4. Sabit ve Trend İçeren Rassal Yürüyüş Modeli Çerçevesinde Durağanlık Analizi
Aşağıda gösterilen sabit terimi ve trendi bulunan model,  ’nin açıklanan, ’nin bir dönem gecikmeli değerinin ve kronolojik dönemlerin açıklayıcı değişken olduğu rassal yürüyüş modelini temsil etmektedir.

T ifadesi gözlem dönemlerinin kronolojik sırasını ifade eder. Söz gelimi 2011’den 2016’ya kadar 6 gözlemden oluşan bir Y serisi olsun. Yukarıdaki modeli EKK ile tahmin etmek için kronolojik olmak koşuluyla T açıklayıcı değişkeni olarak 2011’den 2016’ya kadar olan yıllar kullanılabileceği gibi 1’den 6’ya kadar olan gözlem sırası da kullanılabilir. T açıklayıcı değişkeni için kronolojik dönemleri ya da gözlem sırasını kullanmak T’nin katsayısı olan  ’nın tahmin edilen değerini değiştirmeyecektir. Dolayısıyla yukarıdaki modelde açıklayıcı değişken olarak yer alan T’nin aynı zamanda gözlem sırasını ifade ettiğini söylemek yanlış olmayacaktır.
n=3 basitleştirici varsayımı altında yukarıdaki modele göre ’nin her alternatif t gözlemi için izlediği patika aşağıda gibi olacaktır.
t=1:
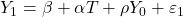
t=2:
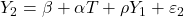


t=3:
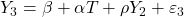
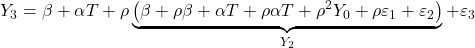
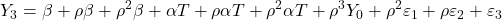
Eğer  ise serinin birim kökü olduğu anlamına gelir. Böyle bir durumda da aşağıdaki gibi tahmin edilemez yapıya sahip stokastik (olasılıksal) geçmiş dönem hata terimlerinin birikimli bir fonksiyonu olacaktır.
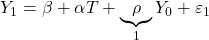
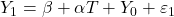
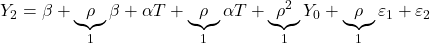
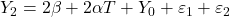
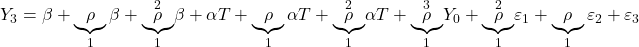
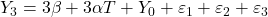
’nin  gibi bir sabit, trend değişkeni T ve
 başlangıç değeri ile birlikte geçmiş dönem hata terimlerinin birikimli fonksiyonu olduğu yukarıdaki durum “sabit ve trend içeren rassal yürüyüş modeli” (random walk with drift around a trend model) olarak adlandırılır.
4.1. Ortalama için Durağanlık Analizi
Sabit ve trend içeren rassal yürüyüş modeli çerçevesinde ’nin beklenen değeri (ortalaması) için durağanlık analizi aşağıdaki model yardımıyla yapılabilir.
Yukarıdaki ifadeye beklenen değer operatörü ilave edilir.
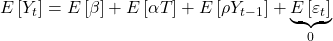
Bilindiği gibi hata terimlerinin beklenen değeri 0’dır.

Bilindiği gibi ve  birer sabittir. Ayrıca yukarıdaki modelde bulunan T açıklayıcı değişkenin değeri modelden bağımsız belirlendiği için T bağımsız değişkeni de için bir sabittir.
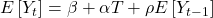
Yukarıdaki sonuçtan yola çıkılarak gözlem sayısı n=3 basitleştirici varsayımı altında her alternatif t gözlemi için ’nin beklenen değeri aşağıda analiz edilmektedir.
t=1:

bir sabit olduğundan beklenen değer operatöründen çıkartılabilir.
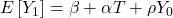
t=2:
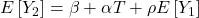
olduğundan denklemde yerine yazılır.
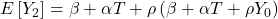
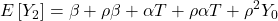
t=3:

 olduğundan denklemde yerine yazılır.
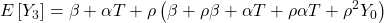

Yukarıdaki sonuçlar her alternatif t gözlemi için aşağıda özetlenmiştir.
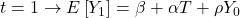
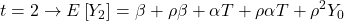

Yukarıda ’nin beklenen değerleri için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.

Gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.

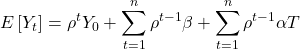
Daha önce belirtildiği gibi gözlem sayısı n sonsuza giderken ( ) yukarıdaki denklemin sağındaki ifadeler sonucu aşağıda verilen birer geometrik seri oluştururlar.
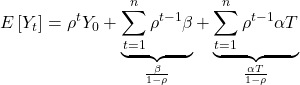
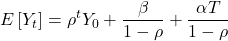
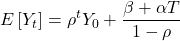
’nin birim kökü varken, diğer bir ifadeyle iken sabit ve trend içeren rassal yürüyüş modeli için ’nin beklenen değeri asimptotik açıdan (yani ) tanımsız olmaktadır.
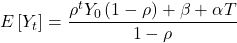

 Tanımsız
Diğer taraftan n sonlu ve ’nin birim kökü var () iken sabit ve trend içeren rassal yürüyüş modeli için ’nin beklenen değeri, gözlem sırasını temsil eden t ile ve  ’nin çarpımı ve başlangıç değerini temsil eden ’ın toplamına eşit olacaktır. Diğer bir ifadeyle iken ’nin ortalaması zamana bağımlı bir şekilde artış göstermektedir.


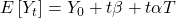

’nin birim kökü yok ( ) ve
 iken sabit ve trend içeren rassal yürüyüş modeli için ’nin beklenen değeri zamandan bağımsız şekilde
 ifadesine eşit olur.
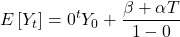

’nin birim kökü yok () ve  , yani 0 ile 1 arasında bir değere sahip iken, sabit ve trend içeren rassal yürüyüş modeli için ’nin beklenen değeri zamandan bağımsız şekilde ifadesinin
 ’ya bölümüne eşit olacaktır.

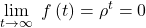
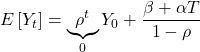
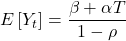
4.2. Varyans için Durağanlık Analizi
Varyans için durağanlık analizine geçmeden önce varyansın durağanlık analizinde yararlanılacak olan ’nin  ,
 ve
 ’ün beklenen değerleri, beklenen değerlerinin kareleri ve karelerinin beklenen değerleri aşağıda sunulmuştur.

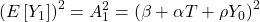
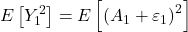
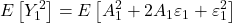
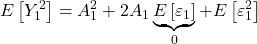
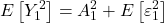
Yukarıda ’in beklenen değerinin tüm elemanları sabit olup  ’e eşit olduğu kabul edilmiştir.
Hata terimlerinin beklenen değeri 0 olduğu için diğer elemanlar ile çapraz çarpımlarının beklenen değerleri de yukarıda gösterildiği gibi 0’a eşit olacaktır.
Benzer yaklaşımlar diğer ’ler için de aynı gerekçelerle kabul edilmiş olup aşağıda gösterilmiştir.

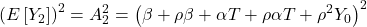
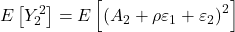
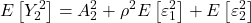
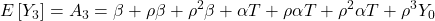
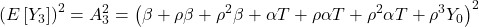
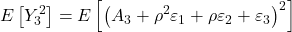
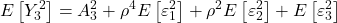
t dönemi temsil etmek üzere ’nin varyansı aşağıdaki gibi hesaplanmaktaydı.
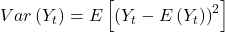

Yukarıdaki sonuçtan yola çıkılarak gözlem sayısı n=3 basitleştirici varsayımı altında her alternatif t gözlemi için ’nin varyansı aşağıda analiz edilmektedir.
t=1:

ve  olduğundan denklemde yerine yazılır.
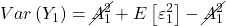
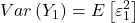
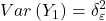
t=2:

ve  olduğundan denklemde yerine yazılır.

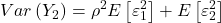

t=3:
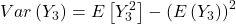
ve 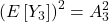 olduğundan denklemde yerine yazılır.
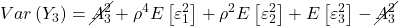

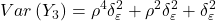
Yukarıdaki sonuçlar her alternatif t gözlemi için aşağıda özetlenmiştir.
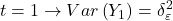

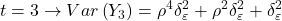
Yukarıda ’nin varyansları için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.
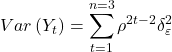
Gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.

Yukarıda ’nin varyansı için gösterilen süreç sabit içermeyen rassal yürüyüş modelinde elde edilen ’nin varyansı ile aynıdır. Dolayısıyla sabit ve trend içeren rassal yürüyüş modeli için ’nin varyansı da sabit içermeyen rassal yürüyüş modeli için ’nin varyansı ile aynı değerlendirmelere tabi olacaktır.
’nin varyansı birim kök yokken aşağıdaki gibi olacaktır.


’nin varyansı birim kök varken aşağıdaki gibi olacaktır.
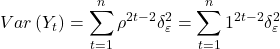
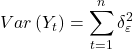

4.3. Kovaryans için Durağanlık Analizi
Kovaryans için durağanlık analizine geçmeden önce kovaryansın durağanlık analizinde yararlanılacak olan ’nin , , , ve  için beklenen değerleri, beklenen değerlerinin çapraz çarpımları ve çapraz çarpımlarının beklenen değerleri aşağıda sunulmuştur.
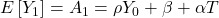


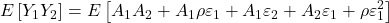
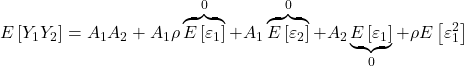

Yukarıda ve ’nin beklenen değerlerinin tüm elemanları sabit olup ve  ’ye eşit olduğu kabul edilmiştir.
Hata terimlerinin beklenen değeri 0 olduğu için diğer elemanlar ile çapraz çarpımlarının beklenen değerleri de yukarıda gösterildiği gibi 0’a eşit olacaktır.
Benzer yaklaşımlar diğer ’ler için de aynı gerekçelerle kabul edilmiş olup aşağıda gösterilmiştir.


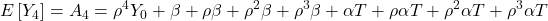
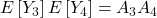


k iki dönem arasındaki gecikme uzunluğunu, t dönemi temsil etmek üzere ’nin kovaryansı aşağıda gösterildiği gibi hesaplanmaktaydı.
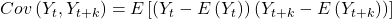

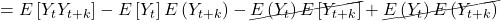
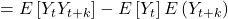

Yukarıdaki sonuçtan yola çıkılarak gecikme uzunluğu k=1 ve gözlem sayısı n=4 basitleştirici varsayımı altında her alternatif t gözlemi için ’nin kovaryansı aşağıda analiz edilmektedir.

k=1 ve t=1:
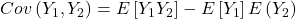
ve olduğundan denklemde yerine yazılır.


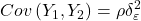
k=1 ve t=2:
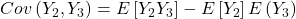
ve olduğundan denklemde yerine yazılır.
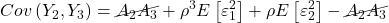

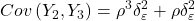
k=1 ve t=3:

ve olduğundan denklemde yerine yazılır.
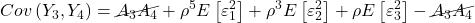
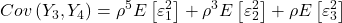
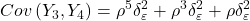
Yukarıdaki sonuçlar k=1 iken her alternatif t gözlemi için aşağıda özetlenmiştir.

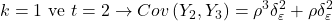
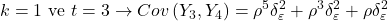
Yukarıda gecikme uzunluğu k=1 n=4 iken ’nin kovaryansları için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.
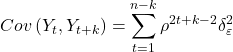

Gecikme uzunluğu k=1 ve gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.
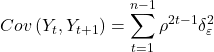
Yukarıda ’nin kovaryansı için gösterilen süreç sabit içermeyen rassal yürüyüş modelinde elde edilen ’nin kovaryansı ile aynıdır. Dolayısıyla sabit ve trend içeren rassal yürüyüş modeli için ’nin kovaryansı da sabit içermeyen rassal yürüyüş modeli için ’nin kovaryansı ile aynı değerlendirmelere tabi olacaktır.
’nin kovaryansı birim kök yokken aşağıdaki gibi olacaktır.
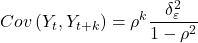
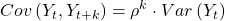
’nin kovaryansı birim kök varken aşağıdaki gibi olacaktır.
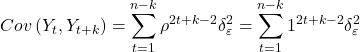
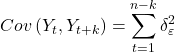

İshak Kutlu, Ekonometri Notları