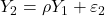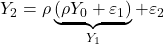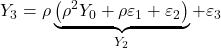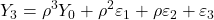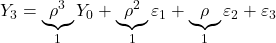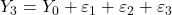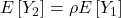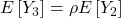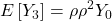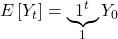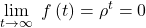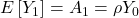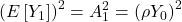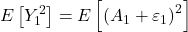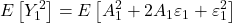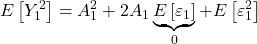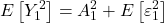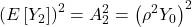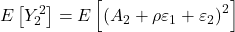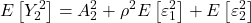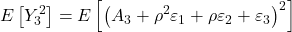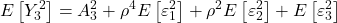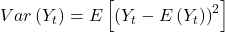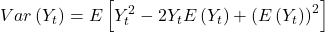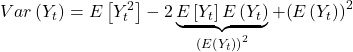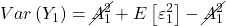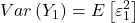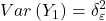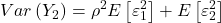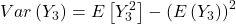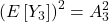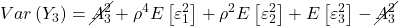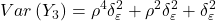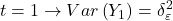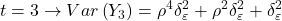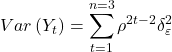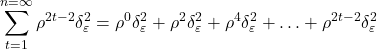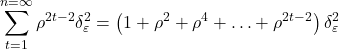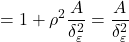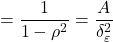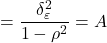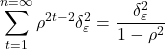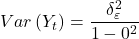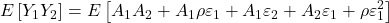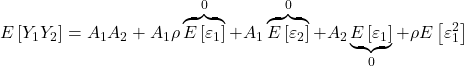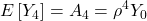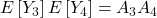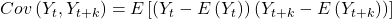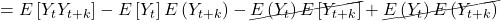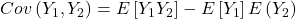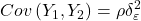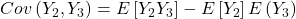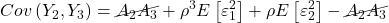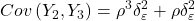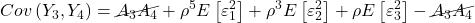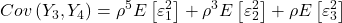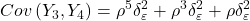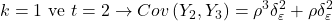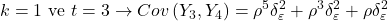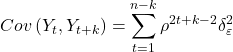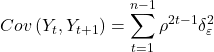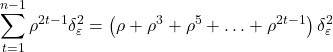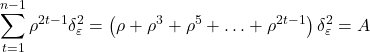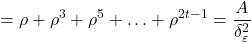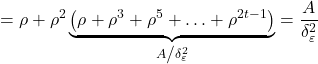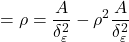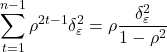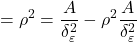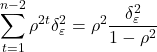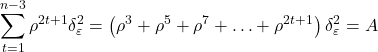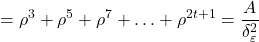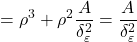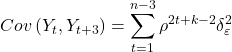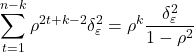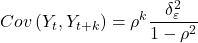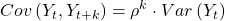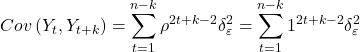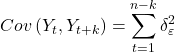
Zaman Serileri İçin Durağanlık Analizi – 1

Z


1.   Temel Kavramlar

Ekonometrik uygulamalarda kullanılan verilerin başında zaman serileri gelir.  Zaman serileri, enflasyon, büyüme, döviz kuru gibi gözlem değerleri zamana bağlı olarak değişen serileri ifade eder.

Durağanlık (stationarity), bir zaman serisinin ortalaması ile varyansının zaman içinde sabit, iki dönem arasındaki kovaryansının ise hesaplandığı döneme değil, dönemler arasındaki uzaklığa (gecikme uzunluğuna) bağlı kalması olarak tanımlanır.

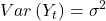
\displaystyle E\left( {{Y_t}} \right) = \mu

\displaystyle Var\left( {{Y_t}} \right) = {\sigma ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\gamma _k}

k gecikme uzunluğu ve t gözlem sırası olmak üzere \displaystyle {Y_t}‘nin sabit olan ortalamasını \displaystyle \mu  , sabit olan varyansını \displaystyle {\sigma ^2} ve gecikme uzunluğuna bağlı değişen kovaryansını ise \displaystyle {\gamma _k} temsil etmektedir.

Aşağıdaki gibi Y’nin X ile açıklandığı basit bir model olsun.

\displaystyle {Y_t} = {\beta _0} + {\beta _1}{X_t} + {\varepsilon _t}

\displaystyle {Y_t}’nin durağan olmaması halinde \displaystyle {Y_t} ile \displaystyle {X_t} arasında anlamlı bir ilişki olmasa bile modelin \displaystyle {R^2} değeri oldukça yüksek (genellikle 0,9’un üzerinde) çıkar. \displaystyle {Y_t} ile \displaystyle {X_t}arasında sahte bir ilişkiye işaret eden söz konusu durum “düzmece regresyon” (Spurious Regression) sorunu olarak adlandırılır. Dolayısıyla \displaystyle {Y_t}’nin durağanlığının araştırılması tahminlerin anlamlılığı bakımından son derece kritik kabul edilmektedir.

Literatürde durağanlık, güçlü durağanlık ve zayıf durağanlık olarak iki kategoride değerlendirilir.

Aşağıda detaylı olarak açıklanacak olan \displaystyle \rho  katsayısının 0’a eşit olduğu durum güçlü durağanlık, 0’dan farklı -1 ile 1 arasında bir değere eşit olduğu durum ise zayıf durağanlık olarak adlandırılır. Uygulamada güçlü durağanlık koşulları genellikle sağlanamadığından zayıf durağanlık ele alınır. Dolayısıyla aksi belirtilmedikçe durağanlık ifadesi ile zayıf durağanlık işaret edilmektedir.

\displaystyle {Y_t}’nin kendinden önceki gecikmeli değerleri ile ilişkili olduğu süreç otoregresif (autoregressive, AR) süreç olarak adlandırılır.

k gecikme uzunluğunu temsil etmek üzere t dönemindeki \displaystyle Y’nin, t-k dönemindeki \displaystyle Y’ler tarafından açıklanması AR(k) süreci olarak tanımlanır.
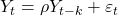
\displaystyle {Y_t} = \rho {Y_{t - k}} + {\varepsilon _t}

Söz gelimi gecikme uzunluğu k=1 iken AR(1) süreci aşağıdaki gibi ifade edilir.
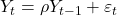
\displaystyle {Y_t} = \rho {Y_{t - 1}} + {\varepsilon _t}

Durağanlık analizleri, anlatım kolaylığı sağlaması amacıyla AR(1) süreci yardımıyla aşağıda belirtilen üç ana başlık altında yapılacaktır.

  1. Sabit İçermeyen Rassal Yürüyüş Modeli
  2. Sabit İçeren Rassal Yürüyüş Modeli
  3. Sabit ve Trend İçeren Rassal Yürüyüş Modeli

2.  Sabit İçermeyen Rassal Yürüyüş Modeli Çerçevesinde Durağanlık Analizi

Aşağıda gösterilen sabit terimi bulunmayan model, \displaystyle {Y_t}’nin açıklanan ve \displaystyle {Y_t}’nin bir dönem gecikmeli değerinin açıklayıcı değişken olduğu rassal yürüyüş modelini temsil etmektedir.

\displaystyle {Y_t} = \rho {Y_{t - 1}} + {\varepsilon _t}

n=3 basitleştirici varsayımı altında yukarıdaki modele göre \displaystyle {Y_t}’nin her alternatif t gözlemi için izlediği patika aşağıda gibi olacaktır.

t=1:

\displaystyle {Y_1} = \rho {Y_0} + {\varepsilon _1}

t=2:

\displaystyle {Y_2} = \rho {Y_1} + {\varepsilon _2}

\displaystyle {Y_2} = \rho \underbrace {\left( {\rho {Y_0} + {\varepsilon _1}} \right)}_{{Y_1}} + {\varepsilon _2}

\displaystyle {Y_2} = {\rho ^2}{Y_0} + \rho {\varepsilon _1} + {\varepsilon _2}

t=3:

\displaystyle {Y_3} = \rho {Y_2} + {\varepsilon _3}

\displaystyle {Y_3} = \rho \underbrace {\left( {{\rho ^2}{Y_0} + \rho {\varepsilon _1} + {\varepsilon _2}} \right)}_{{Y_2}} + {\varepsilon _3}

\displaystyle {Y_3} = {\rho ^3}{Y_0} + {\rho ^2}{\varepsilon _1} + \rho {\varepsilon _2} + {\varepsilon _3}

Genellikle -1 ile 1 arasında değeri olabilen \displaystyle \rho  katsayısı, \displaystyle {Y_t}’nin gecikmeli değerleri ile olan ilişkisini temsil etmektedir. \displaystyle {Y_0} ise \displaystyle {Y_t}’nin sabit kabul edilen başlangıç değerini ifade etmektedir.

Eğer \displaystyle \rho  = 1 ise serinin birim kökü olduğu anlamına gelir. Böyle bir durumda da \displaystyle {Y_t} aşağıdaki gibi tahmin edilemez yapıya sahip stokastik (olasılıksal) geçmiş dönem hata terimlerinin birikimli bir fonksiyonu olacaktır.

\displaystyle {Y_1} = \underbrace \rho _1{Y_0} + {\varepsilon _1}

\displaystyle {Y_1} = {Y_0} + {\varepsilon _1}

\displaystyle {Y_2} = \underbrace {{\rho ^2}}_1{Y_0} + \underbrace \rho _1{\varepsilon _1} + {\varepsilon _2}

\displaystyle {Y_2} = {Y_0} + {\varepsilon _1} + {\varepsilon _2}

\displaystyle {Y_3} = \underbrace {{\rho ^3}}_1{Y_0} + \underbrace {{\rho ^2}}_1{\varepsilon _1} + \underbrace \rho _1{\varepsilon _2} + {\varepsilon _3}

\displaystyle {Y_3} = {Y_0} + {\varepsilon _1} + {\varepsilon _2} + {\varepsilon _3}

\displaystyle {Y_t}’nin \displaystyle {Y_0} başlangıç değeri ile birlikte geçmiş dönem hata terimlerinin birikimli fonksiyonu olduğu yukarıdaki durum “sabit içermeyen rassal yürüyüş modeli” (random walk without drift model) olarak adlandırılır.

Eğer \displaystyle \rho  \ne 1 ise serinin birim kökü olmadığı anlamına gelmekte olup \displaystyle \rho  = 0 iken güçlü durağanlık, \displaystyle 0 < \rho  < 1 iken zayıf durağanlık söz konusudur.

Not: Esasında \displaystyle \rho  = 1 ile \displaystyle \left| \rho  \right| = 1 ifadesine işaret edilmektedir. Dolayısıyla \displaystyle \rho  \ne 1 ancak \displaystyle \rho  =  - 1 iken de serinin birim kökü bulunduğu anlamına gelir. Matematiksel işlem kolaylığı sağlaması amacıyla \displaystyle \left| \rho  \right| = 1 yerine \displaystyle \rho  = 1 ifadesi kullanılmıştır.

\displaystyle {Y_1} = \underbrace \rho _0{Y_0} + {\varepsilon _1}

\displaystyle {Y_1} = {\varepsilon _1}

\displaystyle {Y_2} = \underbrace {{\rho ^2}}_0{Y_0} + \underbrace \rho _0{\varepsilon _1} + {\varepsilon _2}

\displaystyle {Y_2} = {\varepsilon _2}

\displaystyle {Y_3} = \underbrace {{\rho ^3}}_0{Y_0} + \underbrace {{\rho ^2}}_0{\varepsilon _1} + \underbrace \rho _0{\varepsilon _2} + {\varepsilon _3}

\displaystyle {Y_3} = {\varepsilon _3}

\displaystyle {Y_t} birim köke sahip değil (\displaystyle \rho  \ne 1)  ve \displaystyle \rho  = 0 iken yukarıda gösterildiği gibi \displaystyle {Y_t} geçmiş dönem hata terimlerinin etkisi altında değildir.  \displaystyle {Y_t}’nin sadece içinde bulunduğu dönemin hata terimi ile ilişkili olması Gaussyan problemsiz hata (Gaussian white noise) olarak adlandırılır. Gaussyan problemsiz hata durumu geçerli iken EKK (En Küçük Kareler, Ordinary Least Squares, OLS) tahmin edicisinin ideal varsayımı sağlandığından \displaystyle {Y_t} serisinin güçlü durağan olduğu söylenir.

\displaystyle {Y_1} = \rho {Y_0} + {\varepsilon _1}

\displaystyle {Y_2} = {\rho ^2}{Y_0} + \rho {\varepsilon _1} + {\varepsilon _2}

\displaystyle {Y_3} = {\rho ^3}{Y_0} + {\rho ^2}{\varepsilon _1} + \rho {\varepsilon _2} + {\varepsilon _3}

\displaystyle {Y_t} birim köke sahip değil ve \displaystyle 0 < \rho  < 1 iken yukarıda gösterildiği gibi gözlem sırası arttıkça geçmiş dönem hata terimlerinin \displaystyle {Y_t} üzerindeki etkisi azalmaktadır.  Dolayısıyla \displaystyle 0 < \rho  < 1 iken \displaystyle {Y_t} serisinin zayıf durağan ya da kovaryans durağan olduğu söylenir.

2.1. Ortalama için Durağanlık Analizi

Sabit içermeyen rassal yürüyüş modeli çerçevesinde \displaystyle {Y_t}’nin beklenen değeri (ortalaması) için durağanlık analizi aşağıdaki model yardımıyla yapılabilir.

\displaystyle {Y_t} = \rho {Y_{t - 1}} + {\varepsilon _t}

Yukarıdaki ifadeye beklenen değer operatörü ilave edilir.

\displaystyle E\left[ {{Y_t}} \right] = E\left[ {\rho {Y_{t - 1}}} \right] + \underbrace {E\left[ {{\varepsilon _t}} \right]}_0

Bilindiği gibi hata terimlerinin beklenen değeri 0’dır.
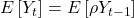
\displaystyle E\left[ {{Y_t}} \right] = E\left[ {\rho {Y_{t - 1}}} \right]

\displaystyle \rho  bir sabit ve bir sabitin beklenen değeri kendisine eşit olduğundan beklenen değer operatöründen çıkartılabilir.

\displaystyle E\left[ {{Y_t}} \right] = \rho E\left[ {{Y_{t - 1}}} \right]

Yukarıdaki sonuçtan yola çıkılarak gözlem sayısı n=3 basitleştirici varsayımı altında her alternatif t gözlemi için \displaystyle {Y_t}’nin beklenen değeri aşağıda analiz edilmektedir.

t=1:
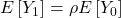
\displaystyle E\left[ {{Y_1}} \right] = \rho E\left[ {{Y_0}} \right]

\displaystyle {Y_0} bir sabit olduğundan beklenen değer operatöründen çıkartılabilir.

\displaystyle E\left[ {{Y_1}} \right] = \rho {Y_0}

t=2:

\displaystyle E\left[ {{Y_2}} \right] = \rho E\left[ {{Y_1}} \right]

\displaystyle E\left[ {{Y_1}} \right] = \rho {Y_0} olduğundan denklemde yerine yazılır.

\displaystyle E\left[ {{Y_2}} \right] = \rho \rho {Y_0}

\displaystyle E\left[ {{Y_2}} \right] = {\rho ^2}{Y_0}

t=3:

\displaystyle E\left[ {{Y_3}} \right] = \rho E\left[ {{Y_2}} \right]

\displaystyle E\left[ {{Y_2}} \right] = {\rho ^2}{Y_0} olduğundan denklemde yerine yazılır.
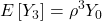
\displaystyle E\left[ {{Y_3}} \right] = \rho {\rho ^2}{Y_0}

\displaystyle E\left[ {{Y_3}} \right] = {\rho ^3}{Y_0}

Yukarıdaki sonuçlar her alternatif t gözlemi için aşağıda özetlenmiştir.

\displaystyle t = 1 \to E\left[ {{Y_1}} \right] = \rho {Y_0}

\displaystyle t = 2 \to E\left[ {{Y_2}} \right] = {\rho ^2}{Y_0}

\displaystyle t = 3 \to E\left[ {{Y_3}} \right] = {\rho ^3}{Y_0}

Yukarıda \displaystyle {Y_t}’nin beklenen değerleri için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.

\displaystyle E\left[ {\sum\limits_{t = 1}^{n = 3} {{Y_t}} } \right] = {\rho ^t}{Y_0}

Gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.

\displaystyle E\left[ {\sum\limits_{t = 1}^n {{Y_t}} } \right] = {\rho ^t}{Y_0}

\displaystyle E\left[ {\sum\limits_{t = 1}^n {{Y_t}} } \right] ile \displaystyle E\left[ {{Y_t}} \right] ifadelerinin her ikisi de  \displaystyle {Y_t}’nin ortalamasını temsil ettiğinden birbirlerinin yerine kullanılabilir.

\displaystyle E\left[ {{Y_t}} \right] = {\rho ^t}{Y_0}

\displaystyle {Y_t}’nin birim kökü varken, diğer bir ifadeyle \displaystyle \rho  = 1 iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin beklenen değeri zamandan bağımsız olarak \displaystyle {Y_0} sabitine eşit olmaktadır.

\displaystyle E\left[ {{Y_t}} \right] = {\rho ^t}{Y_0}

\displaystyle E\left[ {{Y_t}} \right] = \underbrace {{1^t}}_1{Y_0}

\displaystyle E\left[ {{Y_t}} \right] = {Y_0}

\displaystyle {Y_t}’nin birim kökü yok ve \displaystyle \rho  = 0 iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin beklenen değeri, zamandan bağımsız olarak hata teriminin sabit olan beklenen değerini temsil eden 0’a eşit olur.

\displaystyle E\left[ {{Y_t}} \right] = {\rho ^t}{Y_0}

\displaystyle E\left[ {{Y_t}} \right] = \underbrace {{0^t}}_0{Y_0}

\displaystyle E\left[ {{Y_t}} \right] = 0

\displaystyle {Y_t}’nin birim kökü yok (\displaystyle \rho  \ne 1) ve \displaystyle \rho  \ne 0, yani \displaystyle \rho  0 ile 1 arasında bir değere sahip ve n sonsuza giderken \displaystyle {\rho ^t} 0’a yakınsayacağından sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin ortalaması bir süre sonra zamandan bağımsız hale gelip hata teriminin sabit olan ortalamasını temsil eden 0’a eşit olur.

\displaystyle 0 < \rho  < 1

\displaystyle \mathop {\lim }\limits_{t \to \infty } {\text{ }}f\left( t \right) = {\rho ^t} = 0

\displaystyle E\left[ {{Y_t}} \right] = \underbrace {{\rho ^t}}_0{Y_0}

\displaystyle E\left[ {{Y_t}} \right] = 0

2.2. Varyans için Durağanlık Analizi

Varyans için durağanlık analizine geçmeden önce varyansın durağanlık analizinde yararlanılacak olan \displaystyle {Y_t}’nin \displaystyle {Y_1}, \displaystyle {Y_2} ve \displaystyle {Y_3} için beklenen değerleri, beklenen değerlerinin kareleri ve karelerinin beklenen değerleri aşağıda sunulmuştur.

\displaystyle E\left[ {{Y_1}} \right] = {A_1} = \rho {Y_0}

\displaystyle {\left( {E\left[ {{Y_1}} \right]} \right)^2} = A_1^2 = {\left( {\rho {Y_0}} \right)^2}

\displaystyle E\left[ {Y_1^2} \right] = E\left[ {{{\left( {{A_1} + {\varepsilon _1}} \right)}^2}} \right]

\displaystyle E\left[ {Y_1^2} \right] = E\left[ {A_1^2 + 2{A_1}{\varepsilon _1} + \varepsilon _1^2} \right]

\displaystyle E\left[ {Y_1^2} \right] = A_1^2 + 2{A_1}\underbrace {E\left[ {{\varepsilon _1}} \right]}_0 + E\left[ {\varepsilon _1^2} \right]

\displaystyle E\left[ {Y_1^2} \right] = A_1^2 + E\left[ {\varepsilon _1^2} \right]

Yukarıda \displaystyle {Y_1}’in beklenen değerinin tüm elemanları sabit olup \displaystyle {A_1}’e eşit olduğu kabul edilmiştir.

Hata terimlerinin beklenen değeri 0 olduğu için diğer elemanlar ile çapraz çarpımlarının beklenen değerleri de yukarıda gösterildiği gibi 0’a eşit olacaktır.

Benzer yaklaşımlar diğer \displaystyle {Y_t}’ler için de aynı gerekçelerle kabul edilmiş olup aşağıda gösterilmiştir.

\displaystyle E\left[ {{Y_2}} \right] = {A_2} = {\rho ^2}{Y_0}

\displaystyle {\left( {E\left[ {{Y_2}} \right]} \right)^2} = A_2^2 = {\left( {{\rho ^2}{Y_0}} \right)^2}

\displaystyle E\left[ {Y_2^2} \right] = E\left[ {{{\left( {{A_2} + \rho {\varepsilon _1} + {\varepsilon _2}} \right)}^2}} \right]

\displaystyle E\left[ {Y_2^2} \right] = A_2^2 + {\rho ^2}E\left[ {\varepsilon _1^2} \right] + E\left[ {\varepsilon _2^2} \right]

\displaystyle E\left[ {{Y_3}} \right] = {A_3} = {\rho ^3}{Y_0}

\displaystyle {\left( {E\left[ {{Y_3}} \right]} \right)^2} = A_3^2 = {\left( {{\rho ^3}{Y_0}} \right)^2}

\displaystyle E\left[ {Y_3^2} \right] = E\left[ {{{\left( {{A_3} + {\rho ^2}{\varepsilon _1} + \rho {\varepsilon _2} + {\varepsilon _3}} \right)}^2}} \right]

\displaystyle E\left[ {Y_3^2} \right] = A_3^2 + {\rho ^4}E\left[ {\varepsilon _1^2} \right] + {\rho ^2}E\left[ {\varepsilon _2^2} \right] + E\left[ {\varepsilon _3^2} \right]

t ifadesi dönemi temsil etmek üzere \displaystyle {Y_t}’nin varyansı aşağıda gösterildiği gibi hesaplanır.

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {{{\left( {{Y_t} - E\left( {{Y_t}} \right)} \right)}^2}} \right]

Yukarıdaki denklemin parantez içindeki üssü açılır.

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {Y_t^2 - 2{Y_t}E\left( {{Y_t}} \right) + {{\left( {E\left( {{Y_t}} \right)} \right)}^2}} \right]

Parantez dışında yer alan beklenen değer operatörü parantez içine dağıtılır.

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {Y_t^2} \right] - 2E\left[ {{Y_t}} \right]\underbrace {E\left[ {E\left( {{Y_t}} \right)} \right]}_{E\left( {{Y_t}} \right)} + \underbrace {E\left[ {{{\left( {E\left( {{Y_t}} \right)} \right)}^2}} \right]}_{{{\left( {E\left( {{Y_t}} \right)} \right)}^2}}

Bir değişkenin beklenen değeri ya da beklenen değerinin karesi bir sabittir. Bir sabitin beklenen değeri ise sabitin kendisine eşittir. O halde bir değişkenin beklenen değerinin beklenen değeri yine o değişkenin beklenen değerine eşit olur. Benzer şekilde bir değişkenin beklenen değerinin karesinin beklenen değeri yine o değişkenin beklenen değerinin karesine eşit olur.

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {Y_t^2} \right] - 2\underbrace {E\left[ {{Y_t}} \right]E\left( {{Y_t}} \right)}_{{{\left( {E\left( {{Y_t}} \right)} \right)}^2}} + {\left( {E\left( {{Y_t}} \right)} \right)^2}

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {Y_t^2} \right]\underbrace { - 2{{\left( {E\left( {{Y_t}} \right)} \right)}^2} + {{\left( {E\left( {{Y_t}} \right)} \right)}^2}}_{ - {{\left( {E\left( {{Y_t}} \right)} \right)}^2}}

\displaystyle Var\left( {{Y_t}} \right) = E\left[ {Y_t^2} \right] - {\left( {E\left( {{Y_t}} \right)} \right)^2}

Yukarıdaki sonuçtan yola çıkılarak gözlem sayısı n=3 basitleştirici varsayımı altında her alternatif t gözlemi için \displaystyle {Y_t}’nin varyansı aşağıda analiz edilmektedir.

t=1:

\displaystyle Var\left( {{Y_1}} \right) = E\left[ {Y_1^2} \right] - {\left( {E\left( {{Y_1}} \right)} \right)^2}

\displaystyle E\left[ {Y_1^2} \right] = A_1^2 + E\left[ {\varepsilon _1^2} \right] ve \displaystyle {\left( {E\left[ {{Y_1}} \right]} \right)^2} = A_1^2 olduğundan denklemde yerine yazılır.

\displaystyle Var\left( {{Y_1}} \right) = \cancel{{A_1^2}} + E\left[ {\varepsilon _1^2} \right] - \cancel{{A_1^2}}

\displaystyle Var\left( {{Y_1}} \right) = E\left[ {\varepsilon _1^2} \right]

\displaystyle Var\left( {{Y_1}} \right) = \delta _\varepsilon ^2

t=2:

\displaystyle Var\left( {{Y_2}} \right) = E\left[ {Y_2^2} \right] - {\left( {E\left( {{Y_2}} \right)} \right)^2}

\displaystyle E\left[ {Y_2^2} \right] = A_2^2 + {\rho ^2}E\left[ {\varepsilon _1^2} \right] + E\left[ {\varepsilon _2^2} \right] ve \displaystyle {\left( {E\left[ {{Y_2}} \right]} \right)^2} = A_2^2 olduğundan denklemde yerine yazılır.

\displaystyle Var\left( {{Y_2}} \right) = \cancel{{A_2^2}} + {\rho ^2}E\left[ {\varepsilon _1^2} \right] + E\left[ {\varepsilon _2^2} \right] - \cancel{{A_2^2}}

\displaystyle Var\left( {{Y_2}} \right) = {\rho ^2}E\left[ {\varepsilon _1^2} \right] + E\left[ {\varepsilon _2^2} \right]

\displaystyle Var\left( {{Y_2}} \right) = {\rho ^2}\delta _\varepsilon ^2 + \delta _\varepsilon ^2

t=3:

\displaystyle Var\left( {{Y_3}} \right) = E\left[ {Y_3^2} \right] - {\left( {E\left( {{Y_3}} \right)} \right)^2}

\displaystyle E\left[ {Y_3^2} \right] = A_3^2 + {\rho ^4}E\left[ {\varepsilon _1^2} \right] + {\rho ^2}E\left[ {\varepsilon _2^2} \right] + E\left[ {\varepsilon _3^2} \right] ve \displaystyle {\left( {E\left[ {{Y_3}} \right]} \right)^2} = A_3^2 olduğundan denklemde yerine yazılır.

\displaystyle Var\left( {{Y_3}} \right) = \cancel{{A_3^2}} + {\rho ^4}E\left[ {\varepsilon _1^2} \right] + {\rho ^2}E\left[ {\varepsilon _2^2} \right] + E\left[ {\varepsilon _3^2} \right] - \cancel{{A_3^2}}

\displaystyle Var\left( {{Y_3}} \right) = {\rho ^4}E\left[ {\varepsilon _1^2} \right] + {\rho ^2}E\left[ {\varepsilon _2^2} \right] + E\left[ {\varepsilon _3^2} \right]

\displaystyle Var\left( {{Y_3}} \right) = {\rho ^4}\delta _\varepsilon ^2 + {\rho ^2}\delta _\varepsilon ^2 + \delta _\varepsilon ^2

Yukarıdaki sonuçlar her alternatif t gözlemi için aşağıda özetlenmiştir.

\displaystyle t = 1 \to Var\left( {{Y_1}} \right) = \delta _\varepsilon ^2

\displaystyle t = 2 \to Var\left( {{Y_2}} \right) = {\rho ^2}\delta _\varepsilon ^2 + \delta _\varepsilon ^2

\displaystyle t = 3 \to Var\left( {{Y_3}} \right) = {\rho ^4}\delta _\varepsilon ^2 + {\rho ^2}\delta _\varepsilon ^2 + \delta _\varepsilon ^2

Yukarıda \displaystyle {Y_t}’nin varyansları için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.

\displaystyle Var\left( {{Y_t}} \right) = \sum\limits_{t = 1}^{n = 3} {{\rho ^{2t - 2}}\delta _\varepsilon ^2}

Gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.

\displaystyle Var\left( {{Y_t}} \right) = \sum\limits_{t = 1}^n {{\rho ^{2t - 2}}\delta _\varepsilon ^2}

Gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) yukarıdaki ifade geometrik bir seri oluşturur.

\displaystyle \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2}  = {\rho ^0}\delta _\varepsilon ^2 + {\rho ^2}\delta _\varepsilon ^2 + {\rho ^4}\delta _\varepsilon ^2 +  \ldots  + {\rho ^{2t - 2}}\delta _\varepsilon ^2

\displaystyle \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2}  = \left( {1 + {\rho ^2} + {\rho ^4} +  \ldots  + {\rho ^{2t - 2}}} \right)\delta _\varepsilon ^2

Yukarıdaki ifadenin A gibi bir sabite eşit olduğu kabul edilerek aşağıdaki gibi sadeleştirilmesi mümkündür.

\displaystyle \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2}  = \left( {1 + {\rho ^2} + {\rho ^4} +  \ldots  + {\rho ^{2t - 2}}} \right)\delta _\varepsilon ^2 = A

\displaystyle \left( {1 + {\rho ^2} + {\rho ^4} +  \ldots  + {\rho ^{2t - 2}}} \right) = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = 1 + {\rho ^2}\underbrace {\left( {1 + {\rho ^2} + {\rho ^4} + \ldots + {\rho ^{2t - 2}}} \right)}_{{A \mathord{\left/ {\vphantom {A {\delta _\varepsilon ^2}}} \right. \kern-\nulldelimiterspace} {\delta _\varepsilon ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = 1 + {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = 1 = \frac{A}{{\delta _\varepsilon ^2}} - \frac{A}{{\delta _\varepsilon ^2}} \cdot {\rho ^2}

\displaystyle  = 1 = \frac{A}{{\delta _\varepsilon ^2}}\left( {1 - {\rho ^2}} \right)

\displaystyle  = \frac{1}{{1 - {\rho ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}} = A

\displaystyle \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2}  = \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç denklemde yerine yazılır.

\displaystyle Var\left( {{Y_t}} \right) = \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2}

\displaystyle Var\left( {{Y_t}} \right) = \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle {Y_t}’nin birim kökü varken, diğer bir ifadeyle \displaystyle \rho  = 1 iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin varyansı asimptotik açıdan (yani \displaystyle n \to \infty  ) tanımsız olmaktadır. Bu durum rassal yürüyüşün sonsuz bellek (infinite memory) özelliği olarak bilinir.

\displaystyle Var\left( {{Y_t}} \right) = \sum\limits_{t = 1}^{n = \infty } {{\rho ^{2t - 2}}\delta _\varepsilon ^2} = \frac{{\delta _\varepsilon ^2}}{{\left( {1 - 1} \right)}} = \frac{{\delta _\varepsilon ^2}}{0} = Tanımsız

Diğer taraftan n sonlu ve \displaystyle {Y_t}’nin birim kökü var (\displaystyle \rho  = 1) iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin varyansı sabit olmayıp gözlem sırasını temsil eden t ile hata teriminin varyansının çarpımına eşittir. Diğer bir ifadeyle \displaystyle \rho  = 1 iken \displaystyle {Y_t}’nin varyansı zamana bağımlı bir şekilde artış göstermektedir.

\displaystyle \sum\limits_{t = 1}^n {{\rho ^{2t - 2}}\delta _\varepsilon ^2}  = {\rho ^0}\delta _\varepsilon ^2 + {\rho ^2}\delta _\varepsilon ^2 + {\rho ^4}\delta _\varepsilon ^2 +  \ldots  + {\rho ^{2t - 2}}\delta _\varepsilon ^2

\displaystyle \sum\limits_{t = 1}^n {{1^{2t - 2}}\delta _\varepsilon ^2}  = {1^0}\delta _\varepsilon ^2 + {1^2}\delta _\varepsilon ^2 + {1^4}\delta _\varepsilon ^2 +  \ldots  + {1^{2t - 2}}\delta _\varepsilon ^2

\displaystyle \sum\limits_{t = 1}^n {\delta _\varepsilon ^2}  = \underbrace {\delta _\varepsilon ^2 + \delta _\varepsilon ^2 + \delta _\varepsilon ^2 +  \ldots  + \delta _\varepsilon ^2}_t

\displaystyle \sum\limits_{t = 1}^n {\delta _\varepsilon ^2}  = t \cdot \delta _\varepsilon ^2

\displaystyle Var\left( {{Y_t}} \right) = t \cdot \delta _\varepsilon ^2

\displaystyle {Y_t}’nin birim kökü yok (\displaystyle \rho  \ne 1) ve \displaystyle \rho  = 0 iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin varyansı, zamandan bağımsız olarak hata terimlerinin sabit olan varyansını temsil eden \displaystyle \delta _\varepsilon ^2’a eşit olur.

\displaystyle Var\left( {{Y_t}} \right) = \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle Var\left( {{Y_t}} \right) = \frac{{\delta _\varepsilon ^2}}{{1 - {0^2}}}

\displaystyle Var\left( {{Y_t}} \right) = \delta _\varepsilon ^2

\displaystyle {Y_t}’nin birim kökü yok (\displaystyle \rho  \ne 1) ve \displaystyle \rho  \ne 0, yani \displaystyle \rho  0 ile 1 arasında bir değere sahip iken, sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin varyansı, zamandan bağımsız olarak hata teriminin sabit olan varyansını temsil eden \displaystyle \delta _\varepsilon ^2’nun \displaystyle 1 - {\rho ^2}’ye bölümüne eşit olacaktır.

\displaystyle 0 < \rho  < 1

\displaystyle Var\left( {{Y_t}} \right) = \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

2.3. Kovaryans için Durağanlık Analizi

Kovaryans için durağanlık analizine geçmeden önce kovaryansın durağanlık analizinde yararlanılacak olan \displaystyle {Y_t}’nin \displaystyle {Y_1}, \displaystyle {Y_2}, \displaystyle {Y_3}, ve \displaystyle {Y_4} için beklenen değerleri, beklenen değerlerinin çapraz çarpımları ve çapraz çarpımlarının beklenen değerleri aşağıda sunulmuştur.

\displaystyle E\left[ {{Y_1}} \right] = {A_1} = \rho {Y_0}

\displaystyle E\left[ {{Y_2}} \right] = {A_2} = {\rho ^2}{Y_0}

\displaystyle E\left[ {{Y_1}} \right]E\left[ {{Y_2}} \right] = {A_1}{A_2}

\displaystyle E\left[ {{Y_1}{Y_2}} \right] = E\left[ {\left( {{A_1} + {\varepsilon _1}} \right)\left( {{A_2} + \rho {\varepsilon _1} + {\varepsilon _2}} \right)} \right]

\displaystyle E\left[ {{Y_1}{Y_2}} \right] = E\left[ {{A_1}{A_2} + {A_1}\rho {\varepsilon _1} + {A_1}{\varepsilon _2} + {A_2}{\varepsilon _1} + \rho \varepsilon _1^2} \right]

\displaystyle E\left[ {{Y_1}{Y_2}} \right] = {A_1}{A_2} + {A_1}\rho \overbrace {E\left[ {{\varepsilon _1}} \right]}^0 + {A_1}\overbrace {E\left[ {{\varepsilon _2}} \right]}^0 + {A_2}\underbrace {E\left[ {{\varepsilon _1}} \right]}_0 + \rho E\left[ {\varepsilon _1^2} \right]

\displaystyle E\left[ {{Y_1}{Y_2}} \right] = {A_1}{A_2} + \rho E\left[ {\varepsilon _1^2} \right]

Yukarıda \displaystyle {Y_1} ve \displaystyle {Y_2}’nin beklenen değerlerinin tüm elemanları sabit olup \displaystyle {A_1} ve \displaystyle {A_2}’ye eşit olduğu kabul edilmiştir.

Hata terimlerinin beklenen değeri 0 olduğu için diğer elemanlar ile çapraz çarpımlarının beklenen değerleri de yukarıda gösterildiği gibi 0’a eşit olacaktır.

Benzer yaklaşımlar diğer \displaystyle {Y_t}’ler için de aynı gerekçelerle kabul edilmiş olup aşağıda gösterilmiştir.

\displaystyle E\left[ {{Y_2}} \right] = {A_2} = {\rho ^2}{Y_0}

\displaystyle E\left[ {{Y_3}} \right] = {A_3} = {\rho ^3}{Y_0}

\displaystyle E\left[ {{Y_2}} \right]E\left[ {{Y_3}} \right] = {A_2}{A_3}

\displaystyle E\left[ {{Y_2}{Y_3}} \right] = E\left[ {\left( {{A_2} + \rho {\varepsilon _1} + {\varepsilon _2}} \right)\left( {{A_3} + {\rho ^2}{\varepsilon _1} + \rho {\varepsilon _2} + {\varepsilon _3}} \right)} \right]

\displaystyle E\left[ {{Y_2}{Y_3}} \right] = {A_2}{A_3} + {\rho ^3}E\left[ {\varepsilon _1^2} \right] + \rho E\left[ {\varepsilon _2^2} \right]

\displaystyle E\left[ {{Y_3}} \right] = {A_3} = {\rho ^3}{Y_0}

\displaystyle E\left[ {{Y_4}} \right] = {A_4} = {\rho ^4}{Y_0}

\displaystyle E\left[ {{Y_3}} \right]E\left[ {{Y_4}} \right] = {A_3}{A_4}

\displaystyle E\left[ {{Y_3}{Y_4}} \right] = E\left[ {\left( {{A_3} + {\rho ^2}{\varepsilon _1} + \rho {\varepsilon _2} + {\varepsilon _3}} \right)\left( {{A_4} + {\rho ^3}{\varepsilon _1} + {\rho ^2}{\varepsilon _2} + \rho {\varepsilon _3} + {\varepsilon _4}} \right)} \right]

\displaystyle E\left[ {{Y_3}{Y_4}} \right] = {A_3}{A_4} + {\rho ^5}E\left[ {\varepsilon _1^2} \right] + {\rho ^3}E\left[ {\varepsilon _2^2} \right] + \rho E\left[ {\varepsilon _3^2} \right]

k iki dönem arasındaki gecikme uzunluğunu, t dönemi temsil etmek üzere \displaystyle {Y_t}’nin kovaryansı aşağıda gösterildiği gibi hesaplanır.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = E\left[ {\left( {{Y_t} - E\left( {{Y_t}} \right)} \right)\left( {{Y_{t + k}} - E\left( {{Y_{t + k}}} \right)} \right)} \right]

Parantez içindeki çarpma işlemleri yapılır.

\displaystyle  = E\left[ {{Y_t}{Y_{t + k}} - {Y_t}E\left( {{Y_{t + k}}} \right) - E\left( {{Y_t}} \right){Y_{t + k}} + E\left( {{Y_t}} \right)E\left( {{Y_{t + k}}} \right)} \right]

Parantez dışında bulunan beklenen değer operatörü parantez içine dağıtılır.

\displaystyle  = E\left[ {{Y_t}{Y_{t + k}}} \right] - E\left[ {{Y_t}} \right]E\left( {{Y_{t + k}}} \right) - \cancel{{E\left( {{Y_t}} \right)E\left[ {{Y_{t + k}}} \right]}} + \cancel{{E\left( {{Y_t}} \right)E\left( {{Y_{t + k}}} \right)}}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = E\left[ {{Y_t}{Y_{t + k}}} \right] - E\left[ {{Y_t}} \right]E\left( {{Y_{t + k}}} \right)

Yukarıdaki sonuçtan yola çıkılarak gecikme uzunluğu k=1 ve gözlem sayısı n=4 basitleştirici varsayımı altında her alternatif t gözlemi için \displaystyle {Y_t}’nin kovaryansı aşağıda analiz edilmektedir.

\displaystyle Cov\left( {{Y_t},{Y_{t + 1}}} \right) = E\left[ {{Y_t}{Y_{t + 1}}} \right] - E\left[ {{Y_t}} \right]E\left( {{Y_{t + 1}}} \right)

k=1 ve t=1:

\displaystyle Cov\left( {{Y_1},{Y_2}} \right) = E\left[ {{Y_1}{Y_2}} \right] - E\left[ {{Y_1}} \right]E\left( {{Y_2}} \right)

\displaystyle E\left[ {{Y_1}{Y_2}} \right] = {A_1}{A_2} + \rho E\left[ {\varepsilon _1^2} \right] ve \displaystyle E\left[ {{Y_1}} \right]E\left[ {{Y_2}} \right] = {A_1}{A_2} olduğundan denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_1},{Y_2}} \right) = \cancel{{{A_1}{A_2}}} + \rho E\left[ {\varepsilon _1^2} \right] - \cancel{{{A_1}{A_2}}}

\displaystyle Cov\left( {{Y_1},{Y_2}} \right) = \rho E\left[ {\varepsilon _1^2} \right]

\displaystyle Cov\left( {{Y_1},{Y_2}} \right) = \rho \delta _\varepsilon ^2

k=1 ve t=2:

\displaystyle Cov\left( {{Y_2},{Y_3}} \right) = E\left[ {{Y_2}{Y_3}} \right] - E\left[ {{Y_2}} \right]E\left( {{Y_3}} \right)

\displaystyle E\left[ {{Y_2}{Y_3}} \right] = {A_2}{A_3} + {\rho ^3}E\left[ {\varepsilon _1^2} \right] + \rho E\left[ {\varepsilon _2^2} \right] ve \displaystyle E\left[ {{Y_2}} \right]E\left[ {{Y_3}} \right] = {A_2}{A_3} olduğundan denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_2},{Y_3}} \right) = \cancel{{{A_2}{A_3}}} + {\rho ^3}E\left[ {\varepsilon _1^2} \right] + \rho E\left[ {\varepsilon _2^2} \right] - \cancel{{{A_2}{A_3}}}

\displaystyle Cov\left( {{Y_2},{Y_3}} \right) = {\rho ^3}E\left[ {\varepsilon _1^2} \right] + \rho E\left[ {\varepsilon _2^2} \right]

\displaystyle Cov\left( {{Y_2},{Y_3}} \right) = {\rho ^3}\delta _\varepsilon ^2 + \rho \delta _\varepsilon ^2

k=1 ve t=3:

\displaystyle Cov\left( {{Y_3},{Y_4}} \right) = E\left[ {{Y_3}{Y_4}} \right] - E\left[ {{Y_3}} \right]E\left( {{Y_4}} \right)

\displaystyle E\left[ {{Y_3}{Y_4}} \right] = {A_3}{A_4} + {\rho ^5}E\left[ {\varepsilon _1^2} \right] + {\rho ^3}E\left[ {\varepsilon _2^2} \right] + \rho E\left[ {\varepsilon _3^2} \right] ve \displaystyle E\left[ {{Y_3}} \right]E\left[ {{Y_4}} \right] = {A_3}{A_4} olduğundan denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_3},{Y_4}} \right) = \cancel{{{A_3}{A_4}}} + {\rho ^5}E\left[ {\varepsilon _1^2} \right] + {\rho ^3}E\left[ {\varepsilon _2^2} \right] + \rho E\left[ {\varepsilon _3^2} \right] - \cancel{{{A_3}{A_4}}}

\displaystyle Cov\left( {{Y_3},{Y_4}} \right) = {\rho ^5}E\left[ {\varepsilon _1^2} \right] + {\rho ^3}E\left[ {\varepsilon _2^2} \right] + \rho E\left[ {\varepsilon _3^2} \right]

\displaystyle Cov\left( {{Y_3},{Y_4}} \right) = {\rho ^5}\delta _\varepsilon ^2 + {\rho ^3}\delta _\varepsilon ^2 + \rho \delta _\varepsilon ^2

Yukarıdaki sonuçlar k=1 iken her alternatif t gözlemi için aşağıda özetlenmiştir.

\displaystyle k = 1{\text{ ve }}t = 1 \to Cov\left( {{Y_1},{Y_2}} \right) = \rho \delta _\varepsilon ^2

\displaystyle k = 1{\text{ ve }}t = 2 \to Cov\left( {{Y_2},{Y_3}} \right) = {\rho ^3}\delta _\varepsilon ^2 + \rho \delta _\varepsilon ^2

\displaystyle k = 1{\text{ ve }}t = 3 \to Cov\left( {{Y_3},{Y_4}} \right) = {\rho ^5}\delta _\varepsilon ^2 + {\rho ^3}\delta _\varepsilon ^2 + \rho \delta _\varepsilon ^2

Yukarıda gecikme uzunluğu k=1 n=4 iken \displaystyle {Y_t}’nin kovaryansları için gösterilen süreç matematiksel olarak aşağıdaki gibi daha sade ifade edilebilir.
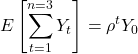
\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 1}}} \right) = \sum\limits_{t = 1}^3 {{\rho ^{2t - 1}}\delta _\varepsilon ^2}

Gecikme uzunluğu k=1 ve gözlem sayısı n iken yukarıdaki ifade aşağıdaki gibi genel bir forma dönüştürülebilir.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 1}}} \right) = \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}

Gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) yukarıdaki ifade geometrik bir seri oluşturur.

\displaystyle \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}  = \rho \delta _\varepsilon ^2 + {\rho ^3}\delta _\varepsilon ^2 + {\rho ^5}\delta _\varepsilon ^2 +  \ldots  + {\rho ^{2t - 1}}\delta _\varepsilon ^2

\displaystyle \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}  = \left( {\rho  + {\rho ^3} + {\rho ^5} +  \ldots  + {\rho ^{2t - 1}}} \right)\delta _\varepsilon ^2

Yukarıdaki ifadenin A gibi bir sabite eşit olduğu kabul edilerek aşağıdaki gibi sadeleştirilmesi mümkündür.

\displaystyle \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}  = \left( {\rho  + {\rho ^3} + {\rho ^5} +  \ldots  + {\rho ^{2t - 1}}} \right)\delta _\varepsilon ^2 = A

\displaystyle  = \rho  + {\rho ^3} + {\rho ^5} +  \ldots  + {\rho ^{2t - 1}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \rho + {\rho ^2}\underbrace {\left( {\rho + {\rho ^3} + {\rho ^5} + \ldots + {\rho ^{2t - 1}}} \right)}_{{A \mathord{\left/ {\vphantom {A {\delta _\varepsilon ^2}}} \right. \kern-\nulldelimiterspace} {\delta _\varepsilon ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \rho  + {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \rho  = \frac{A}{{\delta _\varepsilon ^2}} - {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \rho  = \frac{A}{{\delta _\varepsilon ^2}}\left( {1 - {\rho ^2}} \right)

\displaystyle  = \frac{\rho }{{1 - {\rho ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = \rho \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}} = A

\displaystyle \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}  = \rho \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_t},{Y_{t + 1}}} \right) = \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 1}}} \right) = \rho \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç gecikme uzunluğu k=1 iken \displaystyle {Y_t}’nin kovaryansını, yani \displaystyle {Y_t}’nin bir dönem gecikmeli değerleri ile kovaryansını temsil etmektedir.

Gecikme uzunluğu k=2, gözlem sayısı n sonsuza giderken   (\displaystyle n \to \infty  ) \displaystyle {Y_t}’nin kovaryansı kısaca aşağıda gösterildiği gibi olacaktır.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 2}}} \right) = \sum\limits_{t = 1}^{n - 2} {{\rho ^{2t}}\delta _\varepsilon ^2}

\displaystyle \sum\limits_{t = 1}^{n - 2} {{\rho ^{2t}}\delta _\varepsilon ^2}  = \left( {{\rho ^2} + {\rho ^4} + {\rho ^6} +  \ldots  + {\rho ^{2t}}} \right)\delta _\varepsilon ^2 = A

\displaystyle  = {\rho ^2} + {\rho ^4} + {\rho ^6} +  \ldots  + {\rho ^{2t}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^2} + {\rho ^2}\underbrace {\left( {{\rho ^2} + {\rho ^4} + {\rho ^6} + \ldots + {\rho ^{2t}}} \right)}_{{A \mathord{\left/ {\vphantom {A {\delta _\varepsilon ^2}}} \right. \kern-\nulldelimiterspace} {\delta _\varepsilon ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^2} + {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^2} = \frac{A}{{\delta _\varepsilon ^2}} - {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^2} = \frac{A}{{\delta _\varepsilon ^2}}\left( {1 - {\rho ^2}} \right)

\displaystyle  = \frac{{{\rho ^2}}}{{1 - {\rho ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^2}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}} = A

\displaystyle \sum\limits_{t = 1}^{n - 2} {{\rho ^{2t}}\delta _\varepsilon ^2}  = {\rho ^2}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_t},{Y_{t + 2}}} \right) = \sum\limits_{t = 1}^{n - 2} {{\rho ^{2t}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 2}}} \right) = {\rho ^2}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç gecikme uzunluğu k=2 iken \displaystyle {Y_t}’nin kovaryansını, yani \displaystyle {Y_t}’nin iki dönem gecikmeli değerleri ile kovaryansını temsil etmektedir.

Gecikme uzunluğu k=3, gözlem sayısı n ve n sonsuza giderken (\displaystyle n \to \infty  ) \displaystyle {Y_t}’nin kovaryansı kısaca aşağıda gösterildiği gibi olacaktır.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + 3}}} \right) = \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + 1}}\delta _\varepsilon ^2}

\displaystyle \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + 1}}\delta _\varepsilon ^2}  = \left( {{\rho ^3} + {\rho ^5} + {\rho ^7} +  \ldots  + {\rho ^{2t + 1}}} \right)\delta _\varepsilon ^2 = A

\displaystyle  = {\rho ^3} + {\rho ^5} + {\rho ^7} +  \ldots  + {\rho ^{2t + 1}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^3} + {\rho ^2}\underbrace {\left( {{\rho ^3} + {\rho ^5} + {\rho ^7} \ldots + {\rho ^{2t + 1}}} \right)}_{{A \mathord{\left/ {\vphantom {A {\delta _\varepsilon ^2}}} \right. \kern-\nulldelimiterspace} {\delta _\varepsilon ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^3} + {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^3} = \frac{A}{{\delta _\varepsilon ^2}} - {\rho ^2}\frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^3} = \frac{A}{{\delta _\varepsilon ^2}}\left( {1 - {\rho ^2}} \right)

\displaystyle  = \frac{{{\rho ^3}}}{{1 - {\rho ^2}}} = \frac{A}{{\delta _\varepsilon ^2}}

\displaystyle  = {\rho ^3}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}} = A

\displaystyle \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + 1}}\delta _\varepsilon ^2}  = {\rho ^3}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç denklemde yerine yazılır.

\displaystyle Cov\left( {{Y_t},{Y_{t + 3}}} \right) = \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + 1}}\delta _\varepsilon ^2}  = {\rho ^3}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki sonuç gecikme uzunluğu k=3 iken \displaystyle {Y_t}’nin kovaryansını, yani \displaystyle {Y_t}’nin üç dönem gecikmeli değerleri ile kovaryansını temsil etmektedir.

Yukarıdaki sonuçlar gecikme uzunluğu k=1, k=2 ve k=3 için aşağıda özetlenmiştir.

\displaystyle k = 1{\text{ i\c{c}in }}Cov\left( {{Y_t},{Y_{t + 1}}} \right) = \sum\limits_{t = 1}^{n - 1} {{\rho ^{2t - 1}}\delta _\varepsilon ^2}  = \rho \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle k = 2{\text{ i\c{c}in }}Cov\left( {{Y_t},{Y_{t + 2}}} \right) = \sum\limits_{t = 1}^{n - 2} {{\rho ^{2t}}\delta _\varepsilon ^2}  = {\rho ^2}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle k = 3{\text{ i\c{c}in }}Cov\left( {{Y_t},{Y_{t + 3}}} \right) = \sum\limits_{t = 1}^{n - 3} {{\rho ^{2t + 1}}\delta _\varepsilon ^2}  = {\rho ^3}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Gecikme uzunluğu k ve gözlem sayısı n iken yukarıdaki sonuçlar aşağıdaki gibi genel bir forma dönüştürülebilir.

\displaystyle \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}  = {\rho ^k}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\rho ^k}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

Yukarıdaki ifade \displaystyle {Y_t}’nin gecikmeleri ile olan kovaryansını ifade etmektedir. Yukarıdaki sonuçta yer alan \displaystyle \frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}} ifadesi \displaystyle {Y_t}’nin varyansını temsil ettiğinden \displaystyle {Y_t}’nin kovaryansı aşağıdaki gibi de belirtilebilir.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\rho ^k} \cdot Var\left( {{Y_t}} \right)

\displaystyle {Y_t}’nin birim kökü varken, diğer bir ifadeyle \displaystyle \rho  = 1 ve gecikme uzunluğu k iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin kovaryansları asimptotik açıdan (yani \displaystyle n \to \infty  ) tanımsız olmaktadır.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = 1\frac{{\delta _\varepsilon ^2}}{{1 - 1}} = \frac{{\delta _\varepsilon ^2}}{0} = Tanımsız

Diğer taraftan n sonlu ve \displaystyle {Y_t}’nin birim kökü var (\displaystyle \rho  = 1) ve gecikme uzunluğu k iken \displaystyle {Y_t}’nin kovaryansları, gözlem sırası t ve gecikme uzunluğu k arasındaki fark ile hata teriminin varyansının çarpımına eşit olacaktır. Diğer bir ifadeyle \displaystyle \rho  = 1 iken \displaystyle {Y_t}’nin kovaryansı zamana bağımlı bir şekilde artış göstermektedir.
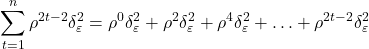
\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {{\rho ^{2t + k - 2}}\delta _\varepsilon ^2}  = \sum\limits_{t = 1}^{n - k} {{1^{2t + k - 2}}\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {\delta _\varepsilon ^2}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \sum\limits_{t = 1}^{n - k} {\delta _\varepsilon ^2}  = \underbrace {\delta _\varepsilon ^2 + \delta _\varepsilon ^2 + \delta _\varepsilon ^2 +  \ldots  + \delta _\varepsilon ^2}_{t - k}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = \left( {t - k} \right) \cdot \delta _\varepsilon ^2

\displaystyle {Y_t}’nin birim kökü yok ve \displaystyle \rho  = 0 iken sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin kovaryansı zamandan bağımsız şekilde 0’a eşit olur.

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\rho ^k}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {0^k}\frac{{\delta _\varepsilon ^2}}{{1 - {0^2}}}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = 0

\displaystyle {Y_t}’nin birim kökü yok (\displaystyle \rho  \ne 1) ve \displaystyle \rho  \ne 0, yani \displaystyle \rho  0 ile 1 arasında bir değere sahip iken, sabit içermeyen rassal yürüyüş modeli için \displaystyle {Y_t}’nin kovaryansı, zamandan bağımsız ancak gecikme uzunluğu k’ya bağımlı bir şekilde \displaystyle {Y_t}’nin sabit varyansı ile \displaystyle {\rho ^k}’nın çarpımına eşit olacaktır.

\displaystyle 0 < \rho  < 1

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\rho ^k}\frac{{\delta _\varepsilon ^2}}{{1 - {\rho ^2}}}

\displaystyle Cov\left( {{Y_t},{Y_{t + k}}} \right) = {\rho ^k} \cdot Var\left( {{Y_t}} \right)

\displaystyle 0 < \rho  < 1 iken gecikme uzunluğu k arttıkça \displaystyle {\rho ^k}’nın değeri 0’a yaklaşacağından \displaystyle {Y_t}’nin kovaryansları da 0’a yaklaşacaktır. \displaystyle \rho  \ne 0 iken \displaystyle {Y_t}’nin kovaryanslarını durağan yapan \displaystyle 0 < \rho  < 1 koşulu, aynı zamanda \displaystyle {Y_t}’nin beklenen değeri ile varyansını da sabit yapan koşul olduğundan literatürde zayıf durağan ya da durağan ifadesi yerine kovaryans durağan ifadesi de kullanılır.


İshak Kutlu, Ekonometri Notları

2 Yorum

  • Ekonometri öğrencisi olarak programlamalarda çok iyi analiz yapabilmeme rağmen matematiksel formüllerde ara ara sıkıntı yaşıyordum. Bu konuda internette araştırma yaparken bulduğum bir blog. Gerçekten çok net, açıklayıcı ve öğretici bilgiler verdiğiniz için teşekkür ederim. Sayenizde aklımdaki tüm soru işaretlerine cevap bulabildim. Emeğinize sağlık.

    • Hazırladığım dokümanları, sizler gibi alanında uzmanlaşan Ekonometri Yüksek Lisans öğrencilerinin de faydalı bulmasına çok sevindim. Değerlendirmeleriniz için teşekkürler.

İshak Kutlu

Veri & Otomasyon Uzmanı

Kurumsal iş akışlarını düzenleyen veri odaklı otomasyon sistemleri ve makine öğrenmesi tabanlı çözümler geliştirir. Gerçek operasyonel süreçler için ölçeklenebilir ve izlenebilir yapılar tasarlar.

YouTube   YouTube   YouTube   YouTube