5.6. AR(p) Sürecinin Kısmi Otokorelasyon Katsayıları (PACF)
“OTOKORELASYON, ARDIŞIK BAĞIMLILIK veya İÇSEL BAĞINTI SORUNU – 2” isimli makalede AR(p) sürecinin basit otokorelasyon katsayıları (ACF) için durağan olmadığı gösterilmiştir. Aşağıda ise AR(p) sürecinin kısmi otokorelasyon katsayılarının (PACF, Partial Autocorrelation Function) p. gecikmeden sonra durağan olduğu gösterilecektir.
Kısmi otokorelasyon (PACF), diğer tüm açıklayıcı değişkenler sabit iken açıklayıcı değişkenlerden birinin açıklanan değişken üzerindeki tekil etkisi olarak tanımlanabilir. AR(p) süreci üzerinden kısmi otokorelasyon aşağıda gösterildiği gibi ifade edilebilir.

Spesifik olarak AR(p) süreci için  ’nin koşullu beklenen değerleri (conditional expected values),
 katsayıları ile katsayıların ait olduğu
 ’lar ile çarpımına eşittir. Söz gelimi
 katsayısı diğer açıklayıcı değişkenler sabit iken
 ’ nin üzerindeki etkisini ifade eder. Dolayısıyla , ile arasındaki kısmi otokorelasyon katsayısını temsil eder. AR(p) süreci için kısmi otokorelasyon katsayıları AR(p) sürecinin EKK ile tahmin edilmesi ile kolaylıkla hesaplanabilir.
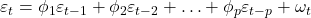
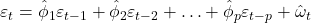
AR(p) sürecinin kısmi otokorelasyon katsayıları (PACF) açısından durağanlık analizi ACF’de olduğu gibi yine Yule-Walker eşitliklerinden yola çıkılarak yapılabilir.
Yukarıdaki ifade AR(p) süreci ve k gecikme uzunluğu olmak üzere eşitliğin her iki tarafı da  ile çarpılır.

Denkleme beklenen değer operatörü ilave edilir.


Gecikme uzunluğu  olmak koşuluyla problemsiz hata terimi
 ’nin beklenen değeri 0 olduğu için eşitliğin en sağından bulunan ifade 0’a eşittir.
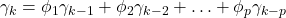
Eşitliğin tüm elemanları hata terimi ’nin varyansını temsil eden  ’a bölünür.

Her alternatif gecikme uzunluğunda kovaryansların varyansa bölümü basit otokorelasyon katsayılarına (ACF, Autocorrelation Function) eşittir.
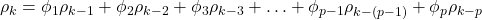
 basit otokorelasyon katsayıları (ACF), ’ler kısmi otokorelasyon katsayıları (PACF) ve m maksimum gecikme uzunluğu, k gecikme sırasını ve
 olmak üzere, maksimum gecikme uzunluğu m kadar basit otokorelasyon katsayısı olduğu gibi maksimum gecikme uzunluğu m kadar kısmi otokorelasyon katsayısı olduğu varsayılmıştır. Notasyon karışıklığını engellemek amacıyla kısmi otokorelasyon katsayıları yerine
 ile temsil edilmiştir. Açıklamalar çerçevesinde yukarıdaki denklem aşağıdaki gibi değiştirilebilir.
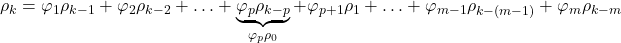
 iken denklemin
 kısmı
 ifadesine eşit olacaktır.

 ve
 birbirine göre simetrik olduğundan
 ,
 ,
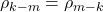 ,
 vb. olur. Yukarıdaki denklemin her alternatif k gecikmesi için açılımı aşağıda gösterilmiştir.

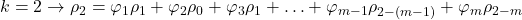
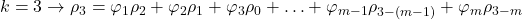

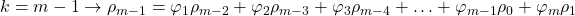

 olduğundan yukarıdaki denklem sisteminde yerine yazılır.

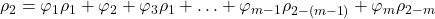

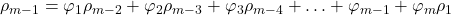
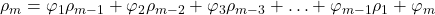
Yukarıdaki denklem sistemi matris formunda aşağıda gösterildiği gibi ifade edilebilir.
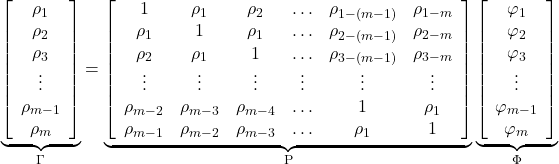
 ifadesi
 boyutlarında,
 ve
 ifadeleri ise
 boyutlarında yukarıda gösterilen matrisleri temsil etmektedir.

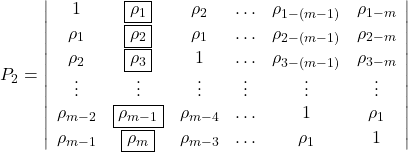
Yukarıdaki denklem sisteminde sütun vektörü ve matrisi basit otokorelasyon katsayılarını ifade etmekte olup ACF konusunda hesaplandığından değerleri bilinmektedir. sütun vektörü ise  ,
 ,
 , … ,
 gibi kısmi otokorelasyon katsayılarını (PACF) temsil etmektedir. Dolayısıyla bilinmeyenler sütun vektörü elemanları olup sistemi sütun vektörü için çözmek amacıyla denklemin her iki tarafı da soldan P matrisinin tersi ile çarpılır.
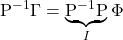
Bir matrisin soldan tersi ile çarpımı I birim matrise eşittir.

I birim matrisin determinantı da daima 1’e eşittir.

boyutlu P matrisinin tersi ile boyutlu matrisinin çarpımı, boyutlu bir sütun vektörüne eşit olacaktır. boyutlu bir matrisin determinantı (skaler bir değeri) olmayıp m tane elemanı vardır ve aşağıda gösterildiği gibi her bir eleman ait olduğu sıradaki kısmi otokorelasyon katsayısını (PACF) verir.

boyutlu matrisinin determinantı olduğundan yukarıdaki denklem sistemi kısmi otokorelasyon katsayıları (PACF) için Cramer kuralı yardımıyla da çözülebilir. Soldan sağa doğru matrisinin sütun sırası takip edilerek sütun vektörü ile değiştirilmiş yardımcı matrisler oluşturulur. matrisinin ilk sütunun sütun vektörü ile değiştirilmesiyle elde edilen yardımcı matris  , ikinci sütunun sütun vektörü ile değiştirilmesiyle elde edilen yardımcı matris
 , m’inci sütunun sütun vektörü ile değiştirilmesiyle elde edilen yardımcı matris ise
 ile temsil edilmiştir. Daha sonra ise yardımcı matrisin determinantı P matrisin determinantına bölünerek her alternatif için tek tek otokorelasyon katsayıları hesaplanır.

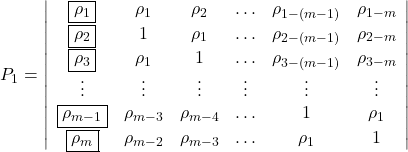



Yukarıdaki açıklamalar çerçevesinde,  ve
 basitleştirici varsayımı altında AR(1) sürecinin 2 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) aşağıda gösterilmiştir.
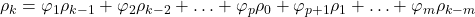
ve için denklem sistemi açılır.

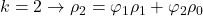
Yukarıdaki denklem sistemi matris formunda ifade edilir.


Cramer kuralı yardımıyla kısmi otokorelasyon katsayıları ve hesaplanır.

 boyutlarında matrislerin determinantı soldan başlanmak koşuluyla çapraz çarpımların farkına eşitti.
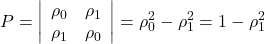
Sistemin için çözümü aşağıda gösterilmiştir.

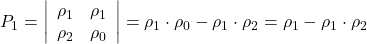
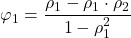
AR(1) süreci için 2 dönem gecikmeye kadar basit otokorelasyon katsayıları ACF bölümünde hesaplanmıştı.


 ve
 değerleri denklemde yerine yazılır.
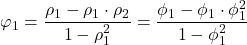
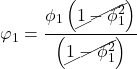

Sistemin için çözümü aşağıda gösterilmiştir.

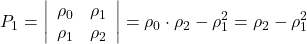


Yukarıda görüldüğü gibi AR(1) sürecinin 2 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) ve olmaktadır.
ve  basitleştirici varsayımı altında AR(1) sürecinin 3 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) aşağıda gösterilmiştir.
ve için denklem sistemi açılır.
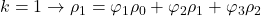
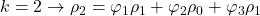

Yukarıdaki denklem sistemi matris formunda ifade edilir.
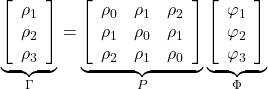
Cramer kuralı yardımıyla kısmi otokorelasyon katsayıları , ve hesaplanır.
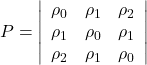
 boyutlarında matrislerin determinantı Sarrus yöntemi ile hesaplanabilir.
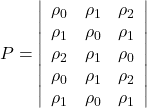

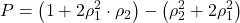
Sistemin için çözümü aşağıda gösterilmiştir.

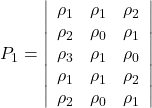
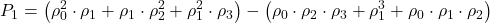
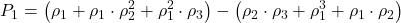

, ve  olduğundan denklemde yerine yazılır.
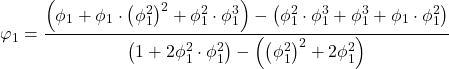
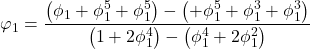
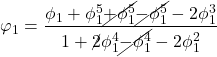
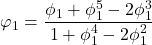
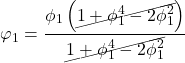
Sistemin için çözümü aşağıda gösterilmiştir.
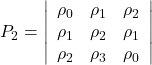

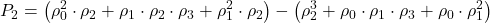
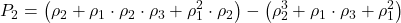
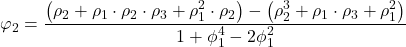
AR(1) süreci için , ve olduğundan denklemde yerine yazılır.

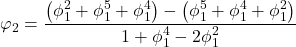
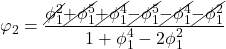
Sistemin için çözümü aşağıda gösterilmiştir.

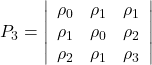


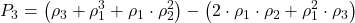
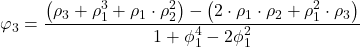
, ve olduğundan denklemde yerine yazılır.
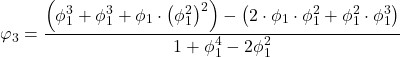
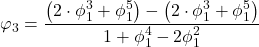
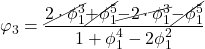

Yukarıda görüldüğü gibi AR(1) sürecinin 3 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) , ve olmaktadır.
O halde gecikme uzunluğu her ne olursa olsun AR(1) süreci kısmi otokorelasyon katsayıları (PACF) açısından 1. gecikmeden sonra durağandır.
 ve basitleştirici varsayımı altında AR(2) sürecinin 3 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) aşağıda gösterilmiştir.
ve için denklem sistemi açılır.
Yukarıdaki denklem sistemi matris formunda ifade edilir.
Cramer kuralı yardımıyla kısmi otokorelasyon katsayıları (PACF) , ve hesaplanır.

boyutundaki  ,
 ,
 ve
 matrislerinin determinantları Sarrus kuralı ile hesaplanabilir.
AR(2) süreci için 3 dönem gecikmeye kadar basit otokorelasyon katsayıları ACF bölümünde hesaplanmıştı.
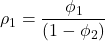
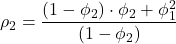
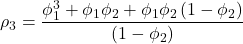
Matematiksel işlem kolaylığı sağlaması amacıyla  ,
 ,
 ve
 olmak üzere , ve
 a, b ve c türünden aşağıdaki gibi ifade edilebilir.


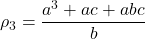
P matrisinin determinantını hesaplamak amacıyla , ve ’ün a, b ve c türünden karşılıkları P matrisinin determinantında yerine yazılır.
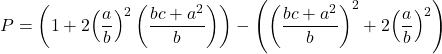
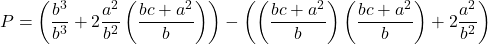


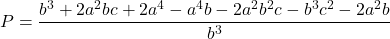
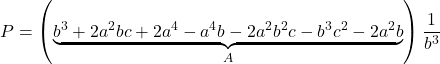

Matematiksel işlem kolaylığı sağlaması amacıyla parantez içindeki ifadenin A gibi bir sabite eşit olduğu varsayılır.
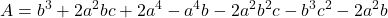
olduğundan denklemde yerine yazılır.
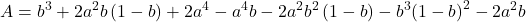


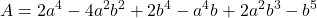
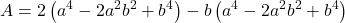
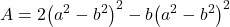
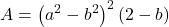
olduğundan A değerinin yerine yazılması suretiyle P değeri bulunur.
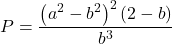
matrisinin determinantını hesaplamak amacıyla , ve ’ün a, b ve c türünden karşılıkları matrisinin determinantında yerine yazılır.
, , olduğundan denklemde yerine yazılır.
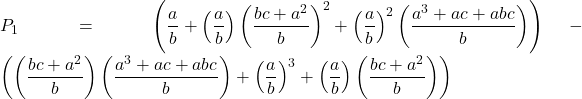
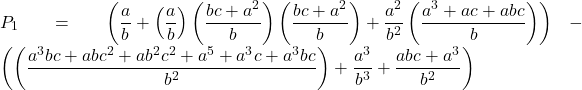
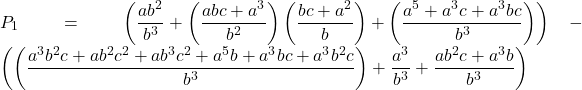
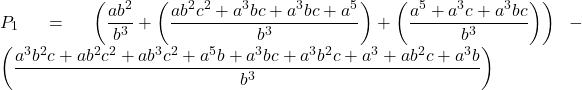
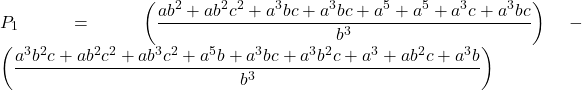

Matematiksel işlem kolaylığı sağlaması amacıyla parantez içindeki ifadenin  gibi bir sabite eşit olduğu varsayılır.


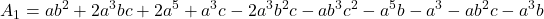
olduğundan denklemde yerine yazılır.
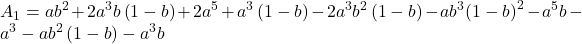
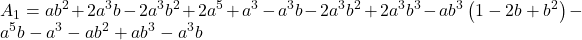
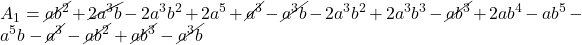
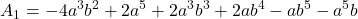
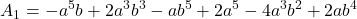
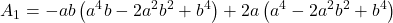


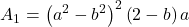
olduğundan değerinin yerine yazılması suretiyle değeri bulunur.

matrisinin determinantını hesaplamak amacıyla , ve ’ün a, b ve c türünden karşılıkları matrisinin determinantında yerine yazılır.
, , olduğundan denklemde yerine yazılır.
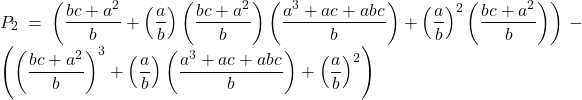
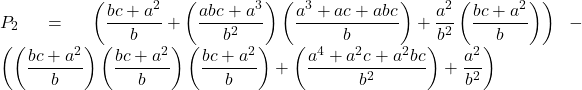
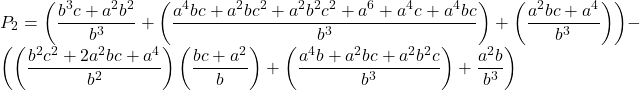

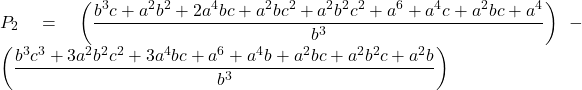

Matematiksel işlem kolaylığı sağlaması amacıyla parantez içindeki ifadenin  gibi bir sabite eşit olduğu varsayılır.
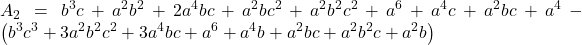
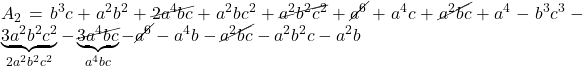
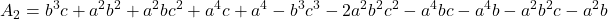
olduğundan denklemde yerine yazılır.
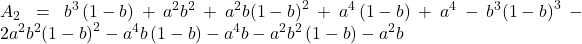
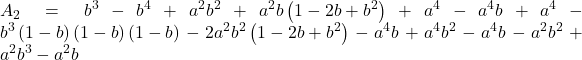
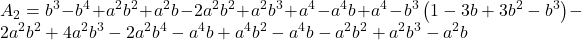

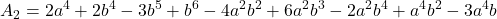


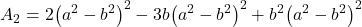
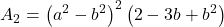
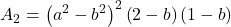
olduğundan denklemde yerine yazılır.
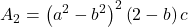
olduğundan değerinin yerine yazılması suretiyle değeri bulunur.
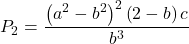
matrisinin determinantını hesaplamak amacıyla , ve ’ün a, b ve c türünden karşılıkları matrisinin determinantında yerine yazılır.
, , olduğundan denklemde yerine yazılır.
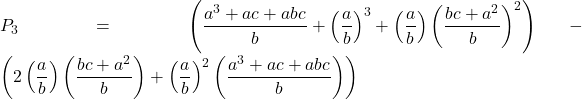
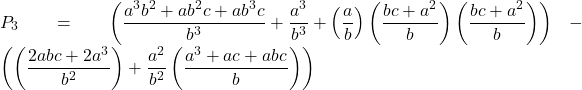
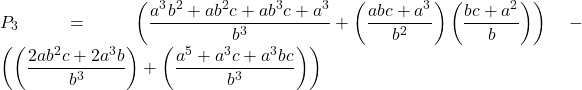
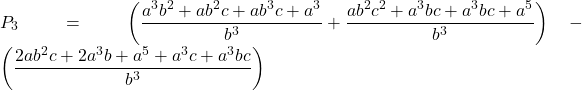
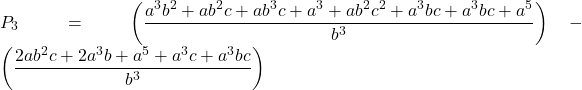

Matematiksel işlem kolaylığı sağlaması amacıyla parantez içindeki ifadenin  gibi bir sabite eşit olduğu varsayılır.
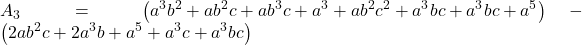
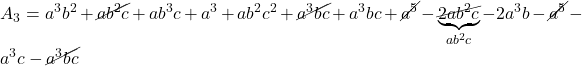
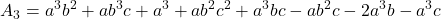
olduğundan denklemde yerine yazılır.
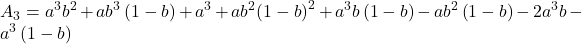


olduğundan değerinin yerine yazılması suretiyle değeri bulunur.


Yukarıda hesaplanan , , ve değerleri aşağıda gösterilmiştir.
, ve olduğundan P değerlerine yerine yazılarak AR(2) sürecinin 3 dönem gecikmeli kısmi otokorelasyon katsayılarını temsil eden , ve hesaplanır.
Sistemin için çözümü aşağıda gösterilmiştir.

olduğundan denklemde yerine yazılır.
Sistemin için çözümü aşağıda gösterilmiştir.
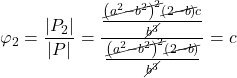
olduğundan denklemde yerine yazılır.

Sistemin için çözümü aşağıda gösterilmiştir.
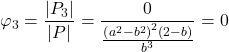
Yukarıda görüldüğü gibi AR(2) sürecinin 3 dönem gecikmeye kadar kısmi otokorelasyon katsayıları (PACF) , ve olmaktadır.
Gecikme uzunluğu her ne olursa olsun AR(2) süreci kısmi otokorelasyon katsayıları (PACF) açısından 2. gecikmeden sonra durağandır.
O halde gecikme uzunluğu her ne olursa olsun AR(p) süreci kısmi otokorelasyon katsayıları (PACF) açısından p. gecikmeden sonra durağan olduğu söylenebilir.
5.7. AR(p) Sürecinin Varyansı
AR(p) sürecinin varyansı aşağıda gösterilmiştir.
Yukarıdan denklem AR(p) sürecini temsil etmek üzere denklemin her iki tarafı da ile çarpılır.
Beklenen değer operatörü ilave edilir.
Hata terimi ’nin ile çarpımının beklenen değeri, ’nin k dönem gecikmeli kovaryansını ifade eder.
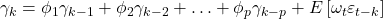
 olmak koşuluyla eşitliğin en sağından bulunan ’nın beklenen değeri, ’nin beklenen değerine eşit olacaktır.
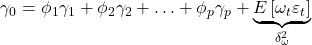
AR(p) sürecinin kendisi ’ye eşit olup yukarıdaki denklemde bulunan  ifadesinde yerine AR(p) süreci yazılacak olursa problemsiz hata terimi ’nin varyansı (
 ) elde edilecektir.

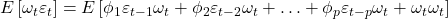


olduğundan yukarıdaki kovaryans denkleminde yerine yazılır.

Eşitliğin tüm elemanları hata terimi ’nin varyansını temsil eden ’a bölünür.

Her alternatif gecikme uzunluğunda kovaryansların varyansa bölümü basit otokorelasyon katsayılarına (ACF, Autocorrelation Function) eşittir.

Yukardaki denklem için çözülür.
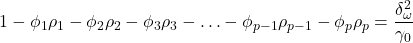

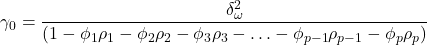
Yukarıdaki ifade AR(p) sürecinin varyansını temsil etmektedir.
Söz gelimi AR(1) süreci için esas modelin hata terimi ’nin varyansını temsil eden yukarıdaki denklem yardımıyla kolaylıkla hesaplanabilir.
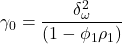
Hatırlanacağı üzere yukarıda ACF analizinde AR(1) süreci için olduğundan denklemde yerine yazılır ve AR(1) süreci için ’nin varyansı elde edilmiş olur.

Hatırlanacağı üzere yukarıdaki ifade AR(1) sürecinin varyansında bulunan ifade ile aynıdır. Yukarıdaki ifadenin paydası çarpanlarına ayrılır.

Yukarıdaki ifadenin payında bulunan problemsiz hata terimi  ’nın varyansı
 olmak zorundadır. Çünkü ’nın varyansı ’nın karesinin beklenen değerine eşittir;
 . Benzer bakış açısından esas modelin hata terimi ’nun varyansı
 olmak zorundadır. Dolayısıyla
 ’nun tanımlı ya da olabilmesi için yukarıdaki ifadenin paydası kesinlikle 0’dan büyük olmak zorundadır.


O halde daha önce de belirtildiği gibi AR(1) sürecinin durağanlık koşulu  ya da
 şeklinde ifade edilebilir. Esas modelin hata terimi ’nin varyansını temsil eden AR(2) süreci için de benzer şekilde yukarıdaki denklem yardımıyla kolaylıkla hesaplanabilir.
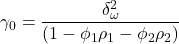
Hatırlanacağı üzere yukarıda ACF analizinde AR(2) süreci için ve olduğundan denklemde yerine yazılır ve AR(2) süreci için ’nin varyansı elde edilmiş olur.
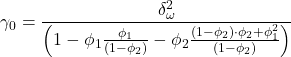
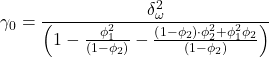
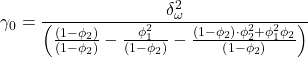
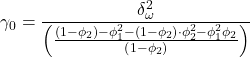
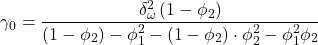
Yukarıdaki ifadenin paydası aşağıda gösterildiği gibi düzenlenebilir.
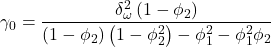
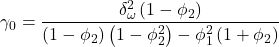
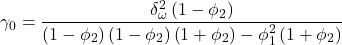
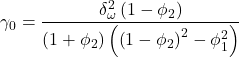
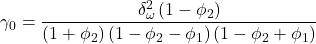
Daha önce de ifade edildiği gibi yukarıdaki ifadenin payında bulunan problemsiz hata terimi ’nın varyansı olmak zorundadır. Çünkü ’nın varyansı ’nın karesinin beklenen değerine eşittir;. Benzer bakış açısından esas modelin hata terimi ’nun varyansı , yani  olmak zorundadır. Dolayısıyla ’ın tanımlı ya da olabilmesi için yukarıdaki ifadenin paydası kesinlikle 0’dan büyük olmak zorundadır.
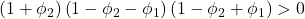


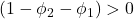


ve taraf tarafa toplanacak olursa ’nin diğer kısıtı bulunur.


ve ise ’nin kısıtları  ya da
 şeklinde ifade edilebilir. O halde AR(2) sürecinin durağanlık koşulları aşağıda gösterildiği gibi olmalıdır.
ya da
Dikkat edilirse durağanlık koşulları geçerli iken AR süreci için esas modelin hata terimi ’nin varyansı gecikme uzunluğu k’den etkilenmemekte olup AR sürecinin sırasını temsil eden p’ye göre değişmektedir. Esas modelin hata terimi ’nin varyansının sabit olması ile işaret edilen gecikme uzunluğuna göre varyansın sabit olmasıdır. Dolayısıyla varyansın AR sürecinin sırasını temsil eden p’ye göre değişmesi varyansın sabit olmadığı anlamına gelmez.
5.8. AR(p) Sürecinin Kovaryansları
k gecikme uzunluğu, ‘nin k dönem gecikmeli basit otokorelasyon katsayısını, ‘nin varyansını ve  ‘nin k dönem gecikmeli kovaryansını temsil etmek üzere basit otokorelasyon katsayısı (ACF) aşağıda gösterildiği gibi hesaplanmaktaydı.

Yukarıdaki ifade için çözülecek olursa AR sürecinin kovaryanslarını temsil edecektir.

AR(p) süreci için basit otokorelasyon katsayıları ve esas modelin hata terimi ’nun varyansı yukarıda hesaplandığından yerine koymak suretiyle AR(p) sürecinin kovaryansları kolaylıkla elde edilebilir.
Söz gelimi AR(1) süreci için basit otokorelasyon katsayıları (ACF) ve esas modelin hata teriminin varyansı aşağıda gösterilmiştir.

denkleminde ’lar ve yerine yazılması suretiyle k gecikme uzunluğuna göre AR(1) sürecinin kovaryansları elde edilir.


AR(1) sürecinin kovaryanslarının tanımlı olabilmesi varyansının tanımlı olmasına bağlıdır. Dolayısıyla kovaryanslar açısından bakıldığında da durağanlık koşulu yine olmaktadır.
Benzer şekilde AR(2) süreci için basit otokorelasyon katsayıları (ACF) ve esas modelin hata teriminin varyansı aşağıda gösterilmiştir.
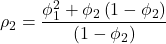
denkleminde ’lar ve yerine yazılması suretiyle k gecikme uzunluğuna göre AR(2) sürecinin kovaryansları elde edilir.
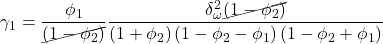
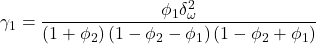

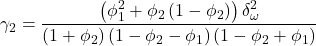
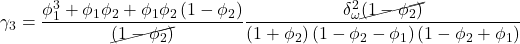
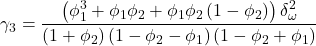
AR(2) sürecinin kovaryanslarının tanımlı olabilmesi varyansının tanımlı olmasına bağlıdır. Dolayısıyla kovaryanslar açısından bakıldığında da durağanlık koşulu AR(2) sürecinin varyansında yapılan durağanlık koşulu ile aynı olacaktır.
ya da
AR(2) süreci için yukarıda belirtilen durağanlık koşulları geçerli iken MA sürecinin tersine AR(2) sürecinde basit otokorelasyon katsayıları (ACF) belirli bir gecikmeden sonra birdenbire 0’a eşit olmak yerine, k gecikme uzunluğu arttıkça AR(1) sürecinde olduğu gibi aşamalı olarak 0’a yaklaşmaktadır.
İshak Kutlu, Ekonometri Notları