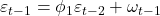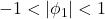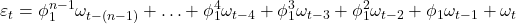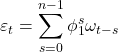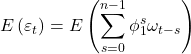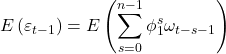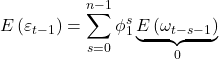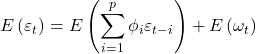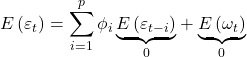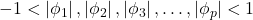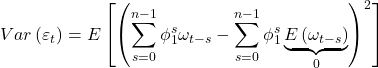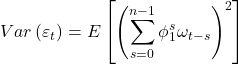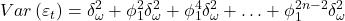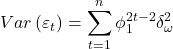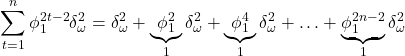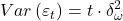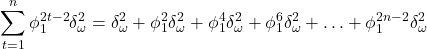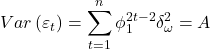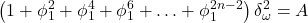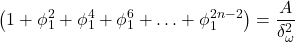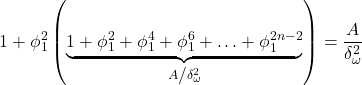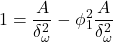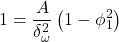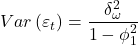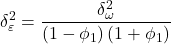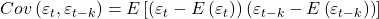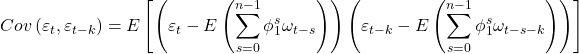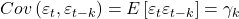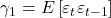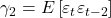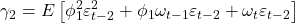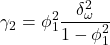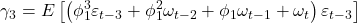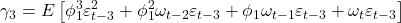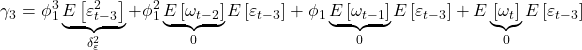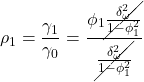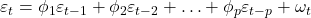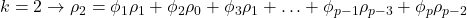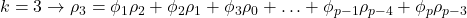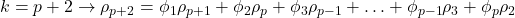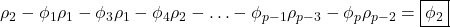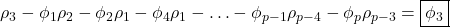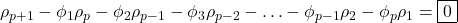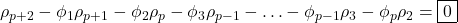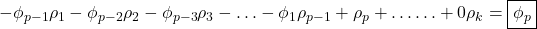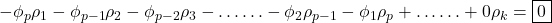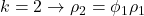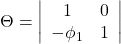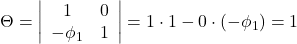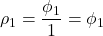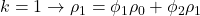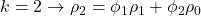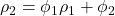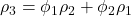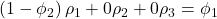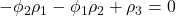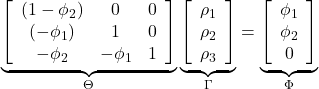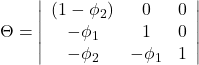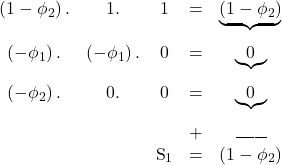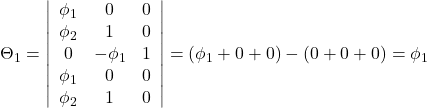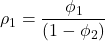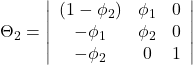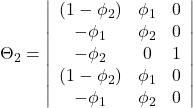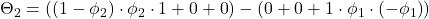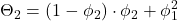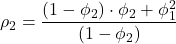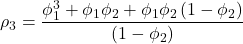
Otokorelasyon, Ardışık Bağımlılık veya İçsel Bağıntı Sorunu – 2

O

5.  AR(p) Süreci için Durağanlık Analizi

AR(p) sürecinin durağanlık analizi \displaystyle {\varepsilon _t}’nin beklenen değeri, varyansı, kovaryansları, basit (ACF) ve kısmi otokorelasyon katsayıları (Partial Autocorrelation Function, PACF) için beş ayrı kategoride yapılacaktır.

5.1. AR(p) Sürecinin Beklenen Değeri

AR(p) sürecinin beklenen değeri için öncelikle AR süreci MA sürecine dönüştürülür. Matematiksel işlem kolaylığı sağlaması amacıyla AR(1) sürecinin MA sürecine dönüştürülmesi aşağıda gösterilmiştir.
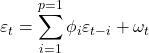
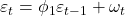
\displaystyle {\varepsilon _t} = \sum\limits_{i = 1}^{p = 1} {{\phi _i}{\varepsilon _{t - i}}}  + {\omega _t}

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\omega _t}

\displaystyle {\varepsilon _{t - 1}} = {\phi _1}{\varepsilon _{t - 2}} + {\omega _{t - 1}} olduğundan denklemde yerine yazılır.

\displaystyle {\varepsilon _t} = {\phi _1}\left( {{\phi _1}{\varepsilon _{t - 2}} + {\omega _{t - 1}}} \right) + {\omega _t}

\displaystyle {\varepsilon _t} = \phi _1^2{\varepsilon _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle {\varepsilon _{t - 2}} = {\phi _1}{\varepsilon _{t - 3}} + {\omega _{t - 2}} olduğundan denklemde yerine yazılır.

\displaystyle {\varepsilon _t} = \phi _1^2\left( {{\phi _1}{\varepsilon _{t - 3}} + {\omega _{t - 2}}} \right) + {\phi _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle {\varepsilon _t} = \phi _1^3{\varepsilon _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle {\varepsilon _{t - 3}} = {\phi _1}{\varepsilon _{t - 4}} + {\omega _{t - 3}} olduğundan denklemde yerine yazılır.

\displaystyle {\varepsilon _t} = \phi _1^3\left( {{\phi _1}{\varepsilon _{t - 4}} + {\omega _{t - 3}}} \right) + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle {\varepsilon _t} = \phi _1^4{\varepsilon _{t - 4}} + \phi _1^3{\omega _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

Esas modelin gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) yukarıdaki yinelemenin sonucu aşağıda gösterilmiştir.

\displaystyle {\varepsilon _t} = \phi _1^{n - 1}{\varepsilon _{t - \left( {n - 1} \right)}} +  \ldots  + \phi _1^4{\omega _{t - 4}} + \phi _1^3{\omega _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle  - 1 < \left| {{\phi _1}} \right| < 1 iken yukarıdaki denklemde bulunan \displaystyle \phi _1^{n - 1} ifadesi 0’a yakınsar.

\displaystyle \mathop {\lim }\limits_{n \to \infty } {\text{ }}\phi _1^{n - 1} = 0

\displaystyle {\varepsilon _t} = \underbrace {\phi _1^{n - 1}}_0{\varepsilon _{t - \left( {n - 1} \right)}} +  \ldots  + \phi _1^4{\omega _{t - 4}} + \phi _1^3{\omega _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

Yukarıdaki yineleme ve \displaystyle  - 1 < \left| {{\phi _1}} \right| < 1 koşulu ile birlikte AR(1) süreci, sağ tarafında bulunan \displaystyle {\varepsilon _t} ve gecikmelerinin tümünden kurtarılmış oldu. Bu çerçevede \displaystyle \phi _1^{n - 1}{\varepsilon _{t - \left( {n - 1} \right)}} yerine \displaystyle \phi _1^{n - 1}{\omega _{t - \left( {n - 1} \right)}} ifadesinin yazılması matematiksel açıdan bir denkleme 0 ilave etmek ile aynı anlama geldiğinden denklemde herhangi bir değişime neden olmayacaktır.

\displaystyle {\varepsilon _t} = \phi _1^{n - 1}{\omega _{t - \left( {n - 1} \right)}} +  \ldots  + \phi _1^4{\omega _{t - 4}} + \phi _1^3{\omega _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}

Böylece esas modelin hata terimi \displaystyle {\varepsilon _t}, sadece problemsiz hata terimi \displaystyle {\omega _t} ve gecikmelerinin bir fonksiyonu olarak belirtilmiştir.

Yukarıdaki ifadeye beklenen değer operatörü ilave edilecek olursa \displaystyle {\varepsilon _t}’nin beklenen değerinin 0’a eşit olduğu görülebilir.

\displaystyle E\left( {{\varepsilon _t}} \right) = \phi _1^{n - 1}\underbrace {E\left( {{\omega _{t - \left( {n - 1} \right)}}} \right)}_0 +  \ldots \phi _1^2\underbrace {E\left( {{\omega _{t - 2}}} \right)}_0 + {\phi _1}\underbrace {E\left( {{\omega _{t - 1}}} \right)}_0 + \underbrace {E\left( {{\omega _t}} \right)}_0

Problemsiz hata terimi \displaystyle \omega  ’nın \displaystyle {\omega _t}, \displaystyle {\omega _{t - 1}}, \displaystyle {\omega _{t - 2}}, \displaystyle {\omega _{t - 3}} gibi alternatif tüm gecikmelerinde beklenen değeri daima 0’a eşittir.

\displaystyle E\left( {{\varepsilon _t}} \right) = 0

Yinelemenin sonucunda elde edilen yukarıdaki denklem toplam sembolü ile belirtilebilir.

\displaystyle {\varepsilon _t} = \sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}}

Benzer şekilde yukarıdaki ifadeye beklenen değer operatörü ilave edilecek olursa \displaystyle {\varepsilon _t}’nin beklenen değerinin 0’a eşit olduğu görülebilir.

\displaystyle E\left( {{\varepsilon _t}} \right) = E\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}} } \right)

\displaystyle E\left( {{\varepsilon _t}} \right) = \sum\limits_{s = 0}^{n - 1} {\phi _1^s\underbrace {E\left( {{\omega _{t - s}}} \right)}_0}

\displaystyle E\left( {{\varepsilon _t}} \right) = 0

Esas modelin gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) yukarıdaki yineleme \displaystyle {\varepsilon _t}’den değil de \displaystyle {\varepsilon _{t - 1}}’den başlatılacak olursa \displaystyle {\varepsilon _{t - 1}}’in beklenen değerinin de 0’a eşit olduğu görülür.

Kısaca \displaystyle {\varepsilon _{t - 1}}’den başlatılan yinelemenin sonucu aşağıda gösterildiği gibi olacaktır.

\displaystyle {\varepsilon _{t - 1}} = \phi _1^{n - 1}{\omega _{t - \left( {n - 1} \right)}} +  \ldots  + \phi _1^3{\omega _{t - 4}} + \phi _1^2{\omega _{t - 3}} + {\phi _1}{\omega _{t - 2}} + {\omega _{t - 1}}

\displaystyle {\varepsilon _{t - 1}} = \sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s - 1}}}

Beklenen değer operatörü ilave edilir.

\displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = E\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s - 1}}} } \right)

\displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = \sum\limits_{s = 0}^{n - 1} {\phi _1^s\underbrace {E\left( {{\omega _{t - s - 1}}} \right)}_0}

\displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = 0

O halde \displaystyle  - 1 < \left| {{\phi _1}} \right| < 1 koşulu geçerli iken \displaystyle {\varepsilon _t}, \displaystyle {\varepsilon _{t - 1}}, \displaystyle {\varepsilon _{t - 2}}, \displaystyle {\varepsilon _{t - 3}} gibi \displaystyle {\varepsilon _t} ve gecikmelerinin beklenen değeri asimptotik açıdan 0’a eşittir.

\displaystyle E\left( {{\varepsilon _t}} \right) = 0

\displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = 0

\displaystyle E\left( {{\varepsilon _{t - 2}}} \right) = 0

\displaystyle  \vdots

AR(1) süreci için yukarıda gerçekleştirilen yinelemeler esas modelin gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) AR(p) süreci için de gerçekleştirilir. AR(p) sürecinin \displaystyle {\phi _1}, \displaystyle {\phi _2}, \displaystyle {\phi _3}, … , \displaystyle {\phi _p} parametrelerinin artan üsleri ile birlikte çarpan durumunda bulundukları \displaystyle {\varepsilon _t} ve gecikmelerini 0’a eşitleyecektir. Böylece AR(p) süreci, AR(1) sürecinde olduğu gibi sadece problemsiz hata terimi \displaystyle {\omega _t} ve gecikmelerinin bir fonksiyonu olacaktır. Sonuç olarak AR(p) sürecinin sol tarafında bulunan \displaystyle {\varepsilon _t} ve \displaystyle {\varepsilon _{t - 1}}, \displaystyle {\varepsilon _{t - 2}} gibi gecikmelerinin beklenen değeri asimptotik açıdan 0’a eşit olacaktır.

Yukarıdaki açıklamalar çerçevesinde \displaystyle {\varepsilon _t}’nin beklenen değeri kısaca aşağıda gösterilmiştir.

\displaystyle {\varepsilon _t} = \sum\limits_{i = 1}^p {{\phi _i}{\varepsilon _{t - i}}}  + {\omega _t}

\displaystyle E\left( {{\varepsilon _t}} \right) = E\left( {\sum\limits_{i = 1}^p {{\phi _i}{\varepsilon _{t - i}}} } \right) + E\left( {{\omega _t}} \right)

\displaystyle E\left( {{\varepsilon _t}} \right) = \sum\limits_{i = 1}^p {{\phi _i}\underbrace {E\left( {{\varepsilon _{t - i}}} \right)}_0}  + \underbrace {E\left( {{\omega _t}} \right)}_0

\displaystyle E\left( {{\varepsilon _t}} \right) = 0

AR(p) süreci için \displaystyle  - 1 < \left| {{\phi _1}} \right|,\left| {{\phi _2}} \right|,\left| {{\phi _3}} \right|, \ldots ,\left| {{\phi _p}} \right| < 1 iken esas modelin hata terimi \displaystyle {\varepsilon _t}’nin beklenen değeri genel doğrusal modelin varsayımına uygun olarak 0’a eşittir.

5.2. AR(1) Sürecinin Varyansı

AR(1) sürecinin varyansı aşağıda gösterilmiştir.

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\omega _t}

Varyans bir değişkenin kendi ortalamasından sapmasının karesinin beklenen değerine eşittir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {{\varepsilon _t} - E\left( {{\varepsilon _t}} \right)} \right)}^2}} \right]

AR(1) sürecinin MA sürecine dönüştürülmüş formu\displaystyle {\varepsilon _t} = \sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}}  olduğundan denklemde yerine yazılır.
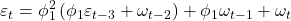
\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}}  - E\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}} } \right)} \right)}^2}} \right]

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}}  - \sum\limits_{s = 0}^{n - 1} {\phi _1^s\underbrace {E\left( {{\omega _{t - s}}} \right)}_0} } \right)}^2}} \right]

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}} } \right)}^2}} \right]

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {{\omega _t} + {\phi _1}{\omega _{t - 1}} + \phi _1^2{\omega _{t - 2}} +  \ldots  + \phi _1^{n - 1}{\omega _{t - \left( {n - 1} \right)}}} \right)}^2}} \right]

Yukarıdaki ifadenin çapraz çarpımlarının beklenen değerleri 0’a eşit olacağından geriye sadece karelerinin beklenen değeri kalacaktır.

\displaystyle Var\left( {{\varepsilon _t}} \right) = \underbrace {E\left( {\omega _t^2} \right)}_{\delta _\omega ^2} + \phi _1^2\underbrace {E\left( {\omega _{t - 1}^2} \right)}_{\delta _\omega ^2} + \phi _1^4\underbrace {E\left( {\omega _{t - 2}^2} \right)}_{\delta _\omega ^2} +  \ldots  + \phi _1^{2n - 2}\underbrace {E\left( {\omega _{t - \left( {n - 1} \right)}^2} \right)}_{\delta _\omega ^2}

\displaystyle Var\left( {{\varepsilon _t}} \right) = \delta _\omega ^2 + \phi _1^2\delta _\omega ^2 + \phi _1^4\delta _\omega ^2 +  \ldots  + \phi _1^{2n - 2}\delta _\omega ^2

Yukarıdaki ifade toplam sembolü ile daha sade ifade edilebilir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = \sum\limits_{t = 1}^n {\phi _1^{2t - 2}\delta _\omega ^2}

Gözlem sayısı n sonlu ve \displaystyle {\phi _1} = 1 iken esas modelin hata terimi \displaystyle {\varepsilon _t}’nin varyansı gözlem sırası t ile \displaystyle \delta _\omega ^2’nun çarpımına eşit olacaktır.

\displaystyle \sum\limits_{t = 1}^n {\phi _1^{2t - 2}\delta _\omega ^2}  = \delta _\omega ^2 + \underbrace {\phi _1^2}_1\delta _\omega ^2 + \underbrace {\phi _1^4}_1\delta _\omega ^2 +  \ldots  + \underbrace {\phi _1^{2n - 2}}_1\delta _\omega ^2

\displaystyle Var\left( {{\varepsilon _t}} \right) = \underbrace {\delta _\omega ^2 + \delta _\omega ^2 + \delta _\omega ^2 +  \ldots  + \delta _\omega ^2}_{t \cdot \delta _\omega ^2}

\displaystyle Var\left( {{\varepsilon _t}} \right) = t \cdot \delta _\omega ^2

O halde \displaystyle {\phi _1} = 1 iken esas modelin hata terimi \displaystyle {\varepsilon _t}’nin varyansı sabit olmayıp gözlem sırasına göre artmaktadır. Dolayısıyla \displaystyle {\phi _1} = 1iken otokorelasyon sorunu ile birlikte değişen varyans sorunu da söz konusu olmaktadır.

Gözlem sayısı n sonsuza giderken (\displaystyle n \to \infty  ) yukarıdaki ifade aşağıda gibi olacaktır.

\displaystyle Var\left( {{\varepsilon _t}} \right) = \sum\limits_{t = 1}^n {\phi _1^{2t - 2}\delta _\omega ^2}

\displaystyle \sum\limits_{t = 1}^n {\phi _1^{2t - 2}\delta _\omega ^2}  = \delta _\omega ^2 + \phi _1^2\delta _\omega ^2 + \phi _1^4\delta _\omega ^2 + \phi _1^6\delta _\omega ^2 +  \ldots  + \phi _1^{2n - 2}\delta _\omega ^2

Yukarıdaki ifade geometrik bir seri oluşturduğundan A gibi bir sabite eşit olduğu varsayılmak suretiyle aşağıdaki gibi sadeleştirilebilir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = \sum\limits_{t = 1}^n {\phi _1^{2t - 2}\delta _\omega ^2}  = A

\displaystyle \delta _\omega ^2 + \phi _1^2\delta _\omega ^2 + \phi _1^4\delta _\omega ^2 + \phi _1^6\delta _\omega ^2 +  \ldots  + \phi _1^{2n - 2}\delta _\omega ^2 = A

\displaystyle \left( {1 + \phi _1^2 + \phi _1^4 + \phi _1^6 +  \ldots  + \phi _1^{2n - 2}} \right)\delta _\omega ^2 = A

\displaystyle \left( {1 + \phi _1^2 + \phi _1^4 + \phi _1^6 +  \ldots  + \phi _1^{2n - 2}} \right) = \frac{A}{{\delta _\omega ^2}}

\displaystyle 1 + \phi _1^2\left( {\underbrace {1 + \phi _1^2 + \phi _1^4 + \phi _1^6 + \ldots + \phi _1^{2n - 2}}_{{A \mathord{\left/ {\vphantom {A {\delta _\omega ^2}}} \right. \kern-\nulldelimiterspace} {\delta _\omega ^2}}}} \right) = \frac{A}{{\delta _\omega ^2}}

\displaystyle 1 + \phi _1^2\frac{A}{{\delta _\omega ^2}} = \frac{A}{{\delta _\omega ^2}}

\displaystyle 1 = \frac{A}{{\delta _\omega ^2}} - \phi _1^2\frac{A}{{\delta _\omega ^2}}

\displaystyle 1 = \frac{A}{{\delta _\omega ^2}}\left( {1 - \phi _1^2} \right)

\displaystyle \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}} = A

\displaystyle Var\left( {{\varepsilon _t}} \right) = \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

\displaystyle Var\left( {{\varepsilon _t}} \right), \displaystyle \delta _\varepsilon ^2 ile ifade edilecek olursa denklem aşağıdaki gibi belirtilebilir.

\displaystyle \delta _\varepsilon ^2 = \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

Yukarıdaki ifadenin paydası çarpanlarına ayrılacak olursa AR(1) sürecinin durağanlık koşulları elde edilir.

\displaystyle \delta _\varepsilon ^2 = \frac{{\delta _\omega ^2}}{{\left( {1 - {\phi _1}} \right)\left( {1 + {\phi _1}} \right)}}

Yukarıdaki ifadenin payında bulunan problemsiz hata terimi \displaystyle \omega  ’nın varyansı \displaystyle \delta _\omega ^2 > 0 olmak zorundadır. Çünkü \displaystyle \omega  ’nın varyansı \displaystyle \omega  ’nın karesinin beklenen değerine eşittir;\displaystyle E\left( {\omega _t^2} \right). Benzer bakış açısından esas modelin hata terimi \displaystyle \varepsilon  ’nun varyansı \displaystyle \delta _\varepsilon ^2 > 0 olmak zorundadır. Dolayısıyla \displaystyle \delta _\varepsilon ^2’nun tanımlı ya da \displaystyle \delta _\varepsilon ^2 > 0 olabilmesi için yukarıdaki ifadenin paydası kesinlikle 0’dan büyük olmak zorundadır.

\displaystyle \left( {1 - {\phi _1}} \right)\left( {1 + {\phi _1}} \right) > 0

\displaystyle \left( {1 - {\phi _1}} \right) > 0          \displaystyle  \to         \displaystyle {\phi _1} < 1

\displaystyle \left( {1 + {\phi _1}} \right) > 0          \displaystyle  \to         \displaystyle {\phi _1} >  - 1

O halde AR(1) sürecinin durağanlık koşulu \displaystyle  - 1 < {\phi _1} < 1 ya da \displaystyle \left| {{\phi _1}} \right| < 1 şeklinde ifade edilebilir.

5.3. AR(1) Sürecinin Kovaryansları

k gecikme uzunluğu olmak üzere kovaryans iki rassal değişkenin kendi ortalamalarından sapmalarının çarpımının beklenen değerine eşittir.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {{\varepsilon _t} - E\left( {{\varepsilon _t}} \right)} \right)\left( {{\varepsilon _{t - k}} - E\left( {{\varepsilon _{t - k}}} \right)} \right)} \right]

AR(1) sürecinin MA sürecine dönüştürülmüş formu\displaystyle {\varepsilon _t} = \sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}}  olduğundan denklemde yerine yazılır.
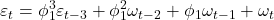
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {{\varepsilon _t} - E\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s}}} } \right)} \right)\left( {{\varepsilon _{t - k}} - E\left( {\sum\limits_{s = 0}^{n - 1} {\phi _1^s{\omega _{t - s - k}}} } \right)} \right)} \right]

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {{\varepsilon _t} - \sum\limits_{s = 0}^{n - 1} {\phi _1^s\underbrace {E\left( {{\omega _{t - s}}} \right)}_0} } \right)\left( {{\varepsilon _{t - k}} - \sum\limits_{s = 0}^{n - 1} {\phi _1^s\underbrace {E\left( {{\omega _{t - s - k}}} \right)}_0} } \right)} \right]

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

\displaystyle {\gamma _k} k dönem gecikmeli kovaryansı temsil etmek üzere yukarıdaki ifade aşağıdaki gibi de belirtilebilir.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right] = {\gamma _k}

Yukarıdaki açıklamalar çerçevesinde AR(1) süreci için esas modelin hata terimi \displaystyle {\varepsilon _t}’nin 1 dönem gecikmeli kovaryansı aşağıda gösterilmiştir.

\displaystyle {\gamma _k} = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

\displaystyle {\gamma _1} = E\left[ {{\varepsilon _t}{\varepsilon _{t - 1}}} \right]

Hata terimi \displaystyle {\varepsilon _t}‘nin 1 dönem gecikmeli olarak MA sürecine dönüştürülmüş formu \displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\omega _t} olduğundan denklemde yerine yazılır.

\displaystyle {\gamma _1} = E\left[ {\left( {{\phi _1}{\varepsilon _{t - 1}} + {\omega _t}} \right){\varepsilon _{t - 1}}} \right]

\displaystyle {\gamma _1} = E\left[ {{\phi _1}\varepsilon _{t - 1}^2 + {\varepsilon _{t - 1}}{\omega _t}} \right]

\displaystyle {\gamma _1} = {\phi _1}\underbrace {E\left[ {\varepsilon _{t - 1}^2} \right]}_{\delta _\varepsilon ^2} + E\left[ {{\varepsilon _{t - 1}}} \right]\underbrace {E\left[ {{\omega _t}} \right]}_0

\displaystyle \varepsilon _{t - 1}^2 ifadesinin beklenen değeri esas modelin hata terimi \displaystyle {\varepsilon _t}’nin varyansını temsil eden \displaystyle \delta _\varepsilon ^2’a eşittir.

\displaystyle {\gamma _1} = {\phi _1}\delta _\varepsilon ^2

Esas modelin hata teriminin varyansı \displaystyle \delta _\varepsilon ^2’un AR(1) sürecinin varyansı bölümünde \displaystyle \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}} ifadesine eşit olduğu gösterilmişti.

\displaystyle {\gamma _1} = {\phi _1}\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

AR(1) süreci için esas modelin hata terimi \displaystyle {\varepsilon _t}’nin 2 dönem gecikmeli kovaryansı aşağıda gösterilmiştir.

\displaystyle {\gamma _k} = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

\displaystyle {\gamma _2} = E\left[ {{\varepsilon _t}{\varepsilon _{t - 2}}} \right]

Hata terimi \displaystyle {\varepsilon _t}‘nin 2 dönem gecikmeli olarak MA sürecine dönüştürülmüş formu \displaystyle {\varepsilon _t} = \phi _1^2{\varepsilon _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t} olduğundan denklemde yerine yazılır.

\displaystyle {\gamma _2} = E\left[ {\left( {\phi _1^2{\varepsilon _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}} \right){\varepsilon _{t - 2}}} \right]

\displaystyle {\gamma _2} = E\left[ {\phi _1^2\varepsilon _{t - 2}^2 + {\phi _1}{\omega _{t - 1}}{\varepsilon _{t - 2}} + {\omega _t}{\varepsilon _{t - 2}}} \right]

\displaystyle {\gamma _2} = \phi _1^2\underbrace {E\left[ {\varepsilon _{t - 2}^2} \right]}_{\delta _\varepsilon ^2} + {\phi _1}\underbrace {E\left[ {{\omega _{t - 1}}} \right]}_0E\left[ {{\varepsilon _{t - 2}}} \right] + \underbrace {E\left[ {{\omega _t}} \right]}_0E\left[ {{\varepsilon _{t - 2}}} \right]

\displaystyle {\gamma _2} = \phi _1^2\delta _\varepsilon ^2

\displaystyle {\gamma _2} = \phi _1^2\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

AR(1) süreci için esas modelin hata terimi \displaystyle {\varepsilon _t}’nin 3 dönem gecikmeli kovaryansı aşağıda gösterilmiştir.

\displaystyle {\gamma _k} = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

\displaystyle {\gamma _3} = E\left[ {{\varepsilon _t}{\varepsilon _{t - 3}}} \right]

Hata terimi \displaystyle {\varepsilon _t}‘nin 3 dönem gecikmeli olarak MA sürecine dönüştürülmüş formu \displaystyle {\varepsilon _t} = \phi _1^3{\varepsilon _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t} olduğundan denklemde yerine yazılır.

\displaystyle {\gamma _3} = E\left[ {\left( {\phi _1^3{\varepsilon _{t - 3}} + \phi _1^2{\omega _{t - 2}} + {\phi _1}{\omega _{t - 1}} + {\omega _t}} \right){\varepsilon _{t - 3}}} \right]

\displaystyle {\gamma _3} = E\left[ {\phi _1^3\varepsilon _{t - 3}^2 + \phi _1^2{\omega _{t - 2}}{\varepsilon _{t - 3}} + {\phi _1}{\omega _{t - 1}}{\varepsilon _{t - 3}} + {\omega _t}{\varepsilon _{t - 3}}} \right]

\displaystyle {\gamma _3} = \phi _1^3\underbrace {E\left[ {\varepsilon _{t - 3}^2} \right]}_{\delta _\varepsilon ^2} + \phi _1^2\underbrace {E\left[ {{\omega _{t - 2}}} \right]}_0E\left[ {{\varepsilon _{t - 3}}} \right] + {\phi _1}\underbrace {E\left[ {{\omega _{t - 1}}} \right]}_0E\left[ {{\varepsilon _{t - 3}}} \right] + E\underbrace {\left[ {{\omega _t}} \right]}_0E\left[ {{\varepsilon _{t - 3}}} \right]

\displaystyle {\gamma _3} = \phi _1^3\delta _\varepsilon ^2

\displaystyle {\gamma _3} = \phi _1^3\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

AR(1) sürecinin k gecikme uzunluğuna göre kovaryansları \displaystyle \delta _\varepsilon ^2 = \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}} olduğundan aşağıda gösterildiği gibi olacaktır.

\displaystyle {\gamma _1} = {\phi _1}\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}    \displaystyle  \to         \displaystyle {\gamma _1} = {\phi _1}\delta _\varepsilon ^2

\displaystyle {\gamma _2} = \phi _1^2\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}    \displaystyle  \to         \displaystyle {\gamma _2} = \phi _1^2\delta _\varepsilon ^2

\displaystyle {\gamma _3} = \phi _1^3\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}    \displaystyle  \to         \displaystyle {\gamma _3} = \phi _1^3\delta _\varepsilon ^2

\displaystyle  \vdots

\displaystyle {\gamma _k} = \phi _1^k\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}    \displaystyle  \to         \displaystyle {\gamma _k} = \phi _1^k\delta _\varepsilon ^2

AR(1) sürecinin kovaryanslarının tanımlı olabilmesi varyansının tanımlı olmasına bağlıdır. Dolayısıyla kovaryanslar açısından bakıldığında da durağanlık koşulu yine \displaystyle  - 1 < {\phi _1} < 1 olmaktadır.

5.4. AR(1) Sürecinin Basit Otokorelasyon Katsayıları (ACF)

k gecikme uzunluğu, \displaystyle {\rho _k} \displaystyle {\varepsilon _t}‘nin k dönem gecikmeli basit otokorelasyon katsayısını, \displaystyle {\gamma _0}  \displaystyle {\varepsilon _t}‘nin varyansını ve \displaystyle {\gamma _k} \displaystyle {\varepsilon _t}‘nin k dönem gecikmeli kovaryansını temsil etmektedir.

\displaystyle {\rho _k} = \frac{{{\gamma _k}}}{{{\gamma _0}}}

\displaystyle {\gamma _0} = \frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

\displaystyle {\gamma _1} = {\phi _1}\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

\displaystyle {\gamma _2} = \phi _1^2\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

\displaystyle {\gamma _3} = \phi _1^3\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

\displaystyle  \vdots

\displaystyle {\gamma _k} = \phi _1^k\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}

AR(1) sürecinin 1 dönem gecikmeli otokorelasyon katsayısı aşağıda gösterilmiştir.

\displaystyle {\rho _1} = \frac{{{\gamma _1}}}{{{\gamma _0}}} = \frac{{{\phi _1}\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}{{\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}

\displaystyle {\rho _1} = {\phi _1}

AR(1) sürecinin 2 dönem gecikmeli otokorelasyon katsayısı aşağıda gösterilmiştir.

\displaystyle {\rho _2} = \frac{{{\gamma _2}}}{{{\gamma _0}}} = \frac{{\phi _1^2\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}{{\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}

\displaystyle {\rho _2} = \phi _1^2

AR(1) sürecinin 3 dönem gecikmeli otokorelasyon katsayısı aşağıda gösterilmiştir.

\displaystyle {\rho _3} = \frac{{{\gamma _3}}}{{{\gamma _0}}} = \frac{{\phi _1^3\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}{{\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}

\displaystyle {\rho _3} = \phi _1^3

AR(1) sürecinin k dönem gecikmeli otokorelasyon katsayısı aşağıda gösterilmiştir.

\displaystyle {\rho _k} = \frac{{{\gamma _k}}}{{{\gamma _0}}} = \frac{{\phi _1^k\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}{{\cancel{{\frac{{\delta _\omega ^2}}{{1 - \phi _1^2}}}}}}

\displaystyle {\rho _k} = \phi _1^k

AR(1) süreci için basit otokorelasyon katsayıları (ACF) aşağıda gösterilmiştir.

\displaystyle {\rho _1} = {\phi _1}

\displaystyle {\rho _2} = \phi _1^2

\displaystyle {\rho _3} = \phi _1^3

\displaystyle  \vdots

\displaystyle {\rho _k} = \phi _1^k

AR(1) süreci için \displaystyle  - 1 < {\phi _1} < 1 koşulu geçerli iken MA sürecinin tersine AR(1) sürecinde basit otokorelasyon katsayıları (ACF) belirli bir gecikmeden sonra birdenbire 0’a eşit olmak yerine, k gecikme uzunluğu arttıkça aşamalı olarak 0’a yaklaşmaktadır.

Diğer taraftan yukarıda görüldüğü gibi sadece AR(1) sürecinde \displaystyle {\phi _1} katsayısı 1 dönem gecikmeli basit otokorelasyon katsayısı \displaystyle {\rho _1}’e eşittir. O halde AR(1) süreci için basit otokorelasyon katsayıları, 1 dönem gecikmeli basit otokorelasyon katsayısı \displaystyle {\rho _1}’in k gecikme uzunluğuna göre üstel bir fonksiyonu olarak ifade edilebilir.

\displaystyle {\rho _1} = {\phi _1}          \displaystyle  \to         \displaystyle {\rho _1} = {\phi _1}

\displaystyle {\rho _2} = \phi _1^2          \displaystyle  \to         \displaystyle {\rho _2} = \rho _1^2

\displaystyle {\rho _3} = \phi _1^3          \displaystyle  \to         \displaystyle {\rho _3} = \rho _1^3

\displaystyle  \vdots

\displaystyle {\rho _k} = \phi _1^k          \displaystyle  \to         \displaystyle {\rho _k} = \rho _1^k

5.5. AR(p) Sürecinin Basit Otokorelasyon Katsayıları (ACF)

AR(p) sürecinin basit otokorelasyon katsayıları (ACF) açısından durağanlık analizi Yule-Walker eşitliklerinden yola çıkılarak kolaylıkla yapılabilir.

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}} + {\omega _t}

Yukarıdaki ifade AR(p) süreci ve k gecikme uzunluğu olmak üzere eşitliğin her iki tarafı da \displaystyle {\varepsilon _{t - k}} ile çarpılır.

\displaystyle {\varepsilon _t}{\varepsilon _{t - k}} = {\phi _1}{\varepsilon _{t - 1}}{\varepsilon _{t - k}} + {\phi _2}{\varepsilon _{t - 2}}{\varepsilon _{t - k}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}}{\varepsilon _{t - k}} + {\omega _t}{\varepsilon _{t - k}}

Denkleme beklenen değer operatörü ilave edilir.

\displaystyle \underbrace {E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]}_{{\gamma _k}} = {\phi _1}\underbrace {E\left[ {{\varepsilon _{t - 1}}{\varepsilon _{t - k}}} \right]}_{{\gamma _{k - 1}}} + {\phi _2}\underbrace {E\left[ {{\varepsilon _{t - 2}}{\varepsilon _{t - k}}} \right]}_{{\gamma _{k - 2}}} +  \ldots  + {\phi _p}\underbrace {E\left[ {{\varepsilon _{t - p}}{\varepsilon _{t - k}}} \right]}_{{\gamma _{k - p}}} + E\left[ {{\omega _t}{\varepsilon _{t - k}}} \right]

Hata terimi \displaystyle {\varepsilon _t}’nin \displaystyle {\varepsilon _{t - k}} ile çarpımının beklenen değeri, \displaystyle \varepsilon  ’nun k dönem gecikmeli kovaryansını ifade eder. \displaystyle \varepsilon  ’nun k dönem gecikmeli kovaryansı da \displaystyle {\gamma _k} ile temsil edilmiştir. Benzer şekilde \displaystyle {\varepsilon _{t - 1}}’in \displaystyle {\varepsilon _{t - k}} ile çarpımının beklenen değeri, \displaystyle \varepsilon  ’nun k-1 dönem gecikmeli kovaryansını ifade etmekte olup \displaystyle {\gamma _{k - 1}} ile temsil edilmiştir. O halde yukarıdaki ifade hata terimi \displaystyle \varepsilon  ’nun kovaryansları türünden ifade edilebilir.

\displaystyle {\gamma _k} = {\phi _1}{\gamma _{k - 1}} + {\phi _2}{\gamma _{k - 2}} +  \ldots  + {\phi _p}{\gamma _{k - p}} + \underbrace {E\left[ {{\omega _t}} \right]}_0E\left[ {{\varepsilon _{t - k}}} \right]

Gecikme uzunluğu \displaystyle k > 0 olmak koşuluyla problemsiz hata terimi \displaystyle {\omega _t}’nin beklenen değeri 0 olduğu için eşitliğin en sağından bulunan ifade 0’a eşittir.
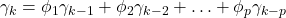
\displaystyle {\gamma _k} = {\phi _1}{\gamma _{k - 1}} + {\phi _2}{\gamma _{k - 2}} +  \ldots  + {\phi _p}{\gamma _{k - p}}

Eşitliğin tüm elemanları hata terimi \displaystyle {\varepsilon _t}’nin varyansını temsil eden \displaystyle {\gamma _0}’a bölünür.

\displaystyle \underbrace {\frac{{{\gamma _k}}}{{{\gamma _0}}}}_{{\rho _k}} = {\phi _1}\underbrace {\frac{{{\gamma _{k - 1}}}}{{{\gamma _0}}}}_{{\rho _{k - 1}}} + {\phi _2}\underbrace {\frac{{{\gamma _{k - 2}}}}{{{\gamma _0}}}}_{{\rho _{k - 2}}} +  \ldots  + {\phi _p}\underbrace {\frac{{{\gamma _{k - p}}}}{{{\gamma _0}}}}_{{\rho _{k - p}}}

Her alternatif gecikme uzunluğunda kovaryansların varyansa bölümü basit otokorelasyon katsayılarına (ACF, Autocorrelation Function) eşittir.
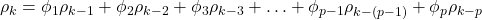
\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}} + {\phi _3}{\rho _{k - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} + {\phi _p}{\rho _{k - p}}

\displaystyle {\rho _k}ve \displaystyle {\rho _{ - k}} birbirine göre simetrik olduğundan \displaystyle {\rho _k} = {\rho _{ - k}}, \displaystyle {\rho _{k - p}} = {\rho _{p - k}}, \displaystyle {\rho _2} = {\rho _{ - 2}} vb. olur. \displaystyle k > 0 olmak üzere yukarıdaki ifadenin her alternatif k gecikmesi için açılımı aşağıda gösterilmiştir.

\displaystyle k = 1 \to {\rho _1} = {\phi _1}{\rho _0} + {\phi _2}{\rho _1} + {\phi _3}{\rho _2} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 2}} + {\phi _p}{\rho _{p - 1}}

\displaystyle k = 2 \to {\rho _2} = {\phi _1}{\rho _1} + {\phi _2}{\rho _0} + {\phi _3}{\rho _1} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 3}} + {\phi _p}{\rho _{p - 2}}

\displaystyle k = 3 \to {\rho _3} = {\phi _1}{\rho _2} + {\phi _2}{\rho _1} + {\phi _3}{\rho _0} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 4}} + {\phi _p}{\rho _{p - 3}}

\displaystyle  \vdots        \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle k = p \to {\rho _p} = {\phi _1}{\rho _{p - 1}} + {\phi _2}{\rho _{p - 2}} + {\phi _3}{\rho _{p - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _1} + {\phi _p}{\rho _0}

\displaystyle k = p + 1 \to {\rho _{p + 1}} = {\phi _1}{\rho _p} + {\phi _2}{\rho _{p - 1}} + {\phi _3}{\rho _{p - 2}} +  \ldots  + {\phi _{p - 1}}{\rho _2} + {\phi _p}{\rho _1}

\displaystyle k = p + 2 \to {\rho _{p + 2}} = {\phi _1}{\rho _{p + 1}} + {\phi _2}{\rho _p} + {\phi _3}{\rho _{p - 1}} +  \ldots  + {\phi _{p - 1}}{\rho _3} + {\phi _p}{\rho _2}

\displaystyle  \vdots        \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle k = k \to {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}} + {\phi _3}{\rho _{k - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} + {\phi _p}{\rho _{k - p}}

\displaystyle {\rho _0} = 1 olduğundan yukarıdaki denklem sisteminde yerine yazılır.

\displaystyle {\rho _1} = \boxed{{\phi _1}} + {\phi _2}{\rho _1} + {\phi _3}{\rho _2} + {\phi _4}{\rho _3} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 2}} + {\phi _p}{\rho _{p - 1}}

\displaystyle {\rho _2} = {\phi _1}{\rho _1} + \boxed{{\phi _2}} + {\phi _3}{\rho _1} + {\phi _4}{\rho _2} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 3}} + {\phi _p}{\rho _{p - 2}}

\displaystyle {\rho _3} = {\phi _1}{\rho _2} + {\phi _2}{\rho _1} + \boxed{{\phi _3}} + {\phi _4}{\rho _1} +  \ldots  + {\phi _{p - 1}}{\rho _{p - 4}} + {\phi _p}{\rho _{p - 3}}

\displaystyle  \vdots        \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle {\rho _p} = {\phi _1}{\rho _{p - 1}} + {\phi _2}{\rho _{p - 2}} + {\phi _3}{\rho _{p - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _1} + \boxed{{\phi _p}}

\displaystyle {\rho _{p + 1}} = {\phi _1}{\rho _p} + {\phi _2}{\rho _{p - 1}} + {\phi _3}{\rho _{p - 2}} +  \ldots  + {\phi _{p - 1}}{\rho _2} + {\phi _p}{\rho _1}

\displaystyle {\rho _{p + 2}} = {\phi _1}{\rho _{p + 1}} + {\phi _2}{\rho _p} + {\phi _3}{\rho _{p - 1}} +  \ldots  + {\phi _{p - 1}}{\rho _3} + {\phi _p}{\rho _2}

\displaystyle  \vdots        \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}} + {\phi _3}{\rho _{k - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} + {\phi _p}{\rho _{k - p}}

AR(p) süreci için ACF’leri hesaplamak amacıyla \displaystyle {\phi _1}, \displaystyle {\phi _2}, \displaystyle {\phi _3}, … , \displaystyle {\phi _k} ifadeleri hariç diğer tüm ifadeler eşitliğin soluna gönderilir.

\displaystyle {\rho _1} - {\phi _2}{\rho _1} - {\phi _3}{\rho _2} - {\phi _4}{\rho _3} -  \ldots  - {\phi _{p - 1}}{\rho _{p - 2}} - {\phi _p}{\rho _{p - 1}} = \boxed{{\phi _1}}

\displaystyle {\rho _2} - {\phi _1}{\rho _1} - {\phi _3}{\rho _1} - {\phi _4}{\rho _2} -  \ldots  - {\phi _{p - 1}}{\rho _{p - 3}} - {\phi _p}{\rho _{p - 2}} = \boxed{{\phi _2}}

\displaystyle {\rho _3} - {\phi _1}{\rho _2} - {\phi _2}{\rho _1} - {\phi _4}{\rho _1} -  \ldots  - {\phi _{p - 1}}{\rho _{p - 4}} - {\phi _p}{\rho _{p - 3}} = \boxed{{\phi _3}}

\displaystyle  \vdots                  \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle {\rho _p} - {\phi _1}{\rho _{p - 1}} - {\phi _2}{\rho _{p - 2}} - {\phi _3}{\rho _{p - 3}} - {\phi _4}{\rho _{p - 4}} -  \ldots  - {\phi _{p - 1}}{\rho _1} = \boxed{{\phi _p}}

\displaystyle {\rho _{p + 1}} - {\phi _1}{\rho _p} - {\phi _2}{\rho _{p - 1}} - {\phi _3}{\rho _{p - 2}} -  \ldots  - {\phi _{p - 1}}{\rho _2} - {\phi _p}{\rho _1} = \boxed0

\displaystyle {\rho _{p + 2}} - {\phi _1}{\rho _{p + 1}} - {\phi _2}{\rho _p} - {\phi _3}{\rho _{p - 1}} -  \ldots  - {\phi _{p - 1}}{\rho _3} - {\phi _p}{\rho _2} = \boxed0

\displaystyle  \vdots        \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle {\rho _k} - {\phi _1}{\rho _{k - 1}} - {\phi _2}{\rho _{k - 2}} - {\phi _3}{\rho _{k - 3}} -  \ldots  - {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} - {\phi _p}{\rho _{k - p}} = \boxed0

Her eşitlik için \displaystyle {\rho _1}, \displaystyle {\rho _2}, \displaystyle {\rho _3}, … , \displaystyle {\rho _{p - 2}}, \displaystyle {\rho _{p - 1}} , … , \displaystyle {\rho _{p + 1}}, \displaystyle {\rho _{p + 2}}  gibi katsayılar alt alta gelecek şekilde denklem sistemi düzenlenir.
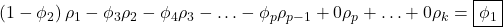
\displaystyle \left( {1 - {\phi _2}} \right){\rho _1} - {\phi _3}{\rho _2} - {\phi _4}{\rho _3} -  \ldots  - {\phi _p}{\rho _{p - 1}} + 0{\rho _p} +  \ldots  + 0{\rho _k} = \boxed{{\phi _1}}

\displaystyle \left( { - {\phi _1} - {\phi _3}} \right){\rho _1} + \left( {1 - {\phi _4}} \right){\rho _2} - {\phi _5}{\rho _3} -  \ldots  + 0{\rho _{p - 1}} + 0{\rho _p} +  \ldots  + 0{\rho _k} = \boxed{{\phi _2}}

\displaystyle \left( { - {\phi _2} - {\phi _4}} \right){\rho _1} + \left( { - {\phi _1} - {\phi _5}} \right){\rho _2} + \left( {1 - {\phi _6}} \right){\rho _3} -  \ldots  + 0{\rho _{p - 1}} + 0{\rho _p} +  \ldots  + 0{\rho _k} = \boxed{{\phi _3}}

\displaystyle  \vdots                  \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle  - {\phi _{p - 1}}{\rho _1} - {\phi _{p - 2}}{\rho _2} - {\phi _{p - 3}}{\rho _3} -  \ldots  - {\phi _1}{\rho _{p - 1}} + {\rho _p} +  \ldots  \ldots  + 0{\rho _k} = \boxed{{\phi _p}}

\displaystyle  - {\phi _p}{\rho _1} - {\phi _{p - 1}}{\rho _2} - {\phi _{p - 2}}{\rho _3} -  \ldots  \ldots  - {\phi _2}{\rho _{p - 1}} - {\phi _1}{\rho _p} +  \ldots  \ldots  + 0{\rho _k} = \boxed0

\displaystyle 0{\rho _1} - {\phi _p}{\rho _2} - {\phi _{p - 1}}{\rho _3} -  \ldots  \ldots  - {\phi _3}{\rho _{p - 1}} - {\phi _2}{\rho _p} +  \ldots  \ldots  \ldots  + 0{\rho _k} = \boxed0

\displaystyle  \vdots                  \displaystyle  \vdots               \displaystyle  \vdots               \displaystyle  \vdots             \displaystyle  \vdots

\displaystyle 0{\rho _1} + 0{\rho _2} + 0{\rho _3} +  \ldots  \ldots  \ldots  \ldots  + 0{\rho _{p - 1}} + 0{\rho _p} +  \ldots  \ldots  \ldots  \ldots  + {\rho _k} = \boxed0

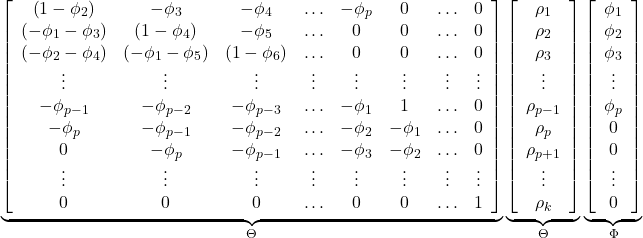
\displaystyle \rho  otokorelasyon katsayı adeti k tane olduğundan, \displaystyle \phi  katsayıları bulunmayan \displaystyle \rho  ’lar 0 çarpanı ile birlikte temsil edilmiştir. Bu çerçevede yukarıdaki denklem sistemi matris formunda aşağıda gösterildiği gibi ifade edilebilir.
\displaystyle \mathop {\underbrace {\left[ {\begin{array}{*{20}{c}} {\left( {1 - {\phi _2}} \right)}&{ - {\phi _3}}&{ - {\phi _4}}& \ldots &{ - {\phi _p}}&0& \ldots &0 \\ {\left( { - {\phi _1} - {\phi _3}} \right)}&{\left( {1 - {\phi _4}} \right)}&{ - {\phi _5}}& \ldots &0&0& \ldots &0 \\ {\left( { - {\phi _2} - {\phi _4}} \right)}&{\left( { - {\phi _1} - {\phi _5}} \right)}&{\left( {1 - {\phi _6}} \right)}& \ldots &0&0& \ldots &0 \\ \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots \\ { - {\phi _{p - 1}}}&{ - {\phi _{p - 2}}}&{ - {\phi _{p - 3}}}& \ldots &{ - {\phi _1}}&1& \ldots &0 \\ { - {\phi _p}}&{ - {\phi _{p - 1}}}&{ - {\phi _{p - 2}}}& \ldots &{ - {\phi _2}}&{ - {\phi _1}}& \ldots &0 \\ 0&{ - {\phi _p}}&{ - {\phi _{p - 1}}}& \ldots &{ - {\phi _3}}&{ - {\phi _2}}& \ldots &0 \\ \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots \\ 0&0&0& \ldots &0&0& \ldots &1 \end{array}} \right]}_\Theta }\nolimits_{} \mathop {\underbrace {\left[ {\begin{array}{*{20}{c}} {{\rho _1}} \\ {{\rho _2}} \\ {{\rho _3}} \\ \vdots \\ {{\rho _{p - 1}}} \\ {{\rho _p}} \\ {{\rho _{p + 1}}} \\ \vdots \\ {{\rho _k}} \end{array}} \right]}_\Theta }\nolimits_{} \mathop {\underbrace {\left[ {\begin{array}{*{20}{c}} {{\phi _1}} \\ {{\phi _2}} \\ {{\phi _3}} \\ \vdots \\ {{\phi _p}} \\ 0 \\ 0 \\ \vdots \\ 0 \end{array}} \right]}_\Phi }\nolimits_{}

\displaystyle \Theta  ifadesi \displaystyle k \times k boyutlarında, \displaystyle \Gamma  ve \displaystyle \Phi  ifadeleri ise \displaystyle k \times 1 boyutlarında yukarıda gösterilen matrisleri temsil etmektedir.

\displaystyle \Theta \Gamma  = \Phi

Yukarıdaki denklem sisteminde bilinmeyenler \displaystyle \Gamma  sütun vektörü elemanları, diğer bir ifadeyle \displaystyle {\rho _1}, \displaystyle {\rho _2}, \displaystyle {\rho _3}, … , \displaystyle {\rho _k} basit otokorelasyon katsayılarıdır. \displaystyle k \times k boyutlarındaki \displaystyle \Theta  matrisi kare matris olup skaler bir değere eşittir. Diğer bir ifadeyle \displaystyle k \times k boyutlarındaki \displaystyle \Theta  matrisi kare matris olduğundan determinantı, sayısal tek bir sonucu vardır.

Sistemi basit otokorelasyon katsayıları (ACF) için çözmek amacıyla soldan sağa doğru \displaystyle \Theta  matrisi içine \displaystyle \Phi  sütun vektörü konulur. Bu işlem Cramer kuralı olarak adlandırılır ve her alternatif \displaystyle \rho  için aşağıda gösterildiği gibi uygulanır.

\displaystyle {\rho _1} = \frac{{\left| {{\Theta _1}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _1} = \left[ {\begin{array}{*{20}{c}}  {\boxed{{\phi _1}}}&{ - {\phi _3}}&{ - {\phi _4}}& \ldots &{ - {\phi _p}}&0& \ldots &0 \\  {\boxed{{\phi _2}}}&{\left( {1 - {\phi _4}} \right)}&{ - {\phi _5}}& \ldots &0&0& \ldots &0 \\  {\boxed{{\phi _3}}}&{\left( { - {\phi _1} - {\phi _5}} \right)}&{\left( {1 - {\phi _6}} \right)}& \ldots &0&0& \ldots &0 \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  {\boxed{{\phi _p}}}&{ - {\phi _{p - 2}}}&{ - {\phi _{p - 3}}}& \ldots &{ - {\phi _1}}&1& \ldots &0 \\  {\boxed0}&{ - {\phi _{p - 1}}}&{ - {\phi _{p - 2}}}& \ldots &{ - {\phi _2}}&{ - {\phi _1}}& \ldots &0 \\  {\boxed0}&{ - {\phi _p}}&{ - {\phi _{p - 1}}}& \ldots &{ - {\phi _3}}&{ - {\phi _2}}& \ldots &0 \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  {\boxed0}&0&0& \ldots &0&0& \ldots &1  \end{array}} \right]

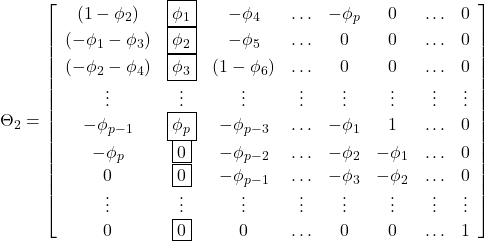
\displaystyle {\rho _2} = \frac{{\left| {{\Theta _2}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _2} = \left[ {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&{\boxed{{\phi _1}}}&{ - {\phi _4}}& \ldots &{ - {\phi _p}}&0& \ldots &0 \\  {\left( { - {\phi _1} - {\phi _3}} \right)}&{\boxed{{\phi _2}}}&{ - {\phi _5}}& \ldots &0&0& \ldots &0 \\  {\left( { - {\phi _2} - {\phi _4}} \right)}&{\boxed{{\phi _3}}}&{\left( {1 - {\phi _6}} \right)}& \ldots &0&0& \ldots &0 \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  { - {\phi _{p - 1}}}&{\boxed{{\phi _p}}}&{ - {\phi _{p - 3}}}& \ldots &{ - {\phi _1}}&1& \ldots &0 \\  { - {\phi _p}}&{\boxed0}&{ - {\phi _{p - 2}}}& \ldots &{ - {\phi _2}}&{ - {\phi _1}}& \ldots &0 \\  0&{\boxed0}&{ - {\phi _{p - 1}}}& \ldots &{ - {\phi _3}}&{ - {\phi _2}}& \ldots &0 \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  0&{\boxed0}&0& \ldots &0&0& \ldots &1  \end{array}} \right]

\displaystyle  \vdots

\displaystyle  \vdots

\displaystyle {\rho _k} = \frac{{\left| {{\Theta _k}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _k} = \left[ {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&{ - {\phi _3}}&{ - {\phi _4}}& \ldots &{ - {\phi _p}}&0& \ldots &{\boxed{{\phi _1}}} \\  {\left( { - {\phi _1} - {\phi _3}} \right)}&{\left( {1 - {\phi _4}} \right)}&{ - {\phi _5}}& \ldots &0&0& \ldots &{\boxed{{\phi _2}}} \\  {\left( { - {\phi _2} - {\phi _4}} \right)}&{\left( { - {\phi _1} - {\phi _5}} \right)}&{\left( {1 - {\phi _6}} \right)}& \ldots &0&0& \ldots &{\boxed{{\phi _3}}} \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  { - {\phi _{p - 1}}}&{ - {\phi _{p - 2}}}&{ - {\phi _{p - 3}}}& \ldots &{ - {\phi _1}}&1& \ldots &{\boxed{{\phi _p}}} \\  { - {\phi _p}}&{ - {\phi _{p - 1}}}&{ - {\phi _{p - 2}}}& \ldots &{ - {\phi _2}}&{ - {\phi _1}}& \ldots &{\boxed0} \\  0&{ - {\phi _p}}&{ - {\phi _{p - 1}}}& \ldots &{ - {\phi _3}}&{ - {\phi _2}}& \ldots &{\boxed0} \\  \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots & \vdots  \\  0&0&0& \ldots &0&0& \ldots &{\boxed0}  \end{array}} \right]

Yukarıdaki açıklamalar çerçevesinde \displaystyle p = 1 ve \displaystyle k = 2 basitleştirici varsayımı altında AR(1) sürecinin 2 dönem gecikmeye kadar basit otokorelasyon katsayıları (ACF) aşağıda gösterilmiştir.

\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}} + {\phi _3}{\rho _{k - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} + {\phi _p}{\rho _{k - p}}

\displaystyle p = 1 ve \displaystyle k = 2 için denklem sistemi açılır.

\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}}

\displaystyle k = 1 \to {\rho _1} = {\phi _1}{\rho _0}

\displaystyle k = 2 \to {\rho _2} = {\phi _1}{\rho _1}

\displaystyle p = 1 olduğu için süreç sadece tek bir \displaystyle \phi  katsayısından oluşan AR(1) süreci olur. \displaystyle k = 2 olduğu için AR(1) sürecinin 2 adet \displaystyle \rho  katsayısı olacaktır.

\displaystyle {\rho _0} = 1 olduğu için denklemde yerine yazılır.

\displaystyle {\rho _1} = {\phi _1}

\displaystyle {\rho _2} = {\phi _1}{\rho _1}

Gecikme uzunluğu \displaystyle k = 2 iken AR(1) sürecini temsil eden yukarıdaki denklem sistemi düzenlenir.

\displaystyle {\rho _1} + 0{\rho _2} = {\phi _1}

\displaystyle  - {\phi _1}{\rho _1} + {\rho _2} = 0

\displaystyle \underbrace {\left[ {\begin{array}{*{20}{c}}  1&0 \\  { - {\phi _1}}&1  \end{array}} \right]}_\Theta \underbrace {\left[ {\begin{array}{*{20}{c}}  {{\rho _1}} \\  {{\rho _2}}  \end{array}} \right]}_\Gamma  = \underbrace {\left[ {\begin{array}{*{20}{c}}  {{\phi _1}} \\  0  \end{array}} \right]}_\Phi

\displaystyle \Theta \Gamma  = \Phi

Cramer kuralı yardımıyla \displaystyle {\rho _1} ve \displaystyle {\rho _2} otokorelasyon katsayıları hesaplanır.

\displaystyle \Theta  = \left| {\begin{array}{*{20}{c}}  1&0 \\  { - {\phi _1}}&1  \end{array}} \right|

\displaystyle 2 \times 2 boyutlarında matrislerin determinantı soldan başlanmak koşuluyla çapraz çarpımların farkına eşittir.

\displaystyle \Theta  = \left| {\begin{array}{*{20}{c}}  1&0 \\  { - {\phi _1}}&1  \end{array}} \right| = 1 \cdot 1 - 0 \cdot \left( { - {\phi _1}} \right) = 1

\displaystyle {\rho _1} = \frac{{\left| {{\Theta _1}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _1} = \left| {\begin{array}{*{20}{c}}  {{\phi _1}}&0 \\  0&1  \end{array}} \right| = {\phi _1} \cdot 1 - 0 \cdot 0 = {\phi _1}

\displaystyle {\rho _1} = \frac{{{\phi _1}}}{1} = {\phi _1}

\displaystyle {\rho _2} = \frac{{\left| {{\Theta _2}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _2} = \left| {\begin{array}{*{20}{c}}  1&{{\phi _1}} \\  { - {\phi _1}}&0  \end{array}} \right| = 1 \cdot 0 - {\phi _1} \cdot \left( { - {\phi _1}} \right) = \phi _1^2

\displaystyle {\rho _2} = \frac{{\phi _1^2}}{1} = \phi _1^2

O halde k gecikme uzunluğunda AR(1) süreci için basit korelasyon katsayıları (ACF) \displaystyle {\rho _k} = \phi _1^k şeklinde olacaktır.

\displaystyle p = 2 ve \displaystyle k = 3 basitleştirici varsayımı altında AR(2) sürecinin 3 dönem gecikmeye kadar basit otokorelasyon katsayıları (ACF) aşağıda gösterilmiştir.

\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}} + {\phi _3}{\rho _{k - 3}} +  \ldots  + {\phi _{p - 1}}{\rho _{k - \left( {p - 1} \right)}} + {\phi _p}{\rho _{k - p}}

\displaystyle p = 2ve \displaystyle k = 3 için denklem sistemi açılır.

\displaystyle {\rho _k} = {\phi _1}{\rho _{k - 1}} + {\phi _2}{\rho _{k - 2}}

\displaystyle k = 1 \to {\rho _1} = {\phi _1}{\rho _0} + {\phi _2}{\rho _1}

\displaystyle k = 2 \to {\rho _2} = {\phi _1}{\rho _1} + {\phi _2}{\rho _0}

\displaystyle k = 3 \to {\rho _3} = {\phi _1}{\rho _2} + {\phi _2}{\rho _1}

Daha önce de ifade edildiği gibi korelasyon katsayıları simetrik olduğundan \displaystyle {\rho _{ - 1}} = {\rho _1} olur. \displaystyle p = 2 olduğu için süreç sadece 2 adet \displaystyle \phi  katsayısından oluşan AR(2) süreci olur. \displaystyle k = 3 olduğu için de AR(2) sürecinin 3 adet \displaystyle \rho  katsayısı vardır. AR(2) süreci için gecikme uzunluğu \displaystyle k = 5 olsaydı 5 adet \displaystyle \rho  katsayısı olacaktı.

\displaystyle {\rho _0} = 1 olduğu için denklemde yerine yazılır.

\displaystyle {\rho _1} = {\phi _1} + {\phi _2}{\rho _1}

\displaystyle {\rho _2} = {\phi _1}{\rho _1} + {\phi _2}

\displaystyle {\rho _3} = {\phi _1}{\rho _2} + {\phi _2}{\rho _1}

Gecikme uzunluğu \displaystyle k = 3 iken AR(2) sürecini temsil eden yukarıdaki denklem sistemi düzenlenir.
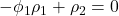
\displaystyle \left( {1 - {\phi _2}} \right){\rho _1} + 0{\rho _2} + 0{\rho _3} = {\phi _1}

\displaystyle \left( { - {\phi _1}} \right){\rho _1} + {\rho _2} + 0{\rho _3} = {\phi _2}

\displaystyle  - {\phi _2}{\rho _1} - {\phi _1}{\rho _2} + {\rho _3} = 0

\displaystyle \underbrace {\left[ {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&0&0 \\  {\left( { - {\phi _1}} \right)}&1&0 \\  { - {\phi _2}}&{ - {\phi _1}}&1  \end{array}} \right]}_\Theta \underbrace {\left[ {\begin{array}{*{20}{c}}  {{\rho _1}} \\  {{\rho _2}} \\  {{\rho _3}}  \end{array}} \right]}_\Gamma  = \underbrace {\left[ {\begin{array}{*{20}{c}}  {{\phi _1}} \\  {{\phi _2}} \\  0  \end{array}} \right]}_\Phi

\displaystyle \Theta \Gamma  = \Phi

Cramer kuralı yardımıyla \displaystyle {\rho _1}, \displaystyle {\rho _2} ve \displaystyle {\rho _3} otokorelasyon katsayıları hesaplanır.

\displaystyle \Theta  = \left| {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&0&0 \\  { - {\phi _1}}&1&0 \\  { - {\phi _2}}&{ - {\phi _1}}&1  \end{array}} \right|

\displaystyle 3 \times 3 boyutlarında matrislerin determinantı Sarrus kuralı yardımıyla aşağıda gösterildiği gibi hesaplanabilir.

\displaystyle \left( {\begin{array}{*{20}{c}}  {\boxed{\left( {1 - {\phi _2}} \right)}}&{\boxed0}&{\boxed0} \\  {\boxed{ - {\phi _1}}}&{\boxed1}&{\boxed0} \\  { - {\phi _2}}&{ - {\phi _1}}&1 \\  {\boxed{\left( {1 - {\phi _2}} \right)}}&{\boxed0}&{\boxed0} \\  {\boxed{ - {\phi _1}}}&{\boxed1}&{\boxed0}  \end{array}} \right)

\displaystyle \left( {\begin{array}{*{20}{c}}  {{{\left( {1 - {\phi _2}} \right)}^ \searrow }}&0&{ \swarrow 0} \\  { - {\phi _1}^ \searrow }&{ \swarrow {1^ \searrow }}&{ \swarrow 0} \\  { \swarrow  - {\phi _2}^ \searrow }&{ \swarrow  - {\phi _1}^ \searrow }&{ \swarrow {1^ \searrow }} \\  { \swarrow \left( {1 - {\phi _2}} \right)}&{ \swarrow {0^ \searrow }}&{{0^ \searrow }} \\  { \swarrow  - {\phi _1}}&1&{{0^ \searrow }}  \end{array}} \right)

\displaystyle \begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right).}&{1.}&1& = &{\underbrace {\left( {1 - {\phi _2}} \right)}_{}} \\  {\left( { - {\phi _1}} \right).}&{\left( { - {\phi _1}} \right).}&0& = &{\underbrace 0_{}} \\  {\left( { - {\phi _2}} \right).}&{0.}&0& = &{\underbrace 0_{}} \\  {}&{}&{}& + &{\_\_\_\_\_} \\  {}&{}&{{{\text{S}}_1}}& = &{\left( {1 - {\phi _2}} \right)}  \end{array}

\displaystyle \begin{array}{*{20}{c}}  {0.}&{1.}&{\left( { - {\phi _2}} \right)}& = &{\underbrace 0_{}} \\  {0.}&{\left( { - {\phi _1}} \right).}&{\left( {1 - {\phi _2}} \right)}& = &{\underbrace 0_{}} \\  {1.}&{0.}&{\left( { - {\phi _1}} \right)}& = &{\underbrace 0_{}} \\  {}&{}&{}& + &{\_\_\_\_\_} \\  {}&{}&{{{\text{S}}_2}}& = &0  \end{array}

\displaystyle \Theta  = {S_1} - {S_2} = \left( {1 - {\phi _2}} \right) - 0 = \left( {1 - {\phi _2}} \right)

\displaystyle {\rho _1} = \frac{{\left| {{\Theta _1}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _1} = \left| {\begin{array}{*{20}{c}}  {{\phi _1}}&0&0 \\  {{\phi _2}}&1&0 \\  0&{ - {\phi _1}}&1  \end{array}} \right|

\displaystyle {\Theta _1} = \left| {\begin{array}{*{20}{c}}  {{\phi _1}}&0&0 \\  {{\phi _2}}&1&0 \\  0&{ - {\phi _1}}&1 \\  {{\phi _1}}&0&0 \\  {{\phi _2}}&1&0  \end{array}} \right| = \left( {{\phi _1} + 0 + 0} \right) - \left( {0 + 0 + 0} \right) = {\phi _1}

\displaystyle {\rho _1} = \frac{{{\phi _1}}}{{\left( {1 - {\phi _2}} \right)}}

\displaystyle {\rho _2} = \frac{{\left| {{\Theta _2}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _2} = \left| {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&{{\phi _1}}&0 \\  { - {\phi _1}}&{{\phi _2}}&0 \\  { - {\phi _2}}&0&1  \end{array}} \right|

\displaystyle {\Theta _2} = \left| {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&{{\phi _1}}&0 \\  { - {\phi _1}}&{{\phi _2}}&0 \\  { - {\phi _2}}&0&1 \\  {\left( {1 - {\phi _2}} \right)}&{{\phi _1}}&0 \\  { - {\phi _1}}&{{\phi _2}}&0  \end{array}} \right|

\displaystyle {\Theta _2} = \left( {\left( {1 - {\phi _2}} \right) \cdot {\phi _2} \cdot 1 + 0 + 0} \right) - \left( {0 + 0 + 1 \cdot {\phi _1} \cdot \left( { - {\phi _1}} \right)} \right)

\displaystyle {\Theta _2} = \left( {1 - {\phi _2}} \right) \cdot {\phi _2} + \phi _1^2

\displaystyle {\rho _2} = \frac{{\left( {1 - {\phi _2}} \right) \cdot {\phi _2} + \phi _1^2}}{{\left( {1 - {\phi _2}} \right)}}

\displaystyle {\rho _3} = \frac{{\left| {{\Theta _3}} \right|}}{{\left| \Theta  \right|}}

\displaystyle {\Theta _3} = \left| {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&0&{{\phi _1}} \\  { - {\phi _1}}&1&{{\phi _2}} \\  { - {\phi _2}}&{ - {\phi _1}}&0  \end{array}} \right|

\displaystyle {\Theta _3} = \left| {\begin{array}{*{20}{c}}  {\left( {1 - {\phi _2}} \right)}&0&{{\phi _1}} \\  { - {\phi _1}}&1&{{\phi _2}} \\  { - {\phi _2}}&{ - {\phi _1}}&0 \\  {\left( {1 - {\phi _2}} \right)}&0&{{\phi _1}} \\  { - {\phi _1}}&1&{{\phi _2}}  \end{array}} \right|

\displaystyle {\Theta _3} = \left( {0 + \left( { - {\phi _1}} \right)\left( { - {\phi _1}} \right){\phi _1} + 0} \right) - \left( {{\phi _1} \cdot 1 \cdot \left( { - {\phi _2}} \right) + {\phi _2} \cdot \left( { - {\phi _1}} \right) \cdot \left( {1 - {\phi _2}} \right) + 0} \right)

\displaystyle {\Theta _3} = \phi _1^3 + {\phi _1}{\phi _2} + {\phi _1}{\phi _2}\left( {1 - {\phi _2}} \right)

\displaystyle {\rho _3} = \frac{{\phi _1^3 + {\phi _1}{\phi _2} + {\phi _1}{\phi _2}\left( {1 - {\phi _2}} \right)}}{{\left( {1 - {\phi _2}} \right)}}

AR(2) süreci için basit otokorelasyon katsayıları (ACF) aşağıda gösterilmiştir.
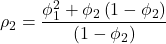
\displaystyle {\rho _1} = \frac{{{\phi _1}}}{{\left( {1 - {\phi _2}} \right)}}

\displaystyle {\rho _2} = \frac{{\phi _1^2 + {\phi _2}\left( {1 - {\phi _2}} \right)}}{{\left( {1 - {\phi _2}} \right)}}

\displaystyle {\rho _3} = \frac{{\phi _1^3 + {\phi _1}{\phi _2} + {\phi _1}{\phi _2}\left( {1 - {\phi _2}} \right)}}{{\left( {1 - {\phi _2}} \right)}}

Durağanlık koşulları esas modelin hata terimi \displaystyle \varepsilon  ’nun varyansı üzerinden AR(p) Sürecinin Varyansı bölümünde ele alınacaktır.


İshak Kutlu, Ekonometri Notları

Yorum Yap

İshak Kutlu

Veri & Otomasyon Uzmanı

Kurumsal iş akışlarını düzenleyen veri odaklı otomasyon sistemleri ve makine öğrenmesi tabanlı çözümler geliştirir. Gerçek operasyonel süreçler için ölçeklenebilir ve izlenebilir yapılar tasarlar.

YouTube   YouTube   YouTube   YouTube