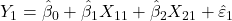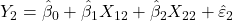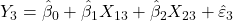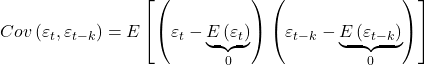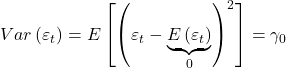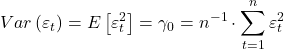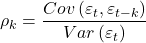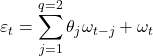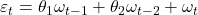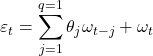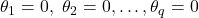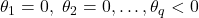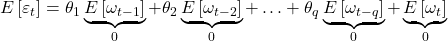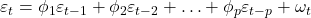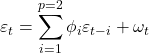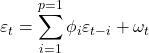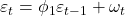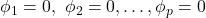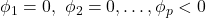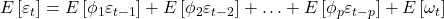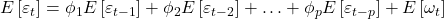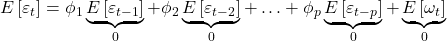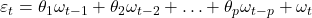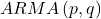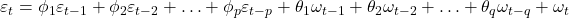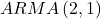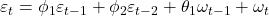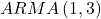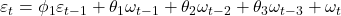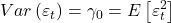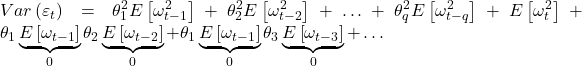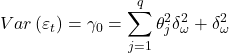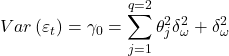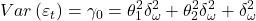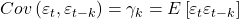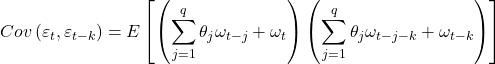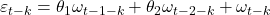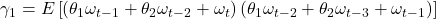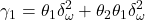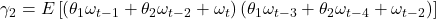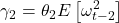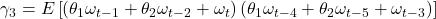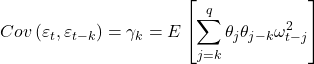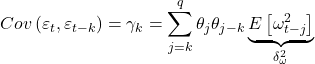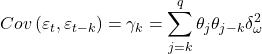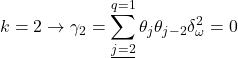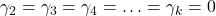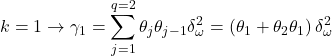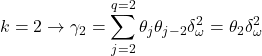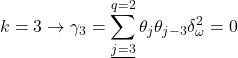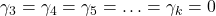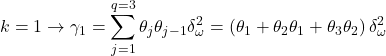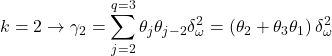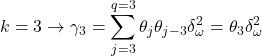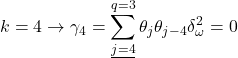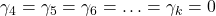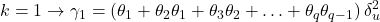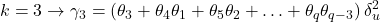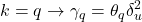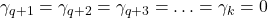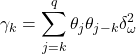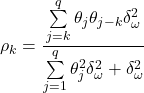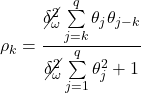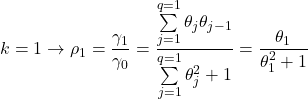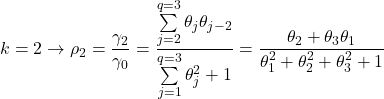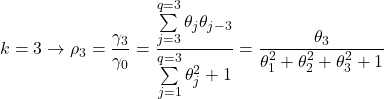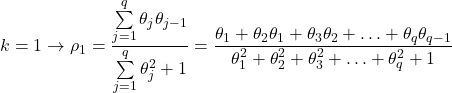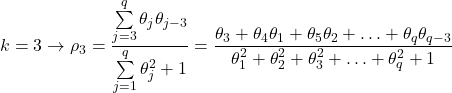
Otokorelasyon, Ardışık Bağımlılık veya İçsel Bağıntı Sorunu – 1

O

1.   Temel Kavramlar

Aşağıdaki gibi sabiti ve iki açıklayıcı değişkeni bulunan temsili bir modelimiz olsun.

\displaystyle {Y_t} = {\beta _0} + {\beta _1}{X_{1t}} + {\beta _2}{X_{2t}} + {\varepsilon _t}

n gözlem sayısı olmak üzere yukarıdaki modele \displaystyle \beta  parametrelerini tahmin etmek amacıyla EKK uygulandığında, hata terimlerini temsil eden \displaystyle {\varepsilon _t}’lerin de n tane sayısal tahmin değeri \displaystyle ({\hat \varepsilon _t}) elde edilmiş olacaktır.

\displaystyle {Y_1} = {\hat \beta _0} + {\hat \beta _1}{X_{11}} + {\hat \beta _2}{X_{21}} + {\hat \varepsilon _1}

\displaystyle {Y_2} = {\hat \beta _0} + {\hat \beta _1}{X_{12}} + {\hat \beta _2}{X_{22}} + {\hat \varepsilon _2}

\displaystyle {Y_3} = {\hat \beta _0} + {\hat \beta _1}{X_{13}} + {\hat \beta _2}{X_{23}} + {\hat \varepsilon _3}

\displaystyle  \vdots

\displaystyle {Y_n} = {\hat \beta _0} + {\hat \beta _1}{X_{1n}} + {\hat \beta _2}{X_{2n}} + {\hat \varepsilon _n}

\displaystyle {\varepsilon _t} ile \displaystyle {\varepsilon _t}‘nin tahmin değerini temsil eden \displaystyle {\hat \varepsilon _t} ifadesi asimptotik açıdan (gözlem sayısı n sonsuza giderken) birbirine eşit olup birbirlerinin yerine kullanılabilir.

t gözlem sırasını, k gecikme uzunluğunu temsil etmek üzere \displaystyle {\varepsilon _t}’nin kovaryansları aşağıdaki gibi hesaplanır.
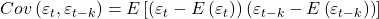
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {{\varepsilon _t} - E\left( {{\varepsilon _t}} \right)} \right)\left( {{\varepsilon _{t - k}} - E\left( {{\varepsilon _{t - k}}} \right)} \right)} \right]

Hata terimi \displaystyle {\varepsilon _t}’lerin beklenen değerleri sabit ve 0’a eşittir;\displaystyle E\left( {{\varepsilon _t}} \right) = 0, \displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = 0, \displaystyle E\left( {{\varepsilon _{t - 2}}} \right) = 0, … , \displaystyle E\left( {{\varepsilon _{t - k}}} \right) = 0.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {{\varepsilon _t} - \underbrace {E\left( {{\varepsilon _t}} \right)}_0} \right)\left( {{\varepsilon _{t - k}} - \underbrace {E\left( {{\varepsilon _{t - k}}} \right)}_0} \right)} \right]

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

Genel doğrusal modelin varsayımlarından biri de modelin hata terimlerinin kovaryanslarının 0’a eşit olduğudur.
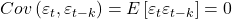
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right] = 0

Modelin hata terimlerinin kovaryanslarının 0’a eşit olmaması, hata terimlerinin birbiriyle ardışık olarak ilişkili olduğu anlamına gelir.
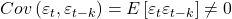
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right] \ne 0

k gecikme uzunluğu \displaystyle 0 < k < n aralığında ve \displaystyle {\gamma _k} hata terimi \displaystyle {\varepsilon _t}’nin kovaryanslarını temsil etmek üzere k=1 iken hata terimi \displaystyle {\varepsilon _t}’nin kovaryansı n-1 adet gözlem ile hesaplanır.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - 1}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - 1}}} \right] = {\gamma _1} = {\left( {n - 1} \right)^{ - 1}} \cdot \sum\limits_{t = 2}^n {{\varepsilon _t}{\varepsilon _{t - 1}}}

Yukarıda hata terimi \displaystyle {\varepsilon _t}’nin 1 dönem gecikmeli kovaryansını temsil eden toplam sembolü ile belirtilen ifadenin açılımı aşağıda gösterilmiştir.

\displaystyle {\left( {n - 1} \right)^{ - 1}} \cdot \sum\limits_{t = 2}^n {{\varepsilon _t}{\varepsilon _{t - 1}}}  = \frac{{{\varepsilon _2}{\varepsilon _1} + {\varepsilon _3}{\varepsilon _2} + {\varepsilon _4}{\varepsilon _3} +  \ldots  + {\varepsilon _n}{\varepsilon _{n - 1}}}}{{n - 1}} = {\gamma _1}

Benzer şekilde gecikme uzunluğu k=2 iken hata terimi \displaystyle {\varepsilon _t}’nin kovaryansı n-2 adet gözlem ile hesaplanır.
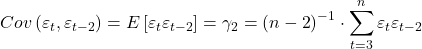
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - 2}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - 2}}} \right] = {\gamma _2} = {\left( {n - 2} \right)^{ - 1}} \cdot \sum\limits_{t = 3}^n {{\varepsilon _t}{\varepsilon _{t - 2}}}

Gecikme uzunluğu k iken de hata terimi \displaystyle {\varepsilon _t}’nin kovaryansı n-k adet gözlem ile hesaplanır.
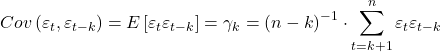
\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right] = {\gamma _k} = {\left( {n - k} \right)^{ - 1}} \cdot \sum\limits_{t = k + 1}^n {{\varepsilon _t}{\varepsilon _{t - k}}}

\displaystyle {\gamma _0} \displaystyle {\varepsilon _t}’nin varyansını temsil etmek üzere aşağıdaki gibi hesaplanır.
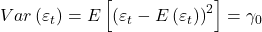
\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {{\varepsilon _t} - E\left( {{\varepsilon _t}} \right)} \right)}^2}} \right] = {\gamma _0}

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {{\varepsilon _t} - \underbrace {E\left( {{\varepsilon _t}} \right)}_0} \right)}^2}} \right] = {\gamma _0}

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {\varepsilon _t^2} \right] = {\gamma _0} = {n^{ - 1}} \cdot \sum\limits_{t = 1}^n {\varepsilon _t^2}

Yukarıda hata terimi \displaystyle {\varepsilon _t}’nin varyansını temsil eden toplam sembolü ile belirtilen ifadenin açılımı aşağıda gösterilmiştir.
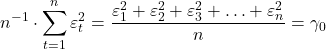
\displaystyle {n^{ - 1}} \cdot \sum\limits_{t = 1}^n {\varepsilon _t^2}  = \frac{{\varepsilon _1^2 + \varepsilon _2^2 + \varepsilon _3^2 +  \ldots  + \varepsilon _n^2}}{n} = {\gamma _0}

Rassal iki değişken arasındaki ilişkinin yönünü ve gücünü temsil eden basit korelasyon katsayısı \displaystyle \rho  ile simgelenmiş olup değişkenlerin kovaryansının standart hatalarına bölümü olarak tanımlanabilir.

X ve Y gözlem sayıları eşit rassal iki değişken olmak üzere X ile Y arasındaki basit korelasyon katsayısı aşağıdaki gibi hesaplanır.
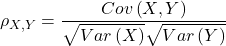
\displaystyle {\rho _{X,Y}} = \frac{{Cov\left( {X,Y} \right)}}{{\sqrt {Var\left( X \right)} \sqrt {Var\left( Y \right)} }}

Bilindiği gibi bir rassal değişkenin varyansının karekökü o değişkenin standart hatasını ifade eder. Basit korelasyon katsayısı \displaystyle  - 1 \leqslant \rho  \leqslant 1 arasında değerler alabilir. Basit korelasyon katsayısı negatif iken değişkenler arasındaki ilişkinin ters yönlü, pozitif iken aynı yönlü olduğu anlamına gelir. \displaystyle \left| \rho  \right| 1’e yaklaştıkça değişkenler arasındaki ilişkinin güçlü, \displaystyle \left| \rho  \right| 0’a yaklaştıkça değişkenler arasındaki ilişkinin zayıf olduğu sonucuna varılır.

Basit otokorelasyon katsayıları (Autocorrelation Function, ACF) ise bir rassal değişkenin kendi gecikmeleri ile olan korelasyonlarını ifade eder. k gecikme uzunluğundaki \displaystyle {\varepsilon _t} rassal değişkenin basit otokorelasyon katsayıları (ACF) \displaystyle {\rho _k} ile simgelenmiştir.

\displaystyle {\rho _k} = \frac{{Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right)}}{{\sqrt {Var\left( {{\varepsilon _t}} \right)} \sqrt {Var\left( {{\varepsilon _{t - k}}} \right)} }}

Problemsiz hata terimi \displaystyle {\varepsilon _t}’nin varyansı sabit kabul edildiğinden \displaystyle Var\left( {{\varepsilon _t}} \right) ile \displaystyle Var\left( {{\varepsilon _{t - k}}} \right) birbirlerine eşit olup birbirleri yerine kullanılabilir.
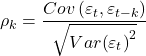
\displaystyle {\rho _k} = \frac{{Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right)}}{{\sqrt {Var{{\left( {{\varepsilon _t}} \right)}^2}} }}

\displaystyle {\rho _k} = \frac{{Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right)}}{{Var\left( {{\varepsilon _t}} \right)}}

\displaystyle {\rho _k} = \frac{{E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]}}{{E\left[ {\varepsilon _t^2} \right]}}

Gecikme uzunluğu k iken \displaystyle {\gamma _k} hata terimi \displaystyle {\varepsilon _t}’nin kovaryanslarını ve \displaystyle {\gamma _0} varyansını temsil etmek üzere \displaystyle {\rho _k} aşağıdaki gibi ifade edilebilir.

\displaystyle {\rho _k} = \frac{{{\gamma _k}}}{{{\gamma _0}}}

\displaystyle k = 0 iken basit otokorelasyon katsayısı 1’e eşit olacaktır.

\displaystyle {\rho _0} = \frac{{\cancel{{{\gamma _0}}}}}{{\cancel{{{\gamma _0}}}}}

\displaystyle {\rho _0} = 1

Diğer bir ifadeyle hata terimi \displaystyle {\varepsilon _t}’nin 0 dönem gecikmeli kovaryansı varyansına eşit olduğundan gecikme uzunluğu 0 iken \displaystyle {\varepsilon _t}için basit otokorelasyon katsayısı 1’e eşittir.
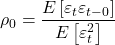
\displaystyle {\rho _k} = \frac{{E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]}}{{E\left[ {\varepsilon _t^2} \right]}}

\displaystyle {\rho _0} = \frac{{E\left[ {{\varepsilon _t}{\varepsilon _{t - 0}}} \right]}}{{E\left[ {\varepsilon _t^2} \right]}}

\displaystyle {\rho _0} = \frac{{\cancel{{E\left[ {\varepsilon _t^2} \right]}}}}{{\cancel{{E\left[ {\varepsilon _t^2} \right]}}}}

\displaystyle {\rho _0} = 1

2.   Otokorelasyonun Sebepleri ve Sonuçları

Otokorelasyon sorunu modelde olması gereken bir değişkenin bulunmaması (dışlanan değişken sorunu), modelin matematiksel kalıbının yanlış seçilmesi, durağan olmayan zaman serilerinin kullanılması gibi nedenlerden kaynaklanabilir.

Otokorelasyon sorunu söz konusu iken EKK sapmasızlık özelliğini korumasına rağmen, minimum varyans özelliğini kaybettiği için etkinlik özelliğini kaybeder ve t, F, \displaystyle {\chi ^2} ve \displaystyle {R^2} istatistikleri yukarı yönde sapmalı olur ve hipotez testleri güvenirliklerini kaybeder.

3.   Otokorelasyonun Yapısı

Hata terimi \displaystyle {\varepsilon _t}’nin gecikmeli değerleri ile ilişkisini temsil eden otokorelasyon temel olarak üç yapısal formda değerlendirilecektir.

  1. MA (hareketli ortalamalar, moving averages) süreci
  2. AR (otoregresif, autoregressive) süreci
  3. ARMA (otoregresif hareketli ortalamalar, autoregressive moving averages) süreci

3.1. MA Süreci

Hata terimi \displaystyle {\varepsilon _t}’nin aşağıda gösterildiği gibi problemsiz (white noise) hata terimlerinin gecikmeli değerleri ile ilişkili olduğu süreç hareketli ortalamalar (moving averages, MA) süreci olarak adlandırılır.
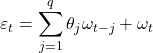
\displaystyle {\varepsilon _t} = \sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}}  + {\omega _t}

\displaystyle \theta  ’lar katsayıları, q MA sürecinin sırasını, t gözlem sırasını, \displaystyle {\omega _t} ve \displaystyle {\omega _{t - j}} problemsiz (white noise) hata terimini ve gecikmelerini temsil etmektedir.

Yukarıdaki ifade MA(q) süreci olarak adlandırılır ve açılımı aşağıda gösterilmiştir.
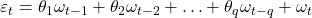
\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _q}{\omega _{t - q}} + {\omega _t}

\displaystyle q = 2 ise MA (2) süreci olarak adlandırılır.

\displaystyle {\varepsilon _t} = \sum\limits_{j = 1}^{q = 2} {{\theta _j}{\omega _{t - j}}}  + {\omega _t}

\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}

Benzer şekilde \displaystyle q = 1 ise MA(1) süreci olarak adlandırılır.

\displaystyle {\varepsilon _t} = \sum\limits_{j = 1}^{q = 1} {{\theta _j}{\omega _{t - j}}}  + {\omega _t}

\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\omega _t}

MA(1) süreci için \displaystyle {\theta _1} = 0 iken birinci sıra otokorelasyonun olmadığı; \displaystyle {\theta _1} > 0 iken pozitif ve \displaystyle {\theta _1} < 0 iken negatif birinci sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}

MA(2) süreci için \displaystyle {\theta _1} = 0 ve \displaystyle {\theta _2} = 0 iken birinci ve ikinci sıra otokorelasyonun olmadığı, \displaystyle {\theta _1} = 0 ve \displaystyle {\theta _2} > 0 iken sadece pozitif ikinci sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _q}{\omega _{t - q}} + {\omega _t}

MA(q) süreci için \displaystyle {\theta _1} = 0,{\text{ }}{\theta _2} = 0, \ldots ,{\theta _q} = 0 iken otokorelasyonun olmadığı \displaystyle {\theta _1} = 0,{\text{ }}{\theta _2} = 0, \ldots ,{\theta _q} < 0 iken sadece negatif q. sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\omega _t}ve \displaystyle {\omega _{t - j}}’lerin beklenen değerleri 0’a eşit olduğu için MA sürecinin de sabit terimi yoktur. Söz gelimi MA(q) sürecini temsil eden yukarıdaki ifadeye beklenen değer operatörü ilave edilecek olursa \displaystyle {\varepsilon _t}’nin beklenen değeri 0’a eşit olacaktır.

\displaystyle E\left[ {{\varepsilon _t}} \right] = E\left[ {{\theta _1}{\omega _{t - 1}}} \right] + E\left[ {{\theta _2}{\omega _{t - 2}}} \right] +  \ldots  + E\left[ {{\theta _q}{\omega _{t - q}}} \right] + E\left[ {{\omega _t}} \right]

\displaystyle \theta  ’lar birer sabit ve sabitlerin beklenen değeri kendisine eşit olduğundan beklenen değer operatörünün dışında belirtilebilir.

\displaystyle E\left[ {{\varepsilon _t}} \right] = {\theta _1}E\left[ {{\omega _{t - 1}}} \right] + {\theta _2}E\left[ {{\omega _{t - 2}}} \right] +  \ldots  + {\theta _q}E\left[ {{\omega _{t - q}}} \right] + E\left[ {{\omega _t}} \right]

Problemsiz (white noise) hata terimi \displaystyle {\omega _t}’lerin beklenen değerleri sabit ve 0’a eşittir; \displaystyle E\left( {{\omega _t}} \right) = 0, \displaystyle E\left( {{\omega _{t - 1}}} \right) = 0, \displaystyle E\left( {{\omega _{t - 2}}} \right) = 0, … , \displaystyle E\left( {{\omega _{t - q}}} \right) = 0.

\displaystyle E\left[ {{\varepsilon _t}} \right] = {\theta _1}\underbrace {E\left[ {{\omega _{t - 1}}} \right]}_0 + {\theta _2}\underbrace {E\left[ {{\omega _{t - 2}}} \right]}_0 +  \ldots  + {\theta _q}\underbrace {E\left[ {{\omega _{t - q}}} \right]}_0 + \underbrace {E\left[ {{\omega _t}} \right]}_0

\displaystyle E\left[ {{\varepsilon _t}} \right] = 0

3.2. AR Süreci

Hata terimi \displaystyle {\varepsilon _t}’nin aşağıda gösterildiği gibi kendinden önceki değerleri ile ilişkili olduğu süreç otoregresif (autoregressive, AR) süreç olarak adlandırılır.

\displaystyle {\varepsilon _t} = \sum\limits_{i = 1}^p {{\phi _i}{\varepsilon _{t - i}}}  + {\omega _t}

\displaystyle \phi  ’ler katsayıları, p AR sürecinin sırasını, t gözlem sırasını, \displaystyle {\omega _t} problemsiz (white noise) hata terimini ve \displaystyle {\varepsilon _{t - i}} ise esas modelin hata teriminin gecikmelerini temsil etmektedir.

Yukarıdaki ifade AR(p) süreci olarak adlandırılır ve açılımı aşağıda gösterilmiştir.

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}} + {\omega _t}

\displaystyle p = 2 ise AR(2) süreci olarak adlandırılır.

\displaystyle {\varepsilon _t} = \sum\limits_{i = 1}^{p = 2} {{\phi _i}{\varepsilon _{t - i}}}  + {\omega _t}

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} + {\omega _t}

Benzer şekilde \displaystyle p = 1 ise AR(1) süreci olarak adlandırılır.

\displaystyle {\varepsilon _t} = \sum\limits_{i = 1}^{p = 1} {{\phi _i}{\varepsilon _{t - i}}}  + {\omega _t}

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\omega _t}

AR(1) süreci için \displaystyle {\phi _1} = 0 iken birinci sıra otokorelasyonun olmadığı; \displaystyle {\phi _1} > 0 iken pozitif ve \displaystyle {\phi _1} < 0 iken negatif birinci sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} + {\omega _t}

AR(2) süreci için \displaystyle {\phi _1} = 0 ve \displaystyle {\phi _2} = 0 iken birinci ve ikinci sıra otokorelasyonun olmadığı, \displaystyle {\phi _1} = 0 ve \displaystyle {\phi _2} > 0 iken sadece pozitif ikinci sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}} + {\omega _t}

AR(p) süreci için \displaystyle {\phi _1} = 0,{\text{ }}{\phi _2} = 0, \ldots ,{\phi _p} = 0 iken otokorelasyonun olmadığı \displaystyle {\phi _1} = 0,{\text{ }}{\phi _2} = 0, \ldots ,{\phi _p} < 0 iken sadece negatif p. sıra otokorelasyonun olduğu anlamına gelir.

\displaystyle {\varepsilon _t} ve \displaystyle {\omega _t}’nin beklenen değerleri 0’a eşit olduğu için AR sürecinin sabit terimi yoktur. Söz gelimi AR(p) sürecini temsil eden yukarıdaki ifadeye beklenen değer operatörü ilave edilecek olursa \displaystyle {\varepsilon _t}’nin beklenen değeri 0’a eşit olacaktır.
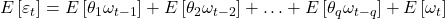
\displaystyle E\left[ {{\varepsilon _t}} \right] = E\left[ {{\phi _1}{\varepsilon _{t - 1}}} \right] + E\left[ {{\phi _2}{\varepsilon _{t - 2}}} \right] +  \ldots  + E\left[ {{\phi _p}{\varepsilon _{t - p}}} \right] + E\left[ {{\omega _t}} \right]

\displaystyle \phi  ’ler birer sabit ve sabitlerin beklenen değeri kendisine eşit olduğundan beklenen değer operatörünün dışında belirtilebilir.
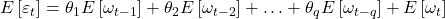
\displaystyle E\left[ {{\varepsilon _t}} \right] = {\phi _1}E\left[ {{\varepsilon _{t - 1}}} \right] + {\phi _2}E\left[ {{\varepsilon _{t - 2}}} \right] +  \ldots  + {\phi _p}E\left[ {{\varepsilon _{t - p}}} \right] + E\left[ {{\omega _t}} \right]

Hata terimi \displaystyle {\varepsilon _t}’lerin beklenen değerleri sabit ve 0’a eşittir;\displaystyle E\left( {{\varepsilon _t}} \right) = 0, \displaystyle E\left( {{\varepsilon _{t - 1}}} \right) = 0, \displaystyle E\left( {{\varepsilon _{t - 2}}} \right) = 0, … , \displaystyle E\left( {{\varepsilon _{t - p}}} \right) = 0. Benzer şekilde problemsiz (white noise) hata terimini temsil eden \displaystyle {\omega _t}‘nin beklenen değeri de 0’a eşittir;\displaystyle E\left[ {{\omega _t}} \right] = 0.

\displaystyle E\left[ {{\varepsilon _t}} \right] = {\phi _1}\underbrace {E\left[ {{\varepsilon _{t - 1}}} \right]}_0 + {\phi _2}\underbrace {E\left[ {{\varepsilon _{t - 2}}} \right]}_0 +  \ldots  + {\phi _p}\underbrace {E\left[ {{\varepsilon _{t - p}}} \right]}_0 + \underbrace {E\left[ {{\omega _t}} \right]}_0

\displaystyle E\left[ {{\varepsilon _t}} \right] = 0

3.3. ARMA Süreci

Hata terimi \displaystyle {\varepsilon _t}’nin otokorelasyonu aşağıda gösterildiği gibi AR ve MA süreçlerinin bileşimi şeklinde ise ARMA süreci olarak adlandırılır.
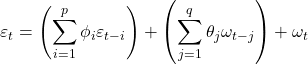
\displaystyle {\varepsilon _t} = \left( {\sum\limits_{i = 1}^p {{\phi _i}{\varepsilon _{t - i}}} } \right) + \left( {\sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}} } \right) + {\omega _t}

\displaystyle AR\left( p \right)                    \displaystyle  \to         \displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}} + {\omega _t}

\displaystyle MA\left( q \right)                   \displaystyle  \to         \displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _p}{\omega _{t - p}} + {\omega _t}

\displaystyle ARMA\left( {p,q} \right)         \displaystyle  \to         \displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} +  \ldots  + {\phi _p}{\varepsilon _{t - p}} + {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _q}{\omega _{t - q}} + {\omega _t}

\displaystyle ARMA\left( {2,1} \right)         \displaystyle  \to         \displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\phi _2}{\varepsilon _{t - 2}} + {\theta _1}{\omega _{t - 1}} + {\omega _t}

\displaystyle ARMA\left( {1,3} \right)         \displaystyle  \to         \displaystyle {\varepsilon _t} = {\phi _1}{\varepsilon _{t - 1}} + {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\theta _3}{\omega _{t - 3}} + {\omega _t}

4. MA(q) Süreci için Durağanlık Analizi

MA(q) sürecinin durağanlık analizi \displaystyle {\varepsilon _t}’nin beklenen değeri, varyansı, kovaryansları ve basit korelasyon katsayıları (Autocorrelation Function, ACF) için dört ayrı kategoride yapılacaktır.

4.1. MA(q) Sürecinin Beklenen Değeri

MA(q) süreci için \displaystyle {\varepsilon _t}’nin beklenen değeri aşağıda gösterilmiştir.

\displaystyle {\varepsilon _t} = \sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}}  + {\omega _t}

\displaystyle E\left( {{\varepsilon _t}} \right) = E\left( {\sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}} } \right) + E\left( {{\omega _t}} \right)

Problemsiz hata terimi \displaystyle \omega  ’nın \displaystyle {\omega _t}, \displaystyle {\omega _{t - 1}}, \displaystyle {\omega _{t - 2}}, \displaystyle {\omega _{t - 3}} gibi alternatif tüm gecikmelerinde beklenen değeri daima 0’a eşittir.
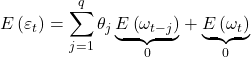
\displaystyle E\left( {{\varepsilon _t}} \right) = \sum\limits_{j = 1}^q {{\theta _j}\underbrace {E\left( {{\omega _{t - j}}} \right)}_0}  + \underbrace {E\left( {{\omega _t}} \right)}_0

\displaystyle E\left( {{\varepsilon _t}} \right) = 0

MA(q) süreci için \displaystyle \theta  \ne 0 iken bile esas modelin hata terimi \displaystyle {\varepsilon _t}’nin beklenen değeri genel doğrusal modelin varsayımına uygun olarak 0’a eşittir.

4.2. MA(q) Sürecinin Varyansı

MA(q) süreci için \displaystyle {\varepsilon _t}’nin varyansı aşağıda gösterilmiştir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = E\left[ {\varepsilon _t^2} \right]

\displaystyle {\varepsilon _t} = \sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}}  + {\omega _t} olduğundan denklemde yerine yazılır.

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {\sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}}  + {\omega _t}} \right)}^2}} \right]

Problemsiz (white noise) hata terimi \displaystyle \omega  ’nın çapraz çarpımlarının beklenen değeri 0’a eşit olduğundan denklemde sadece \displaystyle \omega  ’ların karelerinin beklenen değerleri kalacaktır.
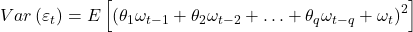
\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _q}{\omega _{t - q}} + {\omega _t}

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {{{\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} +  \ldots  + {\theta _q}{\omega _{t - q}} + {\omega _t}} \right)}^2}} \right]

\displaystyle Var\left( {{\varepsilon _t}} \right) = E\left[ {\left( {\theta _1^2\omega _{t - 1}^2 + \theta _2^2\omega _{t - 2}^2 +  \ldots  + \theta _q^2\omega _{t - q}^2 + \omega _t^2 + {\theta _1}{\omega _{t - 1}}{\theta _2}{\omega _{t - 2}} + {\theta _1}{\omega _{t - 1}}{\theta _3}{\omega _{t - 3}} +  \ldots } \right)} \right]

\displaystyle Var\left( {{\varepsilon _t}} \right) = \theta _1^2E\left[ {\omega _{t - 1}^2} \right] + \theta _2^2E\left[ {\omega _{t - 2}^2} \right] +  \ldots  + \theta _q^2E\left[ {\omega _{t - q}^2} \right] + E\left[ {\omega _t^2} \right] + {\theta _1}\underbrace {E\left[ {{\omega _{t - 1}}} \right]}_0{\theta _2}\underbrace {E\left[ {{\omega _{t - 2}}} \right]}_0 + {\theta _1}\underbrace {E\left[ {{\omega _{t - 1}}} \right]}_0{\theta _3}\underbrace {E\left[ {{\omega _{t - 3}}} \right]}_0 +  \ldots

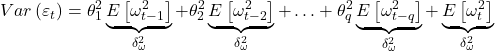
\displaystyle Var\left( {{\varepsilon _t}} \right) = \theta _1^2\underbrace {E\left[ {\omega _{t - 1}^2} \right]}_{\delta _\omega ^2} + \theta _2^2\underbrace {E\left[ {\omega _{t - 2}^2} \right]}_{\delta _\omega ^2} +  \ldots  + \theta _q^2\underbrace {E\left[ {\omega _{t - q}^2} \right]}_{\delta _\omega ^2} + \underbrace {E\left[ {\omega _t^2} \right]}_{\delta _\omega ^2}

\displaystyle \omega  ’ların karelerinin beklenen değerleri ise \displaystyle \delta _\omega ^2 ile temsil edilen problemsiz hata terimi \displaystyle \omega  ’nın sabit olan varyansına eşittir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = \theta _1^2\delta _\omega ^2 + \theta _2^2\delta _\omega ^2 +  \ldots  + \theta _q^2\delta _\omega ^2 + \delta _\omega ^2

MA(q) süreci için \displaystyle {\varepsilon _t}’nin varyansını ifade eden yukarıdaki denklem toplam sembolü ile daha sade ifade edilebilir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = \sum\limits_{j = 1}^q {\theta _j^2\delta _\omega ^2}  + \delta _\omega ^2

MA(q) süreci için \displaystyle \theta  \ne 0 iken bile esas modelin hata terimi \displaystyle {\varepsilon _t}’nin varyansı genel doğrusal modelin varsayımına uygun olarak \displaystyle {\gamma _0} gibi bir sabite eşittir.

MA(1) süreci için diğer bir ifadeyle \displaystyle q = 1iken \displaystyle {\varepsilon _t}’nin varyansı yukarıdaki denklemden hareketle kolaylıkla hesaplanabilir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = \sum\limits_{j = 1}^{q = 1} {\theta _j^2\delta _\omega ^2}  + \delta _\omega ^2

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = \theta _1^2\delta _\omega ^2 + \delta _\omega ^2

Benzer şekilde MA(2) süreci için \displaystyle {\varepsilon _t}’nin varyansı aşağıda gösterilmiştir.

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = \sum\limits_{j = 1}^{q = 2} {\theta _j^2\delta _\omega ^2}  + \delta _\omega ^2

\displaystyle Var\left( {{\varepsilon _t}} \right) = {\gamma _0} = \theta _1^2\delta _\omega ^2 + \theta _2^2\delta _\omega ^2 + \delta _\omega ^2

Dikkat edilirse farklı MA süreçleri için \displaystyle {\varepsilon _t}’nin varyansı \displaystyle {\gamma _0} gibi aynı sabit ile ifade edilmiştir. Esasında farklı MA süreçlerinde elbette farklı sayısal değerlere sahip \displaystyle {\varepsilon _t}’nin varyansları vardır. Herhangi bir MA sürecinde \displaystyle {\varepsilon _t}’nin varyansının gözlem sırası t’den bağımsız olduğunu, yani sabit olduğunu vurgulamak amacıyla alternatif MA süreçleri için de \displaystyle {\varepsilon _t}’nin varyansı \displaystyle {\gamma _0} gibi bir sabit ile temsil edilmiştir.

4.3. MA(q) Sürecinin Kovaryansları

k gecikme uzunluğu olmak üzere MA(q) süreci için \displaystyle {\varepsilon _t}’nin kovaryansları aşağıda gösterilmiştir.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = {\gamma _k} = E\left[ {{\varepsilon _t}{\varepsilon _{t - k}}} \right]

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = E\left[ {\left( {\sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j}}}  + {\omega _t}} \right)\left( {\sum\limits_{j = 1}^q {{\theta _j}{\omega _{t - j - k}}}  + {\omega _{t - k}}} \right)} \right]

Yukarıda varyans analizinde ifade edildiği gibi problemsiz (white noise) hata terimi \displaystyle \omega  ’nın çapraz çarpımlarının beklenen değeri 0’a eşit olduğundan denklemde sadece \displaystyle \omega  ’ların karelerinin beklenen değerleri kalacaktır. Yukarıdaki çarpma işleminden gelen \displaystyle \omega  ’ların karelerinin beklenen değerleri ise \displaystyle k \geqslant q > 0olmak üzere MA sürecinin sırasını temsil eden q kadar olacaktır. Söz gelimi q=2 iken yukarıdaki çarpma işleminden gelen \displaystyle \omega  ’ların karelerinin beklenen değerleri yalnızca 2 tane olacaktır.
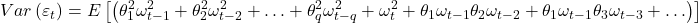
\displaystyle {\varepsilon _t} = {\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}

\displaystyle {\varepsilon _{t - k}} = {\theta _1}{\omega _{t - 1 - k}} + {\theta _2}{\omega _{t - 2 - k}} + {\omega _{t - k}}

\displaystyle {\gamma _k} = E\left[ {\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}} \right)\left( {{\theta _1}{\omega _{t - 1 - k}} + {\theta _2}{\omega _{t - 2 - k}} + {\omega _{t - k}}} \right)} \right]

k=1 için denklemin çözümü aşağıda gösterilmiştir.

\displaystyle {\gamma _1} = E\left[ {\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}} \right)\left( {{\theta _1}{\omega _{t - 2}} + {\theta _2}{\omega _{t - 3}} + {\omega _{t - 1}}} \right)} \right]

\displaystyle {\gamma _1} = {\theta _1}E\left[ {\omega _{t - 1}^2} \right] + {\theta _2}{\theta _1}E\left[ {\omega _{t - 2}^2} \right]

\displaystyle {\gamma _1} = {\theta _1}\delta _\omega ^2 + {\theta _2}{\theta _1}\delta _\omega ^2

k=2 için denklemin çözümü aşağıda gösterilmiştir.

\displaystyle {\gamma _2} = E\left[ {\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}} \right)\left( {{\theta _1}{\omega _{t - 3}} + {\theta _2}{\omega _{t - 4}} + {\omega _{t - 2}}} \right)} \right]

\displaystyle {\gamma _2} = {\theta _2}E\left[ {\omega _{t - 2}^2} \right]

\displaystyle {\gamma _2} = {\theta _2}\delta _\omega ^2

k=3 için denklemin çözümü aşağıda gösterilmiştir.

\displaystyle {\gamma _3} = E\left[ {\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}} \right)\left( {{\theta _1}{\omega _{t - 4}} + {\theta _2}{\omega _{t - 5}} + {\omega _{t - 3}}} \right)} \right]

\displaystyle {\gamma _3} = 0

k=4 için denklemin çözümü aşağıda gösterilmiştir.

\displaystyle {\gamma _4} = E\left[ {\left( {{\theta _1}{\omega _{t - 1}} + {\theta _2}{\omega _{t - 2}} + {\omega _t}} \right)\left( {{\theta _1}{\omega _{t - 5}} + {\theta _2}{\omega _{t - 6}} + {\omega _{t - 4}}} \right)} \right]

\displaystyle {\gamma _4} = 0

MA(2) süreci için 2’den büyük tüm gecikme uzunluklarında esas modelin hata terimi \displaystyle {\varepsilon _t}’nin kovaryanslarının tümü 0’a eşit olacaktır.

\displaystyle k \geqslant q > 0olmak üzere yukarıdaki çarpma işleminden gelen \displaystyle \omega  ’ların karelerinin beklenen değerleri MA sürecinin sırasını temsil eden q kadar olacak, dolayısıyla q’dan büyük gecikme uzunluğuna sahip, yani \displaystyle k > q iken \displaystyle {\varepsilon _t}’nin kovaryanslarının tümü 0’a eşit olacaktır.

\displaystyle {\theta _0}, \displaystyle {\omega _t}’nin katsayısı, dolayısıyla \displaystyle {\theta _0} = 1 olmak üzere k gecikme uzunluğunda \displaystyle {\varepsilon _t}’nin 0’dan farklı kovaryansları için yukarıdaki işlemler aşağıda gösterildiği gibi genelleştirilebilir.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = {\gamma _k} = E\left[ {\sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}\omega _{t - j}^2} } \right]

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = {\gamma _k} = \sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}\underbrace {E\left[ {\omega _{t - j}^2} \right]}_{\delta _\omega ^2}}

Problemsiz hata terimi \displaystyle \omega  ’ların karelerinin beklenen değerleri \displaystyle \omega  ’nın sabit olan varyansına eşittir.

\displaystyle Cov\left( {{\varepsilon _t},{\varepsilon _{t - k}}} \right) = {\gamma _k} = \sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}\delta _\omega ^2}

MA(1) süreci için diğer bir ifadeyle \displaystyle q = 1 ve \displaystyle {\theta _0} = 1 iken \displaystyle {\varepsilon _t}’nin 0’dan farklı gecikmeli kovaryansları yukarıdaki denklemden hareketle kolaylıkla hesaplanabilir.
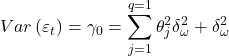
\displaystyle k = 1 \to {\gamma _1} = \sum\limits_{j = 1}^{q = 1} {{\theta _j}{\theta _{j - 1}}\delta _\omega ^2}  = {\theta _1}\underbrace {{\theta _0}}_1\delta _\omega ^2 = {\theta _1}\delta _\omega ^2

\displaystyle q = 1 ve k=2 için \displaystyle j > q olduğundan MA(1) sürecinin 1’den büyük gecikmeli kovaryansları daima 0’a eşit olacaktır.

\displaystyle k = 2 \to {\gamma _2} = \sum\limits_{\underline {j = 2} }^{q = 1} {{\theta _j}{\theta _{j - 2}}\delta _\omega ^2}  = 0

\displaystyle {\gamma _2} = {\gamma _3} = {\gamma _4} =  \ldots  = {\gamma _k} = 0

MA(2) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı gecikmeli kovaryansları aşağıda gösterilmiştir.

\displaystyle k = 1 \to {\gamma _1} = \sum\limits_{j = 1}^{q = 2} {{\theta _j}{\theta _{j - 1}}\delta _\omega ^2}  = \left( {{\theta _1} + {\theta _2}{\theta _1}} \right)\delta _\omega ^2

\displaystyle k = 2 \to {\gamma _2} = \sum\limits_{j = 2}^{q = 2} {{\theta _j}{\theta _{j - 2}}\delta _\omega ^2}  = {\theta _2}\delta _\omega ^2

\displaystyle q = 2 ve k=3 için \displaystyle j > q olduğundan MA(2) sürecinin 2’den büyük gecikmeli kovaryansları daima 0’a eşit olacaktır.

\displaystyle k = 3 \to {\gamma _3} = \sum\limits_{\underline {j = 3} }^{q = 2} {{\theta _j}{\theta _{j - 3}}\delta _\omega ^2}  = 0

\displaystyle {\gamma _3} = {\gamma _4} = {\gamma _5} =  \ldots  = {\gamma _k} = 0

MA(3) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı gecikmeli kovaryansları aşağıda gösterilmiştir.

\displaystyle k = 1 \to {\gamma _1} = \sum\limits_{j = 1}^{q = 3} {{\theta _j}{\theta _{j - 1}}\delta _\omega ^2}  = \left( {{\theta _1} + {\theta _2}{\theta _1} + {\theta _3}{\theta _2}} \right)\delta _\omega ^2

\displaystyle k = 2 \to {\gamma _2} = \sum\limits_{j = 2}^{q = 3} {{\theta _j}{\theta _{j - 2}}\delta _\omega ^2}  = \left( {{\theta _2} + {\theta _3}{\theta _1}} \right)\delta _\omega ^2

\displaystyle k = 3 \to {\gamma _3} = \sum\limits_{j = 3}^{q = 3} {{\theta _j}{\theta _{j - 3}}\delta _\omega ^2}  = {\theta _3}\delta _\omega ^2

\displaystyle q = 3 ve k=4 için \displaystyle j > q olduğundan MA(3) sürecinin 3’ten büyük gecikmeli kovaryansları daima 0’a eşit olacaktır.

\displaystyle k = 4 \to {\gamma _4} = \sum\limits_{\underline {j = 4} }^{q = 3} {{\theta _j}{\theta _{j - 4}}\delta _\omega ^2}  = 0

\displaystyle {\gamma _4} = {\gamma _5} = {\gamma _6} =  \ldots  = {\gamma _k} = 0

Benzer şekilde MA(q) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı gecikmeli kovaryansları aşağıda gösterilmiştir.

\displaystyle k = 1 \to {\gamma _1} = \left( {{\theta _1} + {\theta _2}{\theta _1} + {\theta _3}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 1}}} \right)\delta _u^2

\displaystyle k = 2 \to {\gamma _2} = \left( {{\theta _2} + {\theta _3}{\theta _1} + {\theta _4}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 2}}} \right)\delta _u^2

\displaystyle k = 3 \to {\gamma _3} = \left( {{\theta _3} + {\theta _4}{\theta _1} + {\theta _5}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 3}}} \right)\delta _u^2

\displaystyle  \vdots

\displaystyle k = q \to {\gamma _q} = {\theta _q}\delta _u^2

\displaystyle j > q olduğunda MA(q) sürecinin q’dan büyük gecikmeli kovaryansları daima 0’a eşit olacaktır.

\displaystyle {\gamma _{q + 1}} = {\gamma _{q + 2}} = {\gamma _{q + 3}} =  \ldots  = {\gamma _k} = 0

O halde MA(q) süreci için \displaystyle \theta  \ne 0 iken bile \displaystyle {\varepsilon _t}’nin q. dönemden sonraki gecikmeli kovaryansları, doğrusal modelin varsayımına uygun olarak 0’a eşit olduğundan MA(q) süreci q. dönemden sonra durağan bir süreçtir.

4.4. MA(q) Sürecinin Basit Otokorelasyon Katsayıları

\displaystyle {\rho _k} basit otokorelasyon katsayısı olmak üzere MA(q) süreci için \displaystyle {\varepsilon _t}’nin k gecikme uzunluğuna göre basit otokorelasyon katsayıları (ACF) aşağıda gösterilmiştir.

\displaystyle {\rho _k} = \frac{{{\gamma _k}}}{{{\gamma _0}}}

\displaystyle {\gamma _k} = \sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}\delta _\omega ^2}  ve \displaystyle {\gamma _0} = \sum\limits_{j = 1}^q {\theta _j^2\delta _\omega ^2}  + \delta _\omega ^2 denklemde yerine yazılır.

\displaystyle {\rho _k} = \frac{{\sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}\delta _\omega ^2} }}{{\sum\limits_{j = 1}^q {\theta _j^2\delta _\omega ^2}  + \delta _\omega ^2}}

\displaystyle \delta _\omega ^2 ifadeleri birer sabit olduğu için toplam sembolünün dışında belirtilebilir.

\displaystyle {\rho _k} = \frac{{\cancel{{\delta _\omega ^2}}\sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}} }}{{\cancel{{\delta _\omega ^2}}\sum\limits_{j = 1}^q {\theta _j^2}  + 1}}

\displaystyle {\rho _k} = \frac{{{\gamma _k}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = k}^q {{\theta _j}{\theta _{j - k}}} }}{{\sum\limits_{j = 1}^q {\theta _j^2}  + 1}}

MA(1) süreci için diğer bir ifadeyle \displaystyle q = 1 ve \displaystyle {\omega _t}’nin katsayısı \displaystyle {\theta _0} = 1 iken \displaystyle {\varepsilon _t}’nin 0’dan farklı otokorelasyon katsayıları yukarıdaki denklemden hareketle kolaylıkla hesaplanabilir.
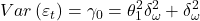
\displaystyle k = 1 \to {\rho _1} = \frac{{{\gamma _1}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 1}^{q = 1} {{\theta _j}{\theta _{j - 1}}} }}{{\sum\limits_{j = 1}^{q = 1} {\theta _j^2}  + 1}} = \frac{{{\theta _1}}}{{\theta _1^2 + 1}}

\displaystyle q = 1 ve k=2 için \displaystyle j > q olduğundan MA(1) sürecinin 1’den büyük gecikmeli kovaryansları \displaystyle {\gamma _2} = {\gamma _3} = {\gamma _4} =  \ldots  = {\gamma _k} = 0 olacağından 1’den büyük gecikmeli basit korelasyon katsayıları da 0’a eşittir.
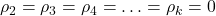
\displaystyle {\rho _2} = {\rho _3} = {\rho _4} =  \ldots  = {\rho _k} = 0

MA(2) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı otokorelasyon katsayıları aşağıda gösterilmiştir.
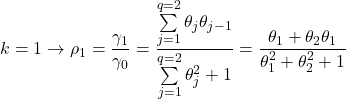
\displaystyle k = 1 \to {\rho _1} = \frac{{{\gamma _1}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 1}^{q = 2} {{\theta _j}{\theta _{j - 1}}} }}{{\sum\limits_{j = 1}^{q = 2} {\theta _j^2}  + 1}} = \frac{{{\theta _1} + {\theta _2}{\theta _1}}}{{\theta _1^2 + \theta _2^2 + 1}}

\displaystyle k = 2 \to {\rho _2} = \frac{{{\gamma _2}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 2}^{q = 2} {{\theta _j}{\theta _{j - 2}}} }}{{\sum\limits_{j = 1}^{q = 2} {\theta _j^2}  + 1}} = \frac{{{\theta _2}}}{{\theta _1^2 + \theta _2^2 + 1}}

\displaystyle q = 2 ve k=3 için \displaystyle j > q olduğundan MA(2) sürecinin 2’den büyük gecikmeli kovaryansları \displaystyle {\gamma _3} = {\gamma _4} = {\gamma _5} =  \ldots  = {\gamma _k} = 0 olacağından 2’den büyük gecikmeli basit korelasyon katsayıları da 0’a eşittir.

\displaystyle {\rho _3} = {\rho _4} = {\rho _5} =  \ldots  = {\rho _k} = 0

MA(3) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı otokorelasyon katsayıları aşağıda gösterilmiştir.
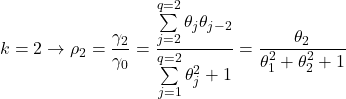
\displaystyle k = 1 \to {\rho _1} = \frac{{{\gamma _1}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 1}^{q = 3} {{\theta _j}{\theta _{j - 1}}} }}{{\sum\limits_{j = 1}^{q = 3} {\theta _j^2}  + 1}} = \frac{{{\theta _1} + {\theta _2}{\theta _1} + {\theta _3}{\theta _2}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 + 1}}

\displaystyle k = 2 \to {\rho _2} = \frac{{{\gamma _2}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 2}^{q = 3} {{\theta _j}{\theta _{j - 2}}} }}{{\sum\limits_{j = 1}^{q = 3} {\theta _j^2}  + 1}} = \frac{{{\theta _2} + {\theta _3}{\theta _1}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 + 1}}

\displaystyle k = 3 \to {\rho _3} = \frac{{{\gamma _3}}}{{{\gamma _0}}} = \frac{{\sum\limits_{j = 3}^{q = 3} {{\theta _j}{\theta _{j - 3}}} }}{{\sum\limits_{j = 1}^{q = 3} {\theta _j^2}  + 1}} = \frac{{{\theta _3}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 + 1}}

\displaystyle q = 3 ve k=4 için \displaystyle j > q olduğundan MA(3) sürecinin 3’ten büyük gecikmeli kovaryansları \displaystyle {\gamma _4} = {\gamma _5} = {\gamma _6} =  \ldots  = {\gamma _k} = 0 olacağından 3’ten büyük gecikmeli basit korelasyon katsayıları da 0’a eşittir.
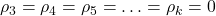
\displaystyle {\rho _4} = {\rho _5} = {\rho _6} =  \ldots  = {\rho _k} = 0

Benzer şekilde MA(q) süreci için \displaystyle {\varepsilon _t}’nin 0’dan farklı otokorelasyon katsayıları aşağıda gösterilmiştir.
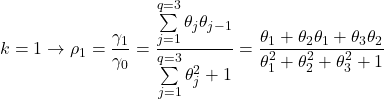
\displaystyle k = 1 \to {\rho _1} = \frac{{\sum\limits_{j = 1}^q {{\theta _j}{\theta _{j - 1}}} }}{{\sum\limits_{j = 1}^q {\theta _j^2}  + 1}} = \frac{{{\theta _1} + {\theta _2}{\theta _1} + {\theta _3}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 1}}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 +  \ldots  + \theta _q^2 + 1}}

\displaystyle k = 2 \to {\rho _2} = \frac{{\sum\limits_{j = 2}^q {{\theta _j}{\theta _{j - 2}}} }}{{\sum\limits_{j = 1}^q {\theta _j^2}  + 1}} = \frac{{{\theta _2} + {\theta _3}{\theta _1} + {\theta _4}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 2}}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 +  \ldots  + \theta _q^2 + 1}}

\displaystyle k = 3 \to {\rho _3} = \frac{{\sum\limits_{j = 3}^q {{\theta _j}{\theta _{j - 3}}} }}{{\sum\limits_{j = 1}^q {\theta _j^2}  + 1}} = \frac{{{\theta _3} + {\theta _4}{\theta _1} + {\theta _5}{\theta _2} +  \ldots  + {\theta _q}{\theta _{q - 3}}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 +  \ldots  + \theta _q^2 + 1}}

\displaystyle  \vdots

\displaystyle k = q \to {\rho _q} = \frac{{\sum\limits_{j = q}^q {{\theta _j}{\theta _{j - q}}} }}{{\sum\limits_{j = 1}^q {\theta _j^2}  + 1}} = \frac{{{\theta _q}}}{{\theta _1^2 + \theta _2^2 + \theta _3^2 +  \ldots  + \theta _q^2 + 1}}

\displaystyle j > q olduğunda MA(q) sürecinin q’dan büyük gecikmeli kovaryansları \displaystyle {\gamma _{q + 1}} = {\gamma _{q + 2}} = {\gamma _{q + 3}} =  \ldots  = {\gamma _k} = 0 olacağından q’dan büyük gecikmeli basit korelasyon katsayıları da 0’a eşittir.
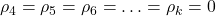
\displaystyle {\rho _{q + 1}} = {\rho _{q + 2}} = {\rho _{q + 3}} =  \ldots  = {\rho _k} = 0

\displaystyle {\rho _h} = 0,{\text{         h}} \geqslant {\text{q + 1}}

O halde MA(q) süreci için \displaystyle \theta  \ne 0 iken bile \displaystyle {\varepsilon _t}’nin q. gecikmeden sonra otokorelasyon katsayıları 0’a eşit olduğundan MA(q) süreci basit otokorelasyon katsayıları (ACF) açısından q. gecikmeden sonra durağan bir süreçtir.


İshak Kutlu, Ekonometri Notları


Yorum Yap

İshak Kutlu

Veri & Otomasyon Uzmanı

Kurumsal iş akışlarını düzenleyen veri odaklı otomasyon sistemleri ve makine öğrenmesi tabanlı çözümler geliştirir. Gerçek operasyonel süreçler için ölçeklenebilir ve izlenebilir yapılar tasarlar.

YouTube   YouTube   YouTube   YouTube