1. Çoklu Doğrusallık Sorunu
Aşağıdaki gibi bir model olsun.
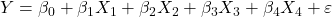
Yukarıdaki modelin amacı bağımsız değişkenleri temsil eden X’lerin, bağımlı değişken Y’yi açıklamasıdır.
Ancak bağımsız değişkenleri temsil eden X’lerin kendi aralarında da birbirini açıklaması söz konusu ise çoklu doğrusal bağlantı sorunu ortaya çıkar.
2. Korelasyon Katsayısı (r)
Çoklu doğrusal bağlantı sorunu, iki rassal değişken arasındaki doğrusal ilişkinin yönünü ve gücünü belirten ve -1 ile +1 arasında sayısal değer alabilen korelasyon katsayısı yardımıyla açıklanabilir.


r korelasyon katsayısı, i ve j bağımsız değişken sayısı, n gözlem sayısı,  ilgili değişkenin ortalaması,
 ilgili değişkenin standart hatası ve t gözlem sırası olmak üzere korelasyon katsayısı aşağıdaki gibi hesaplanır.
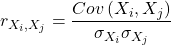
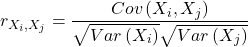

 ise tam çoklu doğrusal bağlantı söz konusudur. Tam çoklu doğrusal bağlantı halinde modelin tahmin edilmesi mümkün değildir.
 ise çoklu doğrusal bağlantı söz konusu değildir ve çoklu doğrusal bağlantı açısından modelin tahmin edilmesi sorun oluşturmaz.
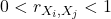 ise çoklu doğrusal bağlantı söz konusu olabilir. X’ler arasındaki korelasyon katsayısı 0 ile 1 arasında iken modelin tahmin edilmesi mümkündür. Ancak X’ler arasındaki korelasyon katsayısı 1’e yaklaştıkça tahmin edilen modelin,
- katsayı varyansları yukarı yönde,
- t istatistikleri aşağı yönde,
- güven aralıkları yukarı yönde,
- belirlilik katsayısı
 yukarı yönde
 yukarı yönde
sapmalı olacaktır.
Yukarıdaki açıklamalar çerçevesinde X değerlerinin aşağıdaki gözlemlerden oluştuğu varsayılarak çoklu doğrusal bağlantı sorunu ele alınabilir.
 |  |  |  |  |  |
| 1 | 9 | 20 | 4 | 43 | 18 |
| 2 | 11 | 10 | 2 | 19 | 30 |
| 3 | 7 | 30 | 6 | 61 | 33 |
| 4 | 12 | 50 | 10 | 102 | 25 |
| 5 | 15 | 40 | 8 | 78 | 22 |
| 6 | 13 | 60 | 12 | 124 | 34 |
ve arasındaki korelasyon katsayısı aşağıdaki gibi hesaplanacak olursa  olacaktır.
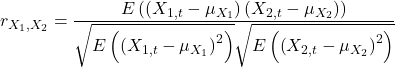
Yukarıdaki tabloda her alternatif gözleminin değeri, ’in 0,2 katına eşittir; yani , ’in  şeklinde deterministik bir fonksiyonudur.
| | *0,2 = | |
| 1 | 20 | *0,2 = | 4 |
| 2 | 10 | *0,2 = | 2 |
| 3 | 30 | *0,2 = | 6 |
| 4 | 50 | *0,2 = | 10 |
| 5 | 40 | *0,2 = | 8 |
| 6 | 60 | *0,2 = | 12 |
Kısacası ve arasında korelasyon katsayısı 1’e eşit olduğundan modelde tam çoklu doğrusal bağlantı sorunu vardır ve bu yüzden modeli tahmin etmek mümkün olmaz.
ve arasındaki korelasyon katsayısı aşağıdaki gibi hesaplanacak olursa 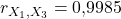 olacaktır.
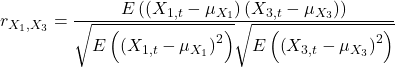
Yukarıdaki tabloda her alternatif gözleminin değeri, ’in yaklaşık 2 katına eşittir; yani , ’in 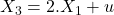 şeklinde korelasyonu yüksek stokastik bir fonksiyonudur.
| | *2 + | u = | |
| 1 | 20 | *2 + | 3 = | 43 |
| 2 | 10 | *2 + | -1 = | 19 |
| 3 | 30 | *2 + | 1 = | 61 |
| 4 | 50 | *2 + | 2 = | 102 |
| 5 | 40 | *2 + | -2 = | 78 |
| 6 | 60 | *2 + | 4 = | 124 |
Kısacası ve arasında korelasyon katsayısı 1’e yakın olduğundan modelde çoklu doğrusal bağlantı sorunu vardır. ve arasında korelasyon katsayısı 1’e eşit olmadığından modeli tahmin etmek mümkün olmakla birlikte yukarıda belirtildiği gibi modelin bazı istatistikleri sapmalı olacaktır.
Uygulamada tam çoklu doğrusal bağlantıya genellikle rastlanmaz. Ancak X’ler arasında korelasyonu 1’e yakın olan çoklu doğrusal bağlantı ile karşılaşmak daha olasıdır.
 | | | | |
| 1 | |||
| 1 | 1 | ||
| 0,9985 | 0,9985 | 1 | |
| 0,2510 | 0,2510 | 0,2521 | 1 |
Yukarıdaki tabloda X’lerin birbiriyle olan tüm korelasyon katsayıları gösterilmektedir.  ,
 ,
 ve
 olması bir rassal değişkenin kendisiyle olan korelasyonun 1’e eşit olmasından kaynaklanır ve altı çizili olan 1’ler ilgili değişkenin kendisiyle olan korelasyonunu temsil etmektedir.
değişkeninin ile 1’ eşit, değişkeninin ve ile 1’e yakın bir korelasyonunun olduğu, değişkeninin ise diğer bağımsız değişkenler ile 1’e yakın bir korelasyonunun olmadığı görülmektedir.
Bir modelde herhangi bir bağımsız değişkenin en az bir bağımsız değişken ile korelasyonunun 1’e yakın olması halinde çoklu doğrusal bağlantı sorunu ortaya çıkar.
Uygulamada X’ler arasında korelasyonun olmadığı, yani korelasyon katsayısının sıfır olduğu durum sık rastlanan bir durum değildir. X’ler arasında korelasyon katsayısının sıfırdan farklı olması, modelde dikkate değer bir çoklu doğrusal bağlantı sorunu olduğu anlamına gelmez. Bu sebeple literatürde bir modelde çoklu doğrusal bağlantı derecesini ölçen ve eşik değerler tespit eden aşağıdaki alternatif yöntemler geliştirilmiştir.
3. Varyans Büyütme Kriteri (Variance Inflation Factors, VIF)
VIF kriteri, tahmin edilen modelin istatistiklerinin çoklu doğrusal bağlantı nedeniyle gerçek değerlerinden ne derece uzaklaştığını ölçer.
Başlangıçta belirtilen temsili model üzerinden VIF kriteri açıklanabilir.
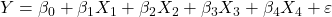
m, modelde bulunan bağımsız değişken (X) sayısı olmak üzere, yukarıdaki model için m tane, yani 4 tane VIF kriteri hesaplanır.

Modelde bulunan X’ler aşağıdaki gibi sırasıyla diğer tüm X’lerin stokastik bir fonksiyonu olarak tanımlanıp EKK (OLS) ile tahmin edilir.
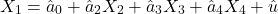
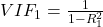
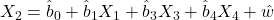
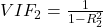
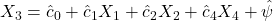
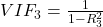
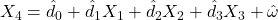
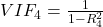
| | | | |
| 1 | 20 | 4 | 43 | 18 |
| 2 | 10 | 2 | 19 | 30 |
| 3 | 30 | 6 | 61 | 33 |
| 4 | 50 | 10 | 102 | 25 |
| 5 | 40 | 8 | 78 | 22 |
| 6 | 60 | 12 | 124 | 34 |
Yukarıdaki tabloda belirtilen X değişkenleri için hesaplanan VIF değerleri aşağıdaki tabloda verilmiştir.
| Değişken |  |
 | 1.612.200.981.394.910,00* |
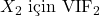 | 306.778.019.069.926,00* |
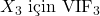 | 393,59 |
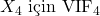 | 1,55 |
Herhangi bir X değişkeni için hesaplanan VIF kriterinin 5’ten büyük olması halinde o değişkenin çoklu doğrusal bağlantı sorununa yol açtığı sonucuna varılabilir.
ve değişkenleri arasındaki korelasyon katsayısı 1 olduğundan ve için hesaplanan VIF kriteri astronomik derecede yüksek çıkmıştır. değişkeni ile ve değişkenleri arasındaki korelasyon katsayısı 1’e yakın olduğundan dolayı da için hesaplanan VIF kriteri ciddi derecede yüksek olmuştur. değişkeni ile , ve değişkenleri arasındaki korelasyon katsayısı 0’a yakın olduğundan dolayı da için hesaplanan VIF kriteri 5’ten küçük çıkmıştır.
Kısacası modelde bulunan ve değişkenleri tam çoklu doğrusal, değişkeni ise çoklu doğrusal bağlantı sorununa yol açmaktadır. değişkeni ise çoklu doğrusal bağlantı sorununa neden olmamaktadır.
VIF kriterinin çarpma işlemine göre tersi ise Tolerans (Tolerance) olarak adlandırılır.

4. Klein Kriteri (Klein’s Rule of Thumb)
VIF kriterlerini hesaplamak için kullanılan  değerleri ile esas modelin
 değeri karşılaştırılır. Eğer
 ise çoklu doğrusal bağlantı önemlidir. Eğer
 ise çoklu doğrusal bağlantı önemli değildir.
| | | | | |
| 1 | 9 | 20 | 4 | 43 | 18 |
| 2 | 11 | 10 | 2 | 19 | 30 |
| 3 | 7 | 30 | 6 | 61 | 33 |
| 4 | 12 | 50 | 10 | 102 | 25 |
| 5 | 15 | 40 | 8 | 78 | 22 |
| 6 | 13 | 60 | 12 | 124 | 34 |
Esas model aşağıdaki gibi tahmin edilir.
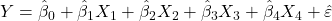

VIF kriterlerini hesaplamak için tahmin edilen yardımcı modellerin değerleri ile esas modelin değeri aşağıdaki tabloda verilmiştir.
| Çoklu Doğrusal Bağlantı (ÇDB) | |||
| Değişken | | | Sonuç |
 | 1 | 0,6373 | ÇDB VAR |
 | 1 | 0,6373 | ÇDB VAR |
 | 0,9970 | 0,6373 | ÇDB VAR |
 | 0,3550 | 0,6373 | ÇDB YOK |
5. Koşullu Sayı Kriteri (Condition Number)
 ,
 ve
 birer matris olmak üzere
 katsayılarının tahmini matris formunda aşağıdaki şekilde hesaplanır.
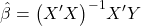
Tahmin edici ’in içinde yer alan  matrisinin en büyük birim kökü
 ve en küçük birim kökü
 olmak üzere, en büyük birim kökün en küçük birim köke oranının karekökü koşullu sayı kriteri (Condition Index, CI) değerini verir.

Koşullu sayı kriteri değeri 10 ile 30 arasında ise çoklu doğrusal bağlantının orta derecede, 30’dan büyük olması durumunda ise yüksek derecede olduğu kabul edilebilir.
 iken düşük derecede ÇDB’ya işaret eder.
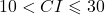 iken orta derecede ÇDB’ya işaret eder.
 iken yüksek derecede ÇDB’ya işaret eder.
Yukarıdaki örnek modelimizde 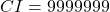 olarak hesaplandığından yüksek derecede çoklu doğrusal bağlantı olduğu söylenebilir.
6. Çoklu Doğrusal Bağlantı için F Testi
 yardımcı modelin katsayı adeti (4) ve n yardımcı modeli tahmin etmek için kullanılan gözlem sayısı (6) olmak üzere, VIF kriterlerini hesaplamak için kullanılan değerleri yardımıyla F istatistiği aşağıdaki şekilde hesaplanır.

Aşağıdaki gibi tüm X’lerin hata teriminin içinde temsil edildiği, yani X kısıtlarının empoze edildiği sadece sabit terimden ve hata teriminden oluşan yeni bir model oluşturulur.

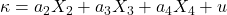
Boş hipotezde  ’in değerinin sıfıra eşit olduğu, alternatif hipotezde de ’in değerinin sıfırdan farklı olduğu önermeleri yer alır.


Boş hipotez yardımcı modelin anlamsız olduğunu, yani  değişkenini diğer X değişkenlerinin açıklayamadığını, dolayısıyla değişkeninin çoklu doğrusal bağlantı sorununa neden olmadığını ifade eder.
Alternatif hipotez ise yardımcı modelin anlamsız olduğunu, yani değişkenini diğer X değişkenlerinin açıklayabildiğini, dolayısıyla değişkeninin çoklu doğrusal bağlantı sorununa neden olduğunu ifade eder.
 olarak bilinen değerler F istatistiğinin hesaplanmasında ve F-Tablo değerinin belirlenmesinde yardımcı olur.
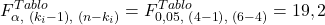 olur.
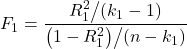

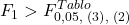 olduğundan
 reddedilir. Bu durumda yardımcı modelin değerinin sıfırdan farklı olduğu, dolayısıyla değişkeninin çoklu doğrusal bağlantı sorununa neden olduğu söylenebilir.
Yukarıdaki adımların aynısı diğer X değişkenlerinin bağımlı değişken olduğu diğer yardımcı modeller için de tek tek uygulanır.


 olduğundan,
olur.
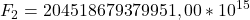
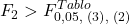 olduğundan reddedilir. Bu durumda yardımcı modelin
 değerinin sıfırdan farklı olduğu, dolayısıyla değişkeninin de çoklu doğrusal bağlantı sorununa neden olduğu söylenebilir.


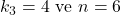 olduğundan,
olur.

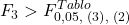 olduğundan reddedilir. Bu durumda yardımcı modelin
 değerinin sıfırdan farklı olduğu, dolayısıyla değişkeninin de çoklu doğrusal bağlantı sorununa neden olduğu söylenebilir.


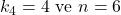 olduğundan,
olur.

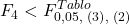 olduğundan kabul edilir. Bu durumda yardımcı modelin
 değerinin sıfıra eşit olduğu, dolayısıyla değişkeninin çoklu doğrusal bağlantı sorununa neden olmadığı söylenebilir.
7. Çoklu Doğrusal Bağlantı için Çözüm Yolları
Bir modelde çoklu doğrusal bağlantı önemli derecede ise aşağıdaki çözüm yolları uygulanabilir.
- Hiçbir şey yapılmayıp görmezden gelinebilir.
- Çoklu doğrusallığa neden olan değişken modelden çıkarılabilir.
- Çoklu doğrusallığa neden olan değişken biliniyorsa ön bilgi yöntemi uygulanabilir.
- Modeldeki değişkenler dönüştürülebilir.
- Yatay kesit ve zaman serisi verileri birleştirilerek yeni bir veri seti ile tahmin yapılabilir.
- Doğrusal olmayan, yani polinomal bir model kurulabilir.
- Faktör analizi, ana bileşenler, ridge regresyon gibi diğer alternatif çözüm yolları uygulanabilir.
Diğer alternatif çözüm yollarının detaylarına girilmeden ilk dört maddenin açıklaması aşağıda kısaca yapılmıştır.
- Çoklu doğrusal bağlantı sorununun esaslı bir sorun olmadığını düşünenler için çoklu doğrusallığı görmezden gelmek bir çözüm olabilir. Böyle bir yaklaşımda iken çoklu doğrusallık nedeni ile düşük çıkan t-istatistiklerine bakılarak katsayı tahminlerinin anlamsız olduğu sonucuna varılmamalıdır.
- Örneğimizde
 ile arasında
 şeklinde deterministik bir ilişki olup tam çoklu doğrusal bağlantıya yol açmaktaydı. değişkeninden kaynaklanan çoklu doğrusallığı ortadan kaldırmak için değişkeni basitçe modelden çıkarılabilir.
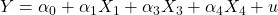
- Örneğimizde ile arasında
 şeklinde korelasyonu yüksek stokastik bir ilişki olup çoklu doğrusal bağlantıya yol açmaktaydı. değişkeninden kaynaklanan çoklu doğrusallığı ortadan kaldırmak ya da önemliliğini düşürmek için değişkeninin katsayısı
 şeklinde
 ’in belirli bir çarpanı olduğu kabul edilerek modele dahil edilir.
 şeklinde
 ’in belirli bir çarpanı olduğu kabul edilerek modele dahil edilir.
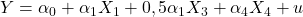
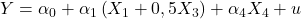
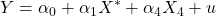
İshak Kutlu, Ekonometri Notları